Imóvel na planta ou renda fixa: quanto fica de R$ 100 mil em 36 meses?
Em 36 meses, R$ 100 mil no CDI de hoje ficam com R$ 139.775 depois do imposto e, na poupança, com R$ 127.200. Na planta, pela referência da Ceni & Southier, o imóvel vale R$ 160.000 na entrega.
A conta abaixo usa as mesmas regras para os três caminhos: R$ 100 mil parados por 36 meses, sem aportes e sem retiradas. A renda fixa usa o CDI, a taxa de referência dos bancos, que anda colada na Selic. Na planta, vale a referência da Ceni & Southier: valorização do preço de lançamento ao de entrega, a 20% ao ano, em juros simples.
| R$ 100 mil em 36 meses | CDB a 100% do CDI | Poupança | Imóvel na planta, pela referência |
|---|---|---|---|
| Taxa usada | 13,65% ao ano (CDI) | 8,35% ao ano | 20% ao ano durante a obra, juros simples |
| Valor bruto no fim | R$ 146.794 | R$ 127.200 | R$ 160.000 |
| Imposto de renda | 15% sobre o ganho: R$ 7.019 | Isenta para pessoa física | Nenhum enquanto o imóvel é seu |
| Fica com você | R$ 139.775 | R$ 127.200 | R$ 160.000 em valor do imóvel |
Fonte: taxas do Banco Central de 20/10/2026 (CDI 13,65% e poupança 8,35% ao ano, brutos); imposto pela tabela regressiva da Lei 11.033/2004; referência de valorização da Ceni & Southier. Contas nossas, em reais.
Leia a tabela com três cuidados. Primeiro, os R$ 160.000 são valor do imóvel, não dinheiro na conta: para virar dinheiro é preciso vender. Segundo, a compra tem custos que a renda fixa não tem (veja a seção sobre custos). Terceiro, os 20% ao ano são uma referência da Ceni & Southier, não uma garantia.
O resultado depende do prazo. A planta valoriza durante a obra, pelo prazo de cada projeto; o CDI trabalha todos os dias, mas paga imposto no resgate. Por isso a próxima seção mostra a mesma comparação em prazos menores.
E se o prazo for de 12, 18 ou 24 meses? A comparação muda?
Em prazos curtos a renda fixa leva vantagem de liquidez e a planta ainda não completou a valorização da obra. Em 24 meses, R$ 100 mil no CDI ficam com R$ 124.789 líquidos; a referência da planta dá R$ 140.000.
A tabela mostra os mesmos R$ 100 mil em quatro prazos. No imóvel, a referência de 20% ao ano soma 10 pontos por semestre de obra. O imposto da renda fixa cai com o tempo: 20% até 360 dias, 17,5% de 361 a 720 dias e 15% acima disso. Por isso, 12 e 18 meses pagam 17,5%, e 24 e 36 meses pagam 15%.
| Prazo | CDB a 100% do CDI, líquido | Poupança | Imóvel na planta, pela referência |
|---|---|---|---|
| 12 meses | R$ 111.261 | R$ 108.350 | R$ 120.000 |
| 18 meses | R$ 117.456 | R$ 112.783 | R$ 130.000 |
| 24 meses | R$ 124.789 | R$ 117.397 | R$ 140.000 |
| 36 meses | R$ 139.775 | R$ 127.200 | R$ 160.000 |
Fonte: Banco Central (CDI 13,65% e poupança 8,35% ao ano, 20/10/2026); Lei 11.033/2004 (imposto regressivo, contado em dias); referência de 20% ao ano da Ceni & Southier. Contas nossas, sem custos de compra e sem custos de venda do imóvel.
Duas leituras ajudam. A primeira: quem precisa do dinheiro em 12 meses não deve comparar, porque o imóvel não é uma aplicação de resgate rápido. A segunda: a vantagem da planta aparece enquanto a obra acontece, e é essa janela que a comparação mede. Depois da entrega, o imóvel passa a seguir o mercado da cidade, e a conta muda de natureza.
Por isso não há prazo mágico. A pergunta útil é: em quanto tempo eu vou precisar desse dinheiro? Se a resposta é cinco anos ou mais, as duas ferramentas cabem no mesmo patrimônio, cada uma para a sua parte.
Quais são os critérios para comparar imóvel e renda fixa além da taxa?
A taxa é só um dos critérios. Liquidez, origem do resultado, risco, horizonte, custos, esforço e uso do bem pesam tanto quanto o número: renda fixa e imóvel respondem a perguntas diferentes.
Quem compara só a taxa mede uma linha de uma tabela de oito. Renda fixa e imóvel não competem pelo mesmo trabalho: uma guarda e remunera dinheiro; o outro forma um bem. A tabela separa os critérios que decidem de verdade.
| Critério | Renda fixa (Tesouro Selic, CDB) | Apartamento em Florianópolis |
|---|---|---|
| O que é | Um empréstimo ao governo ou ao banco, que devolve com juros | Um bem registrado no seu nome, numa cidade com demanda o ano inteiro |
| Liquidez | Dias | Semanas ou meses para vender; aluguel mensal enquanto isso |
| De onde vem o resultado | Juros combinados no início | Valorização do imóvel e renda de aluguel |
| O que acompanhar | A taxa contra a inflação e a solidez do emissor (no Tesouro, o governo) | O bairro escolhido e a gestão do aluguel |
| Horizonte | Curto e médio | Longo (5 anos ou mais) |
| Custos | IR sobre os juros (tabela regressiva) | Compra (ITBI, escritura, registro), condomínio, IPTU, manutenção, administração do aluguel |
| Esforço | Nenhum | Real: decidir, acompanhar a obra, alugar, manter |
| Uso | Nenhum: é um saldo | Pode ser usado nas temporadas e alugado no resto do ano |
Referência de taxa: Selic de 13,75% ao ano, fixada pelo Copom em 16/09/2026 (Banco Central do Brasil); taxa nominal, antes do imposto.
Quer ver a conta com o seu valor? Use a calculadora: o seu valor projetado a 20% por ano de obra, ao lado do que aconteceu de verdade nos nossos três últimos prédios entregues.
A linha mais importante é a de horizonte. A renda fixa serve a qualquer prazo, do mais curto ao mais longo. O imóvel precisa de tempo, porque a valorização da obra e o aluguel só se somam quando o dinheiro fica parado. Por isso, quem tem prazo curto não perde nada em escolher a renda fixa, e quem tem prazo longo não precisa escolher uma só coisa.
Quanto imposto se paga na renda fixa e no imóvel?
Na renda fixa o IR sai no resgate, de 22,5% a 15% conforme o prazo; no imóvel, a valorização só paga imposto na venda: 15% sobre o lucro até R$ 5 milhões (Leis 11.033/2004 e 8.981/1995).
A taxa do título e a valorização do imóvel são números brutos. O imposto muda a conta, e muda de jeito diferente em cada caminho:
| Renda fixa (CDB, Tesouro) | Apartamento | |
|---|---|---|
| Imposto sobre o ganho | 22,5% até 180 dias; 20% até 360; 17,5% até 720; 15% acima disso (Lei 11.033/2004, art. 1º) | 15% sobre o lucro até R$ 5 milhões (Lei 8.981/1995, art. 21, com a Lei 13.259/2016) |
| Quando se paga | No resgate, retido na fonte | Só na venda: enquanto o imóvel é seu, a valorização não paga IR |
| Isenções | Não há no CDB nem no Tesouro | Único imóvel vendido por até R$ 440 mil, sem outra venda em 5 anos (Lei 9.250/1995, art. 23); ou o valor reinvestido em imóvel residencial em até 180 dias (Lei 11.196/2005, art. 39) |
| Renda no caminho | Os juros já estão no saldo | Aluguel, declarado no carnê-leão pela tabela progressiva |
| Custo de entrada | Praticamente nenhum | ITBI de 2% em Florianópolis, mais escritura e registro |
| Proteção | FGC até R$ 250 mil por CPF e por instituição, no CDB | O próprio imóvel, registrado no seu nome |
Fonte: Leis 11.033/2004, 8.981/1995, 13.259/2016, 9.250/1995 e 11.196/2005 (Planalto); ITBI pela Prefeitura de Florianópolis; Fundo Garantidor de Créditos (FGC), limite de R$ 250 mil.
Na prática: enquanto o dinheiro está no imóvel, a valorização trabalha inteira, sem imposto no caminho. No CDB, os juros pagam imposto no resgate e o saldo cresce já descontado. A conta muda se você mora fora do Brasil, e o aluguel tem regras próprias: veja imposto sobre aluguel e Airbnb: carnê-leão e o que declarar e como declarar imóvel na planta no Imposto de Renda. Confirme com seu contador para o seu caso.
Exemplo com os números da seção da conta: no CDB, o ganho de R$ 46.794 em 36 meses paga R$ 7.019 de imposto. No imóvel, o ganho de R$ 60.000 só pagaria R$ 9.000 (15%) no dia em que você vendesse. Até lá, o valor não sofre desconto.
Quanto custa entrar e manter o imóvel, em comparação com a renda fixa?
Comprar tem custo de entrada, cerca de 4% do preço em Florianópolis (R$ 24.178 num imóvel de R$ 600.000), e manter tem custos mensais. A renda fixa tem custo de entrada praticamente nulo.
Esse é o ponto que mais muda a conta de quem olha só a taxa. Num imóvel de R$ 600.000 em Florianópolis, os custos de comprar somam R$ 24.178, cerca de 4% do preço, pela tabela de emolumentos do Tribunal de Justiça de Santa Catarina vigente desde 01/01/2026:
| Custo de comprar (imóvel de R$ 600.000) | Valor | Como se calcula |
|---|---|---|
| ITBI | R$ 12.000 | 2% do valor, pago à Prefeitura de Florianópolis |
| Advogado (referência) | R$ 6.000 | 1% do valor, como referência da tabela da OAB/SC 2026 |
| Escritura | cerca de R$ 3.120 | Tabela do TJSC, em vigor desde 01/01/2026 |
| Registro, com o fundo judicial | cerca de R$ 3.058 | Tabela do TJSC, em vigor desde 01/01/2026 |
| Total | R$ 24.178 | Cerca de 4% do preço |
Fonte: Prefeitura de Florianópolis (ITBI); Tribunal de Justiça de Santa Catarina (tabela vigente desde 01/01/2026); OAB/SC (2026). Conta nossa.
Para um aporte de R$ 100.000 em obra, a proporção de 4% daria R$ 4.030. Isso reduz o ganho do imóvel, mas não o apaga: sobre os R$ 60.000 de valorização da referência, os custos consomem uma parte pequena. Todos os custos de compra, passo a passo, estão em quanto custa comprar um imóvel em Florianópolis além do preço, e o ITBI em detalhe em ITBI em Florianópolis: alíquota de 2%.
Depois das chaves, o imóvel tem custos de manter: condomínio, IPTU e manutenção. O IPTU é uma porcentagem do valor venal que a Prefeitura fixa conforme o uso e a área construída, e o valor exato vem no carnê. Quando o imóvel é alugado por temporada, a administradora costuma cobrar de 15% a 30% da receita (boletim da PBTur, 2026, e Tabela Referencial de Honorários do CRECI de São Paulo, que fixa 30% para temporada de até 90 dias). No Airbnb, a taxa de serviço do anfitrião no Brasil é de 16%.
A renda fixa não tem nada disso. Em compensação, o imóvel é um bem que o CDB não é: fica no seu nome e pode ser usado.
O que a porcentagem não diz sobre liquidez, esforço e prazo?
A taxa não mostra quando você pode sair, quanto trabalho dá e se o prazo cabe na sua vida. A renda fixa tem liquidez em dias e esforço zero; o imóvel pede prazo longo e algumas decisões.
- 1. Quando você pode sairA renda fixa vence ou tem liquidez diária. O apartamento se vende quando aparece o comprador, e o aluguel paga a conta enquanto isso. Se você vai precisar do dinheiro em um ano, essa parte do patrimônio não deve ir para o imóvel.
- 2. O que pede verificaçãoA renda fixa se confere pela taxa e pelo emissor. O imóvel se confere antes de assinar: construtora, bairro, contrato e m² contra o da vizinhança.
- 3. Quanto trabalho dáRenda fixa, nenhum. Imóvel, algumas decisões: acompanhar a obra, escolher administradora, manter. Quem não quer o trabalho pode pagar para alguém fazer, e esse custo entra na conta (de 15% a 30% da receita na temporada).
- 4. Juro alto vale para sempre?A Selic foi a 13,75% ao ano no Copom de 16/09/2026, e o Boletim Focus de 30/10/2026 projeta 13,50% no fim do ano. Taxa muda; o imóvel continua lá. Decidir pelo juro do mês é decidir olhando pelo retrovisor.
Uma pergunta que decide muita coisa é como o dinheiro entra no imóvel. A resposta muda entre financiar e pagar durante a obra: veja financiamento ou parcelas na obra: como se paga um apartamento. Quem quer fazer a conta do aluguel com calma encontra o passo a passo em como calcular a rentabilidade de um imóvel.
E se a Selic cair? O que muda para a renda fixa e para o imóvel?
Com a Selic em queda, a renda fixa passa a pagar menos. Se o CDI fosse de 12,50% ao ano, R$ 100 mil em 36 meses ficariam com R$ 136.026 líquidos; a referência da planta mede a obra, não a taxa do mês.
O Boletim Focus do Banco Central, com dados de 30/10/2026, projeta a Selic em 13,50% ao ano no fim de 2026 e em 12,50% no fim de 2027. Não é uma previsão nossa, é a mediana do mercado. A tabela mostra o que muda nos R$ 100 mil se o CDI ficasse parado em cada nível por 36 meses:
| CDI parado por 36 meses | Valor bruto | Líquido (IR de 15%) |
|---|---|---|
| 13,65% (taxa de 20/10/2026) | R$ 146.794 | R$ 139.775 |
| 12,50% (projeção do Focus para o fim de 2027) | R$ 142.383 | R$ 136.026 |
| 10,00% (cenário nosso) | R$ 133.100 | R$ 128.135 |
Fonte: Banco Central (CDI de 20/10/2026 e Boletim Focus de 30/10/2026). Cenários são contas nossas, não previsões.
A diferença entre os dois extremos é de R$ 11.640 em três anos. A renda fixa pré-fixada trava a taxa do dia da compra e protege desse movimento; a pós-fixada, como o Tesouro Selic e o CDB atrelado ao CDI, acompanha a queda.
O imóvel funciona de outro jeito. O preço de um apartamento segue o mercado da cidade: em Florianópolis, o m² subiu 8,61% em 12 meses até outubro de 2026, contra 5,44% da média de 56 cidades (FipeZap, outubro de 2026). Esse é um número do passado, não uma projeção. O que importa aqui é que a referência da Ceni & Southier mede a diferença entre o preço de lançamento e o de entrega, e não é uma taxa ligada à Selic. Veja também Selic e imóveis: o que muda no mercado quando os juros mudam.
Imóvel ou CDI, Tesouro Direto, CDB ou poupança: como comparar cada um?
O CDI é a taxa que os CDBs usam como régua e anda perto da Selic; Tesouro Direto e CDB pagam juros com imposto regressivo; a poupança tem regra própria e não paga IR. O imóvel se compara pela rentabilidade total, não pelo aluguel sozinho.
| CDB / CDI | Tesouro Direto | Poupança | Imóvel | |
|---|---|---|---|---|
| O que é | Empréstimo ao banco; o CDB costuma pagar uma porcentagem do CDI, a taxa entre bancos, que anda colada na Selic | Empréstimo ao governo federal | Depósito com regra fixada em lei | Bem registrado no seu nome |
| Quanto paga | A porcentagem do CDI combinada com o banco; o CDI estava em 13,65% ao ano em 20/10/2026 | O Tesouro Selic acompanha a Selic; o prefixado e o IPCA+ travam a taxa do dia da compra | Com a Selic acima de 8,5% ao ano: 0,5% ao mês mais a TR (Lei 12.703/2012) | Aluguel mais valorização: em Florianópolis, o m² subiu 8,61% em 12 meses (FipeZap, out/2026) |
| Imposto sobre o ganho | IR regressivo, de 22,5% a 15% (Lei 11.033/2004) | IR regressivo, igual | Isenta para pessoa física | Só na venda: 15% sobre o lucro até R$ 5 milhões (Lei 13.259/2016), com as isenções da seção de impostos |
| Liquidez | Varia por título: do resgate diário ao vencimento | Venda a qualquer dia útil ao preço de mercado | Resgate no mesmo dia | Semanas ou meses |
Fonte: Banco Central do Brasil (CDI de 20/10/2026); Lei 11.033/2004; Lei 12.703/2012; Lei 8.981/1995 com a Lei 13.259/2016; FipeZap, outubro de 2026. Taxas são nominais, antes do imposto, e mudam.
A comparação honesta usa a rentabilidade total do imóvel (renda mais valorização) no mesmo prazo do investimento financeiro. Comparar o aluguel sozinho com o CDI esconde metade do resultado, e comparar a valorização sozinha esconde os custos. O cálculo passo a passo está em como calcular a rentabilidade de um imóvel.
Duas lembranças práticas sobre a renda fixa. O FGC garante até R$ 250 mil por CPF e por instituição nos CDBs, o que protege valores menores com facilidade. E a poupança só rende 0,5% ao mês enquanto a Selic fica acima de 8,5% ao ano; abaixo disso, a regra muda e ela passa a pagar 70% da Selic mais a TR.
E depois das chaves: quanto o imóvel rende de aluguel?
Em Florianópolis, o aluguel anual rende cerca de 5,4% ao ano sobre o preço do imóvel, tanto em Ingleses quanto na média da cidade (FipeZap Locação, ago/2026). Na temporada de janeiro, a diária mediana passa de R$ 520.
O aluguel é a segunda parte do resultado do imóvel; a primeira é a valorização. A renda bruta é o aluguel de 12 meses dividido pelo preço do imóvel. Pelo FipeZap Locação de agosto de 2026, a média da cidade é de R$ 61,19 por m² ao mês e a de Ingleses, de R$ 47,20. Divididas pelo preço do m² de outubro (R$ 13.690 na cidade e R$ 10.421 em Ingleses), as duas dão cerca de 5,4% ao ano.
| Exemplo: apartamento de R$ 500.000 | Aluguel anual | Aluguel por temporada (janeiro) |
|---|---|---|
| Receita bruta | Cerca de R$ 27.000 por ano (R$ 2.250 por mês), com a renda de 5,4% | Diária mediana de um dormitório em janeiro de 2027: R$ 527 em Ingleses, R$ 550 em Canasvieiras, R$ 541 na Cachoeira do Bom Jesus |
| Quem cuida | Imobiliária ou proprietário | Administradora ou proprietário, com Airbnb e Booking |
| Custo de administrar | Combinado com a imobiliária | De 15% a 30% da receita (PBTur e CRECI-SP); Airbnb, 16% ao anfitrião |
Fonte: FipeZap Locação (agosto de 2026) e FipeZap venda (outubro de 2026); levantamento próprio no Booking (apartamentos inteiros de 1 dormitório, 10 a 17/01/2027, sem impostos, out/2026). Contas nossas, antes de IPTU, condomínio e imposto.
Para usar o imóvel o ano inteiro, existe o aluguel híbrido: diária no verão e contratos de alguns meses no resto do ano, para quem vem trabalhar uma temporada em Florianópolis (até 90 dias, Lei 8.245/1991, art. 48). Assim o apartamento fica alugado o ano inteiro. O polo tecnológico pesa 21% do PIB da cidade (Observatório ACATE, 27/08/2026) e sustenta essa demanda por meses.
O passo a passo de cada modelo está em aluguel anual, por temporada ou híbrido e em quanto rende alugar por temporada em Florianópolis.
Por que a planta tem uma conta diferente da compra de um imóvel pronto?
Na planta, você compra pelo preço de lançamento e a valorização acontece durante a obra, antes de o imóvel gerar aluguel. A referência da Ceni & Southier é de 20% ao ano, e os três contratos entregues mostram o que aconteceu.
No imóvel pronto, o preço já inclui o prédio construído, e a valorização depende só do mercado dali em diante. Na planta, o investidor entra pelo preço de lançamento. Ao longo da obra, o valor sobe até o preço de entrega. Essa diferença é a valorização da obra, e é ela que a referência de 20% ao ano mede: do preço de lançamento ao de entrega, em juros simples.
| Prazo de obra | Valorização pela referência | R$ 100 mil de lançamento valem na entrega |
|---|---|---|
| 18 meses | +30% | R$ 130.000 |
| 24 meses | +40% | R$ 140.000 |
| 36 meses | +60% | R$ 160.000 |
Referência da Ceni & Southier: 20% ao ano durante a obra, juros simples. É uma referência, não uma garantia.
Os contratos entregues mostram o que aconteceu. A comparação é entre o valor do contrato e o preço de anúncio de 2026 de unidades equivalentes, em reais:
| Obra | Valor na planta | Anúncio em 2026 | Variação |
|---|---|---|---|
| Solar de Lótus (planta em dez/2017) | R$ 232 mil | R$ 760 mil | +228% |
| Solar da Cachoeira (planta em 2020) | R$ 225 mil | R$ 675 mil | +200% |
| Solar de Bougainville (planta em 2022) | R$ 546 mil | R$ 1,2 milhão | +120% |
Fonte: contratos da Ceni & Southier comparados com anúncios de 2026. Variações acumuladas no período, não ao ano.
Um investidor, Paulo Dalla Côrt, comprou no Solar de Bougainville em 2022 por R$ 546 mil e vendeu em 2026 por R$ 1,1 milhão, uma alta de 101%. Cada contrato tem a sua data, e os períodos são diferentes: não some nem projete esses números. Eles servem para uma coisa só: ver, com valores reais, o que aconteceu com o patrimônio de quem comprou na planta.
Como saber se a construtora entrega o que mostra antes de investir?
Cinco verificações resolvem: obras entregues com endereço, registro da incorporação, memorial descritivo, m² do projeto contra o do bairro e conversa com quem já comprou. A Ceni & Southier tem 12 obras entregues desde 2005.
A comparação com a renda fixa só vale para uma construtora séria. O CDB se confere pelo emissor e pelo FGC; o imóvel, por obras entregues e documentos públicos. Cinco verificações fecham a conta:
- 1. Visite obras entreguesPeça o endereço de obras prontas, olhe o acabamento, converse com o porteiro e com quem mora. Uma construtora séria não se incomoda com a visita. A Ceni & Southier tem 12 obras entregues desde 2005 (8 em Ingleses, 2 na Cachoeira do Bom Jesus e 2 no Norte da Ilha) e zero atraso em 20 anos: veja a lista em obras entregues.
- 2. Confira o registro da incorporaçãoA incorporação é registrada na matrícula do terreno antes da venda das unidades (Lei 4.591/1964, art. 32). O memorial de incorporação mostra o projeto aprovado. Veja registro de incorporação: o que traz o memorial e como consultar.
- 3. Leia o memorial descritivoEle diz o padrão de acabamento, os materiais e o que está incluído. Confira com a planta da unidade: memorial descritivo: o padrão de acabamento e o que conferir.
- 4. Divida o preço pelos metros privativosCompare o m² do projeto com o do bairro no FipeZap. Em outubro de 2026, o m² médio de Florianópolis era de R$ 13.690 e o de Ingleses, de R$ 10.421. Mais em quanto custa um apartamento em Florianópolis: m² por bairro.
- 5. Fale com quem já comprouPergunte como foi o contato durante a obra, se o prazo foi cumprido e se o acabamento bate com o memorial. Mostrar o processo, em vez de pedir confiança numa promessa, é o sinal de uma construtora que se verifica.
O roteiro completo, com a lista de documentos, está em construtoras em Florianópolis: como escolher uma para investir e na guia para verificar uma construtora. Para acompanhar a obra de longe depois de assinar, veja como acompanhar uma obra à distância.
Como dividir o dinheiro entre renda fixa e imóvel?
Em vez de escolher um só caminho, divida o dinheiro por prazo: reserva e curto prazo na renda fixa, e a parte que não será tocada por cinco anos ou mais no imóvel.
Uma regra prática divide o dinheiro por quando ele será usado:
- 1. Reserva de emergência, em renda fixa líquidaO dinheiro de que você pode precisar a qualquer momento. Uma referência comum é guardar de 3 a 6 meses de gastos. Quem gasta R$ 8.000 por mês, por exemplo, guarda de R$ 24.000 a R$ 48.000 aqui.
- 2. O que você vai usar em um ou dois anos, em renda fixaEntrada de outro objetivo, viagem, estudo. Prazo curto pede liquidez, e a tabela de 12 a 24 meses mostra como a renda fixa se comporta.
- 3. O que você não vai tocar por cinco anos ou mais, no imóvelÉ a parte que pode ficar parada enquanto a obra valoriza e depois rende aluguel. Ela forma um bem no seu nome, que você pode usar nas temporadas.
A proporção é sua, e a conversa com seu contador ou assessor financeiro também. A Ceni & Southier fala de obra e de Florianópolis, não de carteira de investimentos. O que as parcelas da obra ainda não cobraram também pode ficar rendendo na renda fixa até o dia do vencimento, e é útil conferir o cronograma de pagamentos antes de assinar. Quem quer entender os índices que corrigem as parcelas encontra a explicação em INCC: o que é e como o reajuste mexe nas parcelas.
O imóvel faz sentido se
- Você não vai precisar desse dinheiro em cinco anos.
- Quer um bem no seu nome, com uso possível.
- Aceita o trabalho de decidir bem e acompanhar a obra.
- Verificou quem constrói, em obras entregues.
A renda fixa serve melhor se
- Você pode precisar do dinheiro em breve.
- Busca liquidez diária e nenhum trabalho.
- Prefere uma taxa combinada desde o dia da compra.
- Ainda não verificou quem constrói.
Próximo capítulo (2 de 5): E por que Florianópolis? O metro quadrado que subiu 8,61% em 12 meses, contra 5,44% da média de 56 cidades (FipeZap, outubro de 2026), e os três motivos: terreno limitado, tecnologia e turismo.
Antes de mover o dinheiro: cinco perguntas
- Quando posso precisar desse dinheiro: em meses, ou não vou tocar?
- Que trabalho estou disposto a fazer: nenhum, pouco ou real?
- Comparei o resultado depois do imposto e dos custos, e não só a taxa?
- A porcentagem que me mostram se verifica em obras entregues, com endereço?
- Conferi o registro da incorporação e o memorial da obra?
Perguntas frequentes
Aluguel ou CDI: como comparar?
Não compare o aluguel sozinho com o CDI: o aluguel é só uma metade do resultado do imóvel. Compare a rentabilidade total (aluguel mais valorização) no mesmo prazo, e leve em conta os impostos e os custos de cada caminho.
Imóvel ou Tesouro Direto: qual escolher?
A escolha sai do prazo do dinheiro. O Tesouro Direto tem liquidez em dias e esforço zero; o imóvel é um bem no seu nome, com valorização e aluguel, para dinheiro que você não vai tocar em cinco anos ou mais. Muita gente divide entre os dois.
Investir em imóveis ou na poupança?
A poupança é isenta de IR para pessoa física e, com a Selic acima de 8,5% ao ano, rende 0,5% ao mês mais a TR (Lei 12.703/2012). O imóvel serve a outro objetivo: patrimônio de longo prazo, com valorização e aluguel, mas com custos de compra e liquidez menor.
Preciso de assessor financeiro para decidir?
Um contador ou assessor ajuda a montar a estratégia do seu patrimônio e a conferir o imposto do seu caso. A Ceni & Southier fala de obra e de Florianópolis, e as porcentagens que mostra são de obras já entregues.
O dinheiro das parcelas da obra pode ficar na renda fixa enquanto não vence?
O que ainda não foi cobrado pelo cronograma pode continuar rendendo no CDB ou no Tesouro até a data de cada parcela. Confira as datas e os valores no contrato antes de decidir quanto manter em cada lugar.
Por que investir com a Ceni & Southier?
Uma construtora familiar do Norte da Ilha: 12 obras entregues com endereço desde 2005, zero atraso em 20 anos e a obra a preço de custo, com uma empresa por edifício.
- Desde 2005, 12 obras entregues com endereço: 8 nos Ingleses, 2 na Cachoeira do Bom Jesus e 2 no Norte da Ilha. Dá para visitar cada uma e conversar com quem mora ou aluga lá. Ver as 12 obras.
- Zero atraso em 20 anos: nenhuma obra entregue depois do prazo do contrato.
- Preço de custo, uma empresa por edifício: cada prédio tem a própria SPE, e você paga a construção pelo custo real da obra (Lei 4.591/1964, art. 58).
- A referência da Ceni & Southier: 20% ao ano durante a obra, do preço de lançamento ao de entrega, em juros simples.
- Quem atende é a família que constrói: Márcio, Marlene e Pedro.
Obras entregues
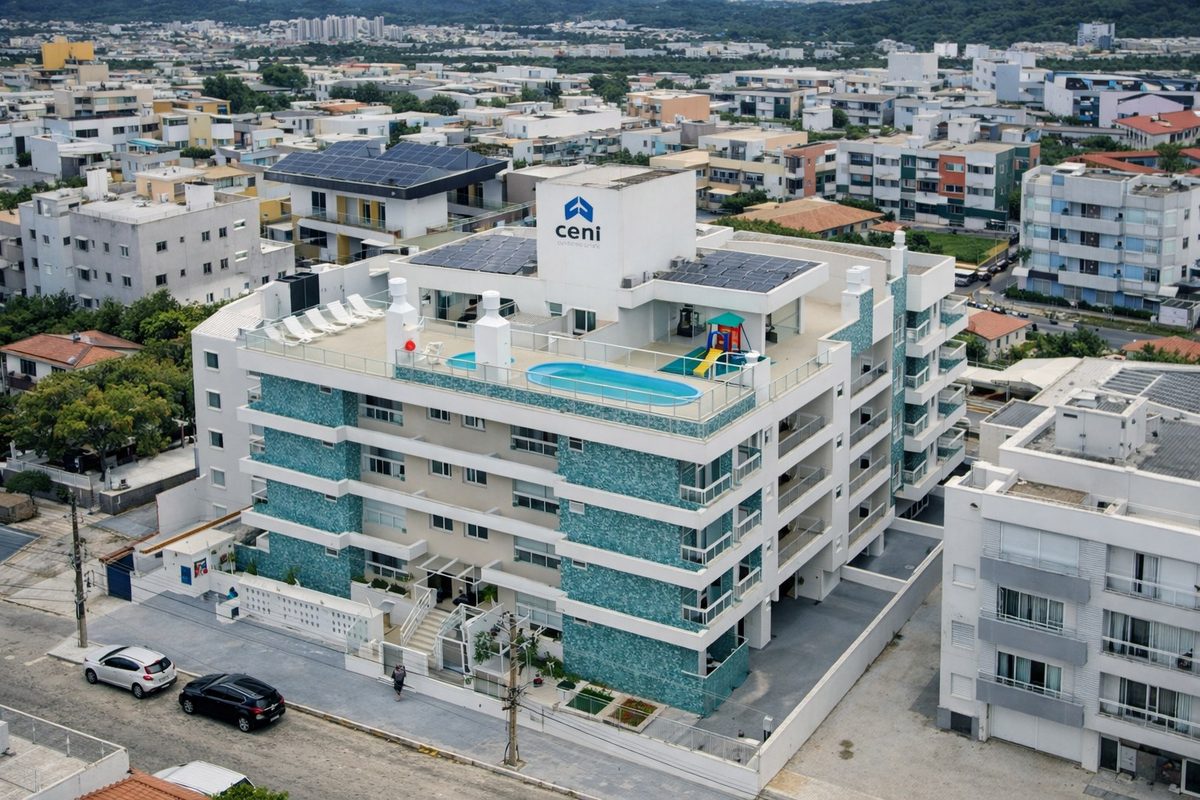
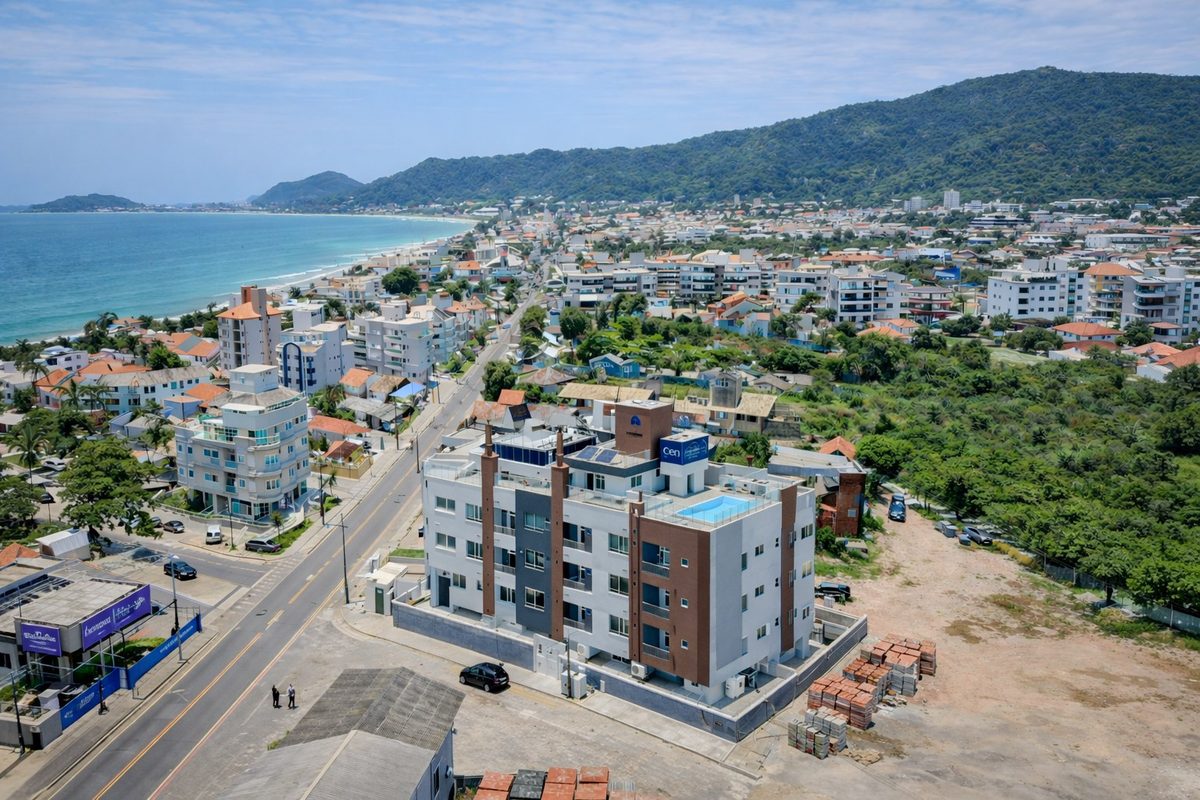
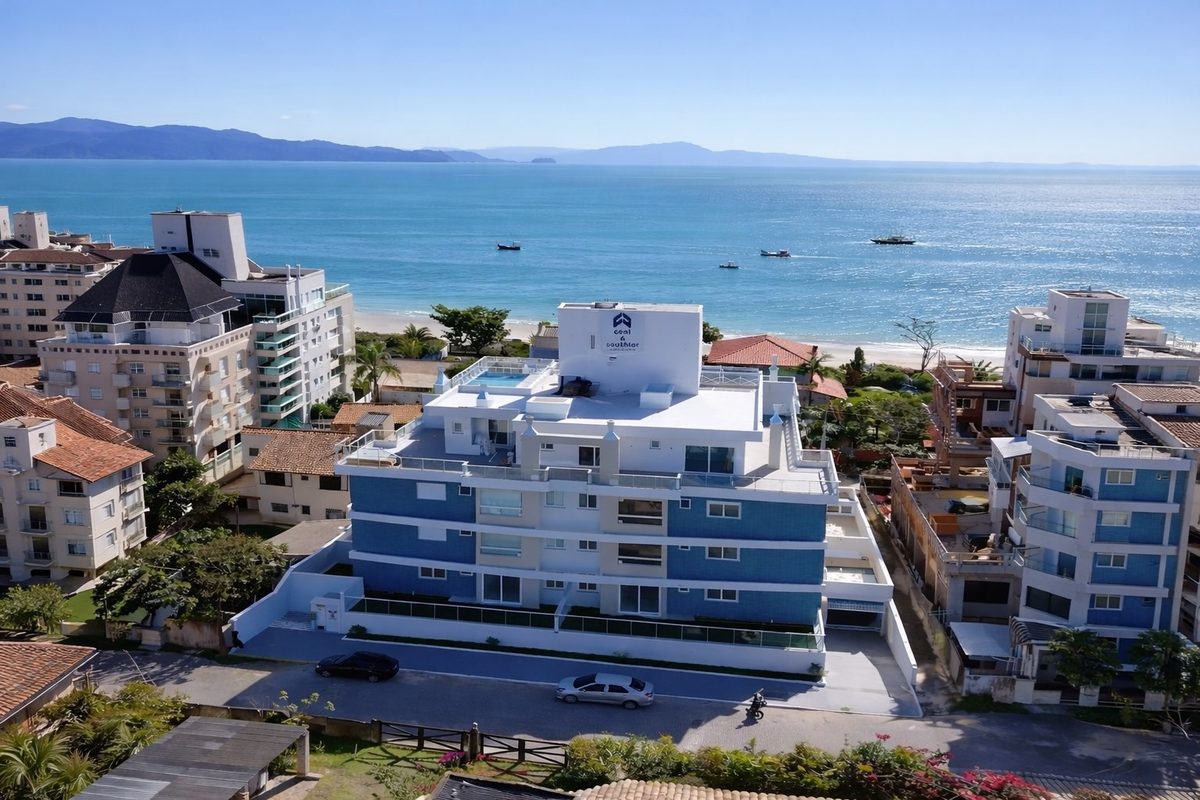
Preço de contrato na planta e anúncio publicado em 2026 de unidade equivalente do mesmo prédio, em reais. Estudo da Ceni & Southier, outubro de 2026.
O seu valor projetado com a referência de 20% por ano de obra, ao lado do CDI e da poupança de hoje, com as taxas do Banco Central.
No mesmo prazo, no CDI de hoje (13,65% ao ano, bruto) seriam R$ 146.794; na poupança de hoje (8,35% ao ano), R$ 127.200. Taxas do Banco Central de 20/10/2026, mantidas iguais no prazo todo.
Ver a calculadora completa →
“Invisto com a Ceni há 10 anos, comprando e vendendo apartamentos o tempo todo com ganho (…). A Ceni é um sócio de investimento que me deu segurança ao longo de todos estes anos.”
As 12 obras entregues com endereço e ano, os casos com contrato e as cinco verificações antes de assinar a compra na planta, com qualquer construtora. Mandamos pelo WhatsApp.
Escreva o seu nome para sabermos para quem mandar.
Quem responde é a equipe da Ceni & Southier, de segunda a sexta, das 9h às 17h.