O que é a Selic e quem decide o valor?
A Selic é a taxa básica de juros do país. O Copom, comitê do Banco Central, define o valor em oito reuniões por ano, e hoje ela está em 13,75% ao ano.
A Selic é o juro que remunera os títulos públicos e serve de base para quase todos os outros juros da economia. Quem decide o valor é o Copom, o Comitê de Política Monetária do Banco Central. Ele se reúne oito vezes por ano e ajusta a taxa para trazer a inflação para a meta, que é de 3%, com tolerância de 1,5 ponto para mais ou para menos (Conselho Monetário Nacional).
Na reunião de 16/09/2026, o Copom reduziu a Selic de 14% para 13,75% ao ano, e na de 04/11/2026 manteve esse valor. A próxima decisão sai em 09/12/2026. O CDI é a taxa que os bancos pagam entre si, e anda colado na Selic: está em 13,65% ao ano. Esses dois números são a régua de qualquer investimento em renda fixa.
| Indicador | Valor | Referência |
|---|---|---|
| Selic | 13,75% ao ano | Banco Central, Copom de 04/11/2026 |
| CDI | 13,65% ao ano | Banco Central, 20/10/2026, bruto |
| Poupança | 8,35% ao ano | Banco Central, 20/10/2026; isenta de imposto para pessoa física |
| IPCA em 12 meses | 4,58% | IBGE, até setembro de 2026 |
Fontes: Banco Central, taxa Selic; IBGE, IPCA.
O seu valor projetado com a referência de 20% por ano de obra, ao lado do CDI e da poupança de hoje, com as taxas do Banco Central.
No mesmo prazo, no CDI de hoje (13,65% ao ano, bruto) seriam R$ 146.794; na poupança de hoje (8,35% ao ano), R$ 127.200. Taxas do Banco Central de 20/10/2026, mantidas iguais no prazo todo.
Ver a calculadora completa →Selic, CDI e poupança servem de régua para o investidor porque dizem quanto o dinheiro paga parado em aplicação: é com essa régua que se mede o imóvel, somando valorização e aluguel.
Por quais caminhos a Selic chega ao mercado imobiliário?
São três caminhos: o custo do financiamento bancário, o crédito e o custo de quem constrói e a concorrência de outros investimentos que pagam juros.
A Selic não fixa o preço de nenhum imóvel. Ela muda o ambiente em volta do preço, por três portas:
- Financiamento bancário. As taxas dos bancos acompanham o custo do dinheiro. Com juro menor, a parcela cai e mais famílias conseguem comprar um imóvel pronto.
- Crédito e custos de quem constrói. Construtoras também tomam crédito e compram insumos. O custo da obra aparece no CUB e no INCC.
- Concorrência de outros investimentos. Quando a renda fixa paga muito, o investidor pede mais do imóvel. Quando a Selic cai, a renda fixa paga menos e o imóvel passa a ser olhado com mais interesse.
Os efeitos não chegam todos juntos nem com a mesma força. O financiamento responde em semanas, a obra em meses, e a decisão de quem tem dinheiro parado leva mais tempo ainda. Por isso o preço dos imóveis raramente acompanha a Selic mês a mês.
Quem investe com dinheiro próprio, sem financiar, sente sobretudo o terceiro caminho: o juro define o que o dinheiro rende na renda fixa, e é com esse número que o imóvel é comparado.
Como a Selic muda a parcela de um financiamento imobiliário?
No financiamento, a taxa média de mercado está em 14,20% ao ano e a regulada em 10,94% (Banco Central, setembro de 2026). Num financiamento de R$ 300.000 em 30 anos, a diferença na 1ª parcela do SAC é de cerca de R$ 731.
O Banco Central divulga as taxas de crédito imobiliário todo mês. Em setembro de 2026, a taxa média de mercado estava em 14,20% ao ano, e a linha regulada (a do SFH, com regras de uso do FGTS e limite de valor) em 10,94% (séries 20772 e 20773).
| Financiamento de R$ 300.000, 360 meses, SAC | Taxa de mercado 14,20% ao ano | Linha regulada 10,94% ao ano |
|---|---|---|
| Taxa mensal equivalente | 1,1127% | 0,8689% |
| Amortização fixa por mês | R$ 833,33 | R$ 833,33 |
| Juros do 1º mês | R$ 3.337,96 | R$ 2.606,74 |
| Parcela do 1º mês | R$ 4.171,29 | R$ 3.440,08 |
Conta nossa, no sistema SAC, sem seguro, tarifas nem correção. Taxas: Banco Central, séries 20772 e 20773, setembro de 2026. A tabela SAC e a Price estão em Tabela Price ou SAC.
A diferença de R$ 731 na primeira parcela mostra como a taxa pesa. No SAC, a parcela cai ao longo do tempo, porque os juros incidem sobre um saldo que diminui. Com a Selic em queda, as taxas novas tendem a cair, mas cada banco repassa no seu ritmo.
Contratos já assinados com taxa fixa não mudam quando a Selic muda. Quem muda é a taxa oferecida a quem contrata de agora em diante. Para ver as taxas por banco, leia juros do financiamento imobiliário em 2026.
E o custo de construir? O que o CUB e o INCC mostram?
O CUB/SC está em R$ 3.171,96 por m² (setembro de 2026) e o INCC-M soma 6,75% em 12 meses. Juros e custo de obra caminham juntos no preço final, mas por canais diferentes.
Construir custa material, mão de obra e dinheiro no tempo. O CUB, Custo Unitário Básico, é calculado pelo Sinduscon de cada estado. Em Santa Catarina, o CUB residencial médio foi de R$ 3.171,96 por m² em setembro de 2026 (Sinduscon Grande Florianópolis). O INCC-M mede a variação desse custo: 6,75% em 12 meses até outubro de 2026 (Banco Central, série 7456).
O juro alto encarece o crédito de quem constrói e de quem compra. Mas o custo da obra tem peso próprio: o INCC ficou acima do IPCA de 4,58% no período. Em um mesmo ano, o juro pode cair enquanto o custo de construir sobe, e é assim que se explica por que imóvel novo não fica mais barato só porque a Selic caiu.
No modelo de obra a preço de custo, quem compra paga a sua parte da construção ao longo da obra: o custo de construir fica no centro da conta. O funcionamento está em obra a preço de custo e o reajuste das parcelas em INCC no imóvel na planta.
Para ver como o custo por m² se forma, leia custo de construção por m² em Florianópolis.
Quando a Selic cai, o rendimento da renda fixa cai junto?
No CDI, sim, na mesma direção: com o CDI em 13,65%, R$ 100.000 dão R$ 13.650 brutos em 12 meses, e cada ponto a menos na Selic tira cerca de R$ 1.000. A poupança, em 8,35%, segue regra própria.
A renda fixa pós-fixada paga um percentual do CDI, que anda com a Selic. Se a Selic cai um ponto percentual, o rendimento anual de um investimento a 100% do CDI cai em torno de um ponto também. Em R$ 100.000, são cerca de R$ 1.000 por ano, antes do imposto.
A poupança segue outra regra: com a Selic acima de 8,5% ao ano, ela paga 0,5% ao mês mais a TR, a Taxa Referencial (Lei 8.177/1991, art. 12, com a redação de 2012). Por isso muda pouco enquanto a Selic ficar acima desse limite.
| R$ 100.000 por 12 meses | Rendimento bruto | Valor final |
|---|---|---|
| CDI a 13,65% ao ano | R$ 13.650 | R$ 113.650 |
| Poupança a 8,35% ao ano | R$ 8.350 | R$ 108.350 |
| Se a Selic caísse 1 ponto (CDI perto de 12,65%) | R$ 12.650 | R$ 112.650 |
Conta nossa, sem imposto de renda e sem taxa. Taxas do Banco Central de 20/10/2026. O CDI paga imposto de renda conforme o prazo: 15% acima de 720 dias (Lei 11.033/2004), o que dá cerca de 11,6% líquidos. A poupança é isenta para pessoa física.
É nesse sentido que a queda de juros ajuda o imóvel: ela diminui o rendimento do dinheiro parado e torna mais atraente o ganho que vem de valorização e de aluguel. Não é uma regra mecânica, e o efeito leva tempo.
Para comparar um investimento imobiliário com a renda fixa no mesmo prazo, em reais e com a data das taxas, veja imóvel na planta ou renda fixa.
O preço do imóvel acompanha a Selic? O que dizem os últimos 12 meses?
Não automaticamente. Nos 12 meses até outubro de 2026, com a Selic em 13,75% ou mais, o m² de Florianópolis subiu 8,61%, acima do IPCA de 4,58% e da média nacional de 5,44% (FipeZap).
Se o preço seguisse a Selic de forma direta, juros altos derrubariam os preços. Os dados recentes mostram outra coisa: o preço depende de renda, de oferta e de localização, além do juro.
| Em 12 meses até outubro de 2026 | Variação do preço de venda por m² | Preço por m² |
|---|---|---|
| Florianópolis | +8,61% | R$ 13.690 |
| Média nacional (FipeZap) | +5,44% | R$ 10.065 |
| IPCA (inflação oficial) | +4,58% | não se aplica |
Fontes: FipeZap, índice de venda residencial, outubro de 2026; IBGE, IPCA.
Florianópolis tem o 2º m² mais alto entre as capitais e o 4º entre as 56 cidades do índice (FipeZap, outubro de 2026). A Ilha tem pouco terreno livre para construir, e a economia local tem um polo de tecnologia que, segundo o Observatório ACATE (27/08/2026), pesa 21% do PIB da cidade. Esses fatores sustentam a procura mesmo com juros altos.
Para ver o que explica a alta e como ela se compara a outros períodos, leia valorização imobiliária em Florianópolis. O retrato do mercado no país inteiro está em mercado imobiliário em 2026.
A Selic em queda é hora de comprar?
Nem sempre: a decisão começa pelo seu objetivo e pelo seu prazo, e a Selic é só um dos fatores. Esperar também tem custo.
Uma queda de juros costuma aliviar o financiamento e aumentar a procura. Quem compra antes da queda paga o preço de hoje; quem espera pode encontrar parcelas menores e preços maiores. Ninguém acerta essa direção com antecedência, nem o mercado.
Para o investidor, a pergunta mais útil é outra: o que este dinheiro precisa fazer, e em quanto tempo? Três cenários ajudam:
- Dinheiro próprio e prazo de 3 anos ou mais. O imóvel na planta valoriza durante a obra, e a Selic pesa menos, porque não há financiamento no meio.
- Compra financiada. Compare as taxas por banco e escolha entre SAC e Price antes de decidir o momento.
- Dinheiro que fica em renda fixa por enquanto. A queda da Selic reduz o rendimento, e vale refazer a comparação a cada reunião do Copom.
A referência da Ceni & Southier é de 20% ao ano durante a obra, juros simples, do preço de lançamento ao de entrega: é uma referência de valorização da obra, e não uma garantia. Em 36 meses, com as taxas de hoje mantidas fixas, R$ 100 mil viram cerca de R$ 139,8 mil no CDI líquido e R$ 127,2 mil na poupança; na planta, pela referência, R$ 160 mil (conta nossa). Nas obras entregues, do contrato ao anúncio de 2026, os casos em reais foram +228% no Solar de Lótus, +200% no Solar da Cachoeira e +120% no Solar de Bougainville.
Quem quiser olhar o argumento de esperar ou comprar já tem uma guia própria: comprar imóvel agora ou esperar.
Quais indicadores acompanhar para não ser pego de surpresa?
Cinco séries resolvem: a Selic do Copom, o Boletim Focus, as taxas de crédito imobiliário, o FipeZap e o INCC com o CUB. Todas são públicas e atualizadas todo mês.
- 1. Selic e a ata do CopomNo site do Banco Central, ache o calendário das reuniões e o comunicado. A decisão sai no fim do segundo dia de cada reunião.
- 2. Boletim FocusO Banco Central publica toda semana a mediana das projeções do mercado para a Selic e para o IPCA do ano. É uma expectativa, não uma promessa.
- 3. Taxas de crédito imobiliárioSéries 20772 (taxa média de mercado) e 20773 (linha regulada) do Banco Central, atualizadas todo mês.
- 4. FipeZapPreço de venda por m² de Florianópolis e das demais cidades, com variação em 12 meses.
- 5. INCC e CUBO INCC-M na série 7456 do Banco Central e o CUB/SC no Sinduscon Grande Florianópolis, para o custo de construir.
Uma rotina simples: uma vez por mês, anote Selic, CDI, taxa de financiamento, m² e INCC. Em seis meses você terá um quadro seu, com a data de cada número, e deixará de depender de manchete.
A Selic mexe na renda de aluguel e na valorização do imóvel?
Pouco no aluguel e de forma indireta na valorização. O aluguel segue índice de inflação e a procura local; a Selic só entra como régua para o investidor decidir se o imóvel compensa.
O contrato de aluguel residencial é reajustado uma vez por ano, por um índice previsto no contrato, em geral de inflação (Lei 10.192/2001). A Selic não entra nessa conta. O valor do aluguel nasce da procura por moradia e por hospedagem, da oferta e da região.
Em Florianópolis, o aluguel por m² está em R$ 61,19 ao mês na média da cidade e a renda bruta (aluguel de 12 meses dividido pelo preço do imóvel) é de cerca de 5,4% ao ano (FipeZap Locação, agosto de 2026, e FipeZap Venda, outubro de 2026). Ingleses, no Norte da Ilha, tem aluguel de R$ 47,2 por m² e a mesma renda bruta de cerca de 5,4%.
Esse número é só a renda. O ganho do investidor tem duas partes: o aluguel e a valorização do imóvel. Por isso a conta certa soma as duas, desconta custos (condomínio, IPTU, administração, imposto) e só então compara com o CDI líquido. É o que fazem rentabilidade de imóvel: como calcular e comprar apartamento para alugar vale a pena?.
Na valorização, o juro age por um canal de longo prazo: financiamento mais barato aumenta a procura, e procura maior sustenta preço. Em Florianópolis, onde a Ilha tem pouco terreno novo para construir, esse efeito encontra uma oferta limitada.
Como ler uma decisão do Copom em quatro passos?
Leia o número novo, a variação, o comunicado e a próxima reunião. Depois, anote a data e refaça só as contas que dependem da taxa.
- 1. O número novoAnote a Selic, hoje 13,75% ao ano, e o dia da decisão.
- 2. A variaçãoVeja se subiu, caiu ou ficou igual, e em quantos pontos. A última, em 04/11/2026, manteve a taxa; a anterior, em 16/09/2026, cortou 0,25 ponto.
- 3. O comunicadoO texto do Copom diz o que o comitê espera da inflação e dá pistas do próximo passo. Leia o resumo, sem tirar conclusões de uma frase só.
- 4. A próxima reuniãoMarque a data. Decisões de investimento que dependem de juro podem esperar a próxima sem perder o prazo.
Depois da leitura, refaça só as contas que usam a taxa: a parcela do financiamento, o CDI de hoje e a comparação com o imóvel. As que dependem de renda, localização e prazo da obra não mudam com a reunião.
Qual é o próximo passo depois de entender o efeito dos juros?
Com o efeito dos juros entendido, a escolha passa a ser o caminho: imóvel ou fundo imobiliário, planta ou pronto, e a conta contra a renda fixa.
A Selic ajuda a decidir o momento e a comparação, mas não escolhe o investimento. Para seguir, estas guias fazem as contas:
- Imóvel físico ou fundo imobiliário (FII): qual compensa, pela rentabilidade total e pelo patrimônio.
- Imóvel na planta ou pronto: o que muda no prazo, no pagamento e na valorização.
- Imóvel na planta vale a pena?: a conta com CDI, poupança e valorização.
Antes de decidir pelo juro, confira
- Você sabe a Selic, o CDI e a taxa de financiamento de hoje, com a data?
- Já simulou a parcela do financiamento em SAC e em Price?
- Sabe se o seu financiamento é de taxa fixa ou muda com o tempo?
- Comparou o imóvel com o CDI e com a poupança no mesmo prazo?
- Escolheu os indicadores que vai acompanhar todo mês?
Três prédios entregues, do preço na planta ao anúncio de hoje.
Para comparar com a renda fixa: R$ 100 mil no CDI, de dez/2017 a out/2026, viraram R$ 216 mil, antes do imposto (Banco Central); no Solar de Lótus, o mesmo valor na planta vale hoje R$ 328 mil.
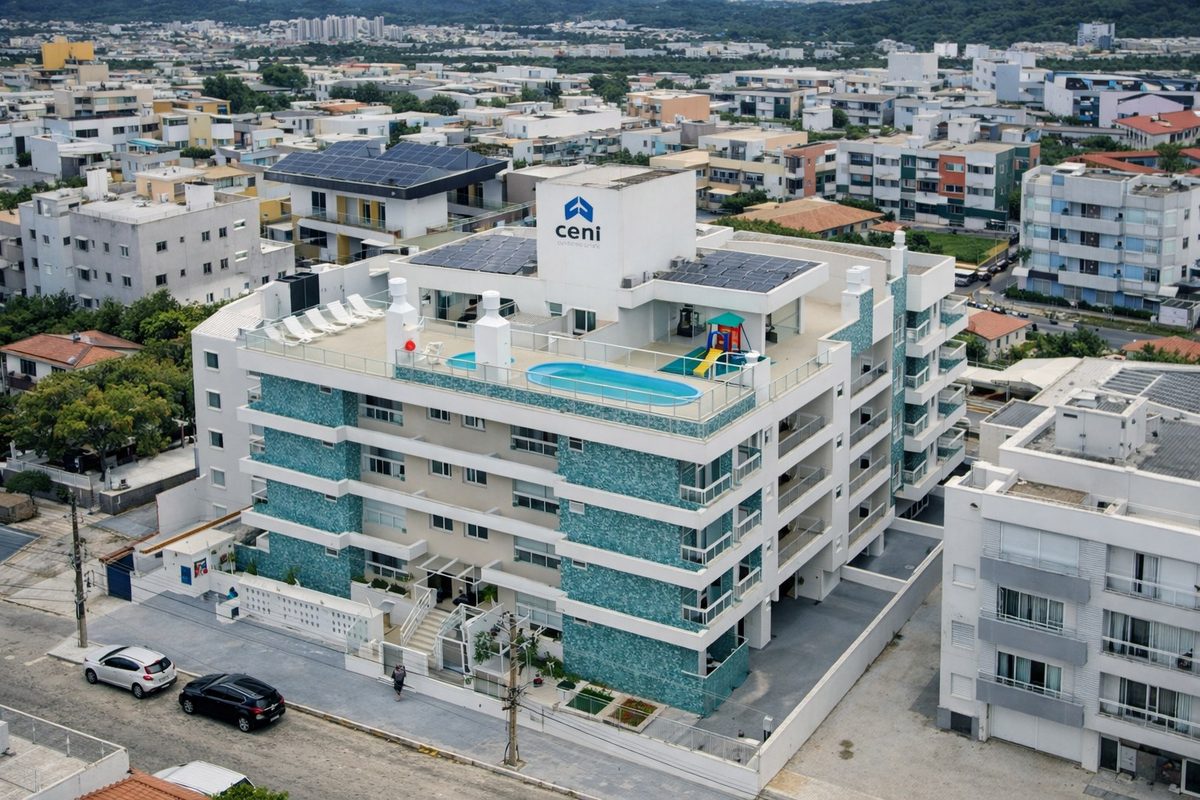
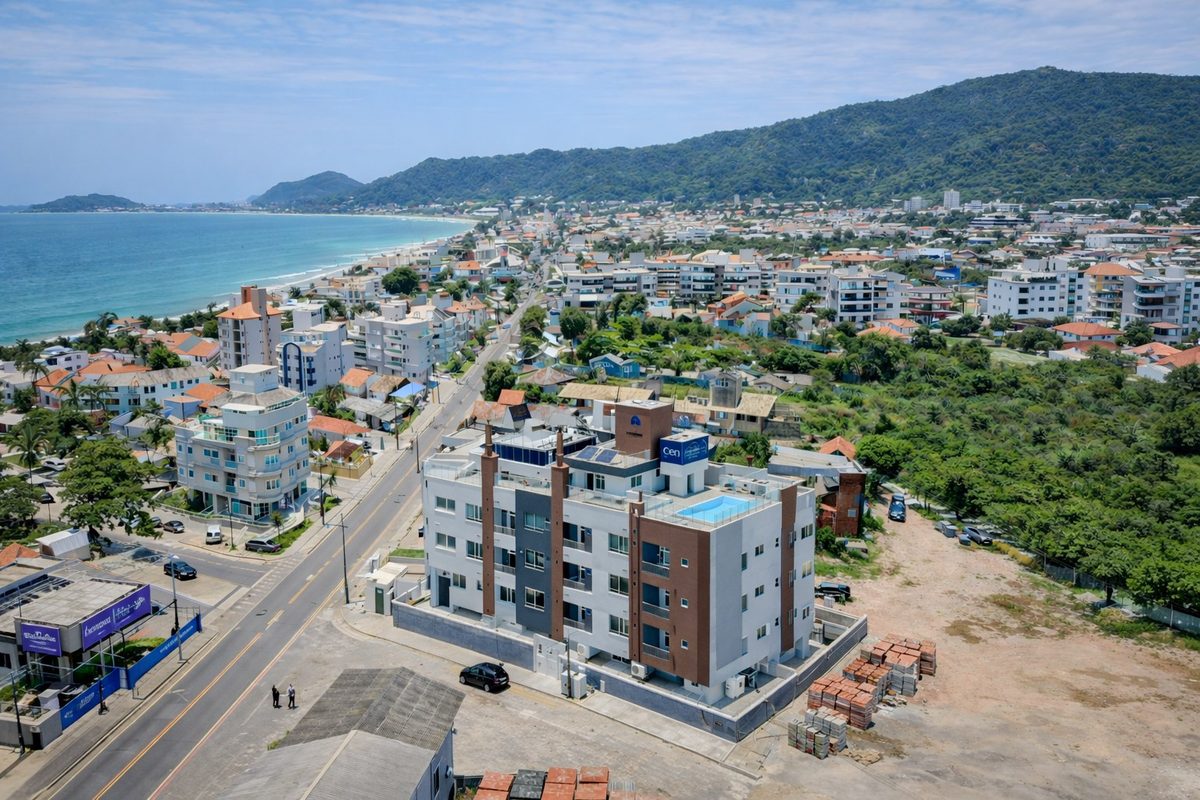
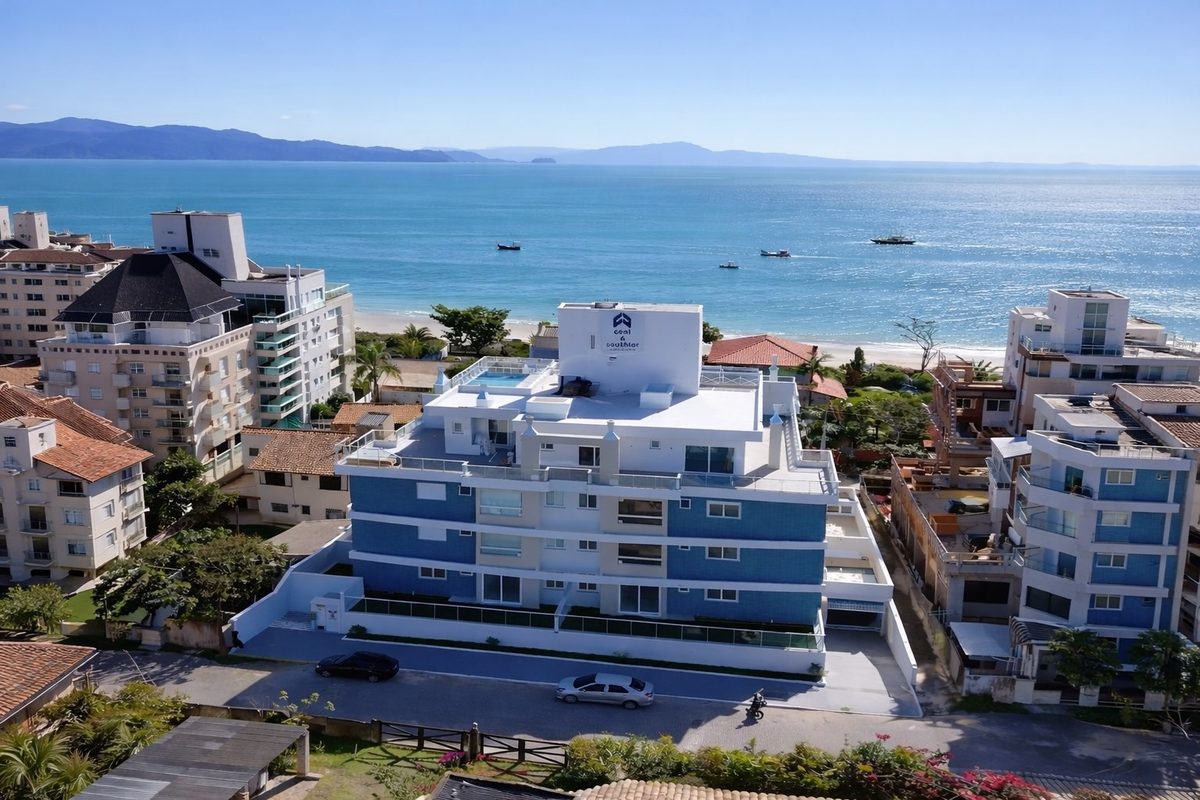
O Solar da Cachoeira tinha prazo até março de 2024 e foi entregue em dezembro de 2023. Mandamos o contrato e o endereço de cada obra para você ir ver.
Preço de contrato na planta e anúncio publicado em 2026 de unidade equivalente do mesmo prédio, em reais. Estudo da Ceni & Southier, outubro de 2026.
Perguntas frequentes
Quando a Selic cai, o preço dos imóveis sobe?
Pode subir, porque o crédito fica mais barato e a renda fixa paga menos, mas não é automático. O preço também depende de renda, oferta e localização, e o efeito leva meses.
Selic e CDI são a mesma coisa?
Quase. A Selic é a taxa básica definida pelo Copom. O CDI é a taxa que os bancos pagam entre si, e anda colado nela: 13,65% contra 13,75% ao ano.
A Selic muda o valor do meu aluguel?
Não diretamente. O reajuste do aluguel segue o índice do contrato, em geral de inflação, e é anual (Lei 10.192/2001). A Selic pode influenciar a procura por imóveis, e por isso o aluguel, mas só de forma indireta.
O financiamento que eu já tenho muda quando a Selic cai?
Se a taxa do contrato é fixa, não muda. Quem se beneficia da queda é quem contrata um financiamento novo, ou quem consegue trocar de banco com a portabilidade.
Onde vejo as taxas de financiamento por banco?
No Banco Central, nas séries 20772 e 20773 do crédito imobiliário, e nos sites dos próprios bancos. Compare sempre a taxa efetiva e o custo total, e não só a parcela.
“Invisto com a Ceni há 10 anos, comprando e vendendo apartamentos o tempo todo com ganho (…). A Ceni é um sócio de investimento que me deu segurança ao longo de todos estes anos.”