
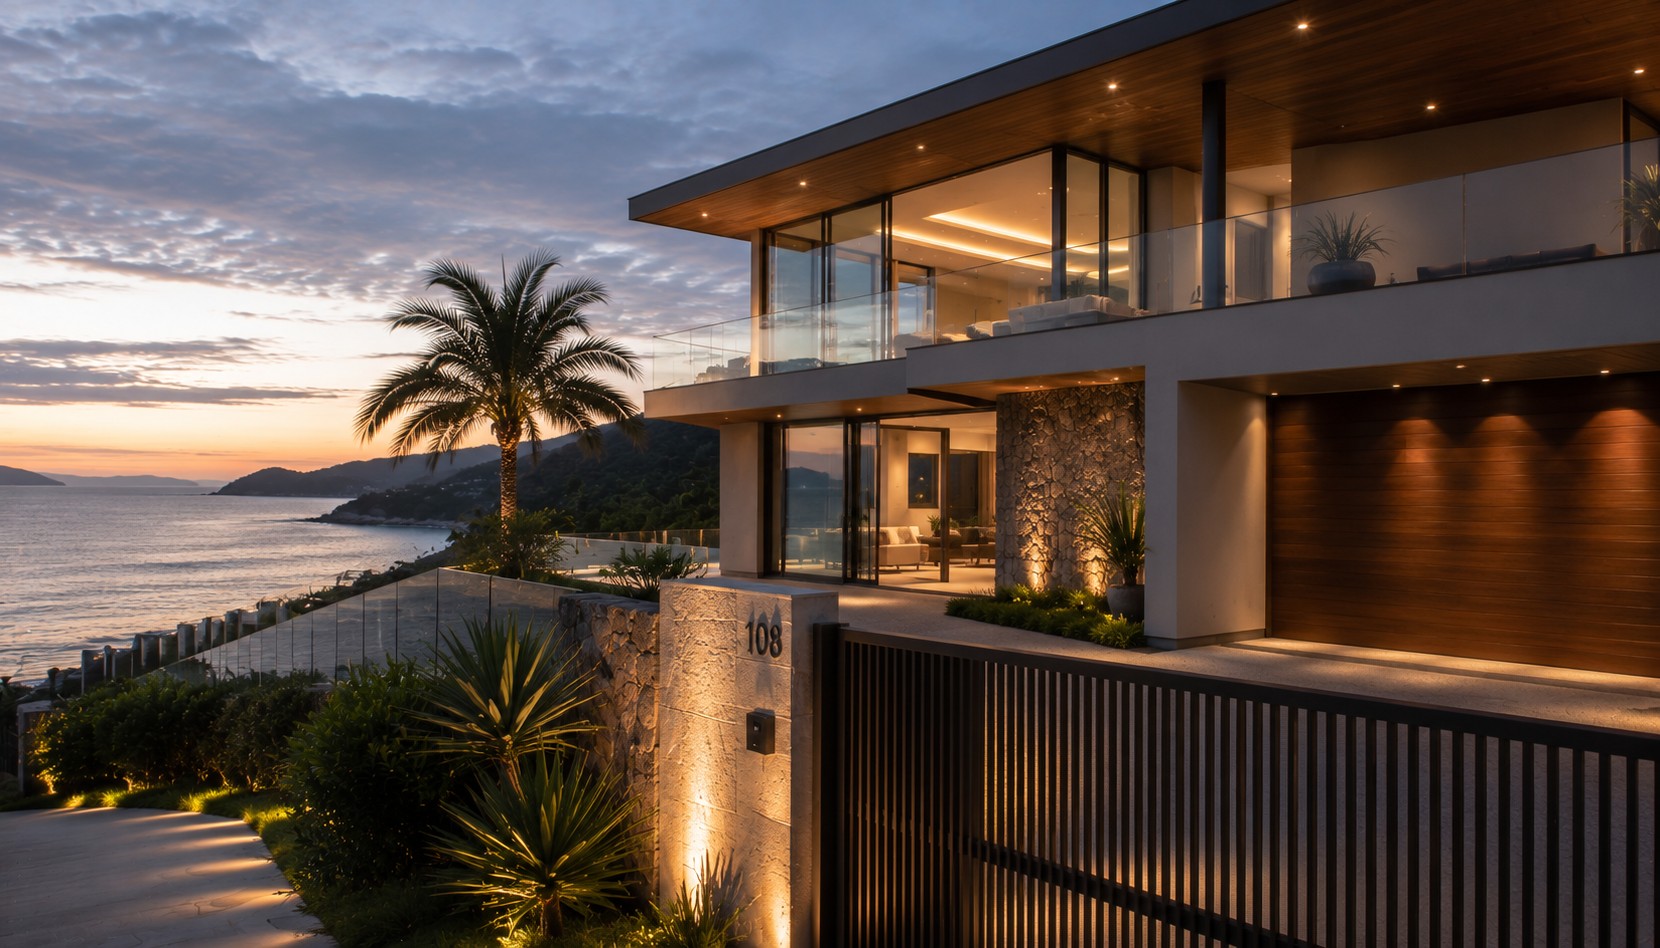
Proprietários de imóveis de alto padrão na orla de Florianópolis costumam tratar o seguro residencial como um item burocrático a mais no fechamento da compra. Contratam rápido, muitas vezes replicando a mesma apólice genérica que serviria para qualquer apartamento urbano. Isso ignora que um imóvel litorâneo tem uma exposição a riscos diferente da de um imóvel de centro urbano, protegido de vento e maresia.
O problema aparece exatamente quando esse dimensionamento fica raso. Um seguro contratado sem considerar as particularidades de uma região costeira pode deixar o proprietário exposto justamente nos riscos mais prováveis de acontecer ali: vendaval, infiltração acelerada pela umidade constante, corrosão de esquadrias e instalações.
Ao mesmo tempo, esse seguro genérico cobre com detalhe situações que, naquele imóvel específico, dificilmente vão ocorrer. Existe uma diferença clara entre ter uma apólice e ter uma apólice que efetivamente protege o patrimônio segurado.
Este guia detalha o que considerar ao contratar seguro residencial para um imóvel de alto padrão na orla de Florianópolis.
Aborda quais riscos são específicos da região, quais coberturas merecem atenção redobrada e como a modalidade de uso do imóvel, próprio ou destinado à locação por temporada, muda o que precisa estar na apólice. Também mostra quais cuidados evitar na hora de comparar propostas.
Veja também: Investimento Imobiliário em Florianópolis: Guia para Valorização, Renda, Segurança Jurídica e Patrimônio
Riscos específicos de imóveis na orla
Um imóvel de alto padrão localizado a poucos metros do mar está sujeito a um conjunto de riscos que um seguro genérico, pensado para qualquer residência urbana, não necessariamente prioriza.
O primeiro é a exposição à maresia. O ar salino próximo à costa acelera processos de corrosão em componentes metálicos: esquadrias de alumínio e aço, ferragens, redes de instalação elétrica e hidráulica embutidas, estruturas de varanda e fachada.
Esse desgaste é progressivo e nem sempre visível no dia a dia. Contudo, compromete a durabilidade de acabamentos e instalações num ritmo mais acelerado do que em imóveis afastados do litoral.
Por isso, um seguro bem dimensionado para esse cenário considera não apenas danos súbitos, mas também o perfil de manutenção que a proximidade do mar exige. Ele também deve cobrir itens que tendem a falhar primeiro nesse contexto, como sistemas elétricos e hidráulicos.
O segundo risco relevante é a exposição a eventos climáticos. Regiões costeiras estão mais sujeitas a ventos fortes e temporais do que áreas urbanas protegidas por outras edificações ou relevo.
Isso não significa que Florianópolis seja uma região de risco climático elevado. Na verdade, a cidade tem histórico de estabilidade e baixo índice de eventos extremos quando comparada a outras regiões litorâneas do país. Ainda assim, ao dimensionar a cobertura de um imóvel na orla, faz sentido considerar com atenção itens como vendaval e danos causados por chuva, de forma mais criteriosa do que se faria para um imóvel de perfil urbano tradicional.
O terceiro ponto, e um dos mais negligenciados, é a diferença de exposição entre uso permanente e uso de temporada. Um imóvel ocupado o ano inteiro tem alguém monitorando o dia a dia: um vazamento é percebido na hora, e uma infiltração é identificada antes de virar um dano maior.
Já um imóvel de temporada, que passa parte do ano vazio entre uma estadia e outra, fica sem esse monitoramento constante. Um problema que começaria pequeno, como uma infiltração discreta ou um princípio de curto-circuito, pode evoluir sem ninguém notar até a próxima ocupação.
Esse cenário de vacância parcial torna a escolha certa de cobertura ainda mais relevante para imóveis de alto padrão usados em regime de temporada. Por isso, vale conversar diretamente com a seguradora ou corretora sobre esse ponto ao contratar a apólice.
Veja também: Investir em imóveis na Beira-Mar Norte: o que avaliar antes de comprar
Coberturas essenciais a considerar
Ao avaliar propostas de seguro residencial para um imóvel de alto padrão na orla, alguns tipos de cobertura merecem atenção prioritária, dado o perfil de risco descrito acima.
Danos elétricos é um dos itens mais relevantes em qualquer imóvel litorâneo. A combinação de umidade constante com oscilações de rede, mais comuns em períodos de tempestade, aumenta a probabilidade de sobrecarga em equipamentos e instalações.
Vale conferir com atenção o que exatamente essa cobertura inclui. Ela pode abranger apenas a rede elétrica da estrutura ou também eletrodomésticos e equipamentos eletrônicos, que em unidades de alto padrão costumam representar um valor relevante do patrimônio segurado.
Vendaval é outra cobertura que merece análise cuidadosa em imóveis de orla, dado o histórico de exposição a ventos mais intensos característico de regiões costeiras. Vale verificar se a apólice cobre danos a esquadrias, telhado, marquises e estruturas externas. Esses elementos, em imóveis de alto padrão, muitas vezes têm acabamento diferenciado e custo de reposição mais alto do que em construções padrão.
Infiltração conecta-se diretamente ao ponto levantado sobre maresia e desgaste acelerado. Vale entender se a cobertura contempla infiltração por chuva, por falha em impermeabilização e por problemas de origem em unidades vizinhas. Essa é uma situação comum em edifícios, onde um vazamento originado em outro andar pode afetar o imóvel segurado, mesmo sem que o proprietário tenha qualquer responsabilidade sobre a causa.
Responsabilidade civil ganha relevância adicional em imóveis com locação por temporada ou operação via plataformas como Airbnb. Um hóspede ocupando o imóvel gera um tipo de exposição diferente da de uso próprio, desde um acidente doméstico até danos causados a terceiros dentro da unidade.
Essa cobertura protege o proprietário de reclamações que poderiam surgir dessa dinâmica de ocupação por terceiros. Um seguro pensado apenas para uso residencial pessoal pode não contemplar esse cenário da mesma forma.
Por fim, a cobertura de conteúdo é particularmente relevante em imóveis de alto padrão mobiliados. O mobiliário, os eletrodomésticos e os itens de decoração costumam representar uma parcela significativa do valor total do patrimônio investido.
Um imóvel entregue e mobiliado para locação de temporada tem, em geral, um valor de conteúdo bem mais alto do que uma residência comum. Por isso, vale garantir que esse valor esteja refletido corretamente na cobertura contratada, e não subestimado por uma avaliação genérica de “conteúdo padrão residencial”.
Seguro e locação por temporada
Um ponto que costuma gerar confusão é a diferença entre dois tipos de seguro. De um lado, há o seguro residencial padrão, pensado para um imóvel de uso próprio e permanente. De outro, há as coberturas específicas que fazem sentido quando o imóvel é destinado, total ou parcialmente, à locação por temporada.
Isso se conecta diretamente à estratégia de aluguel híbrido que costuma funcionar bem para imóveis de alto padrão na orla de Florianópolis. Ela combina alta temporada com locação por diária, concentrada em cerca de 70 dias do ano entre dezembro e fevereiro, com contratos de locação mais longos no restante do calendário, em baixa e média temporada.
Cada um desses regimes tem uma dinâmica de ocupação diferente. Portanto, isso deveria estar refletido na apólice.
Durante a alta temporada, com giro constante de hóspedes por diária, o risco de responsabilidade civil e de desgaste acelerado por uso intenso é maior. Mais pessoas circulando pelo imóvel em um curto espaço de tempo aumenta a chance estatística de um incidente.
Já nos períodos de baixa temporada, com contratos mais longos ou até com o imóvel vazio entre uma locação e outra, o risco predominante muda de perfil. Passa a ser mais relevante o cenário de vacância sem monitoramento constante, discutido anteriormente.
Uma apólice pensada apenas para uso residencial próprio pode não contemplar adequadamente a exposição de um imóvel em regime de locação por temporada. Isso acontece porque ela exclui explicitamente esse tipo de uso ou simplesmente não foi dimensionada para esse padrão de ocupação.
Por isso, ao estruturar um imóvel de alto padrão para o modelo híbrido, vale confirmar diretamente com a seguradora se a modalidade contratada contempla locação por temporada. Vale também entender o que muda em termos de cobertura entre um regime e outro.
Veja também: Investir em imóveis no Centro de Florianópolis: o que os dados mostram
Gestão terceirizada e seguro
Para o proprietário que opta pela gestão terceirizada da locação, o seguro residencial costuma entrar na conversa de forma natural. Esse modelo é comum entre quem não mora em Florianópolis o ano inteiro ou não quer se dedicar à rotina operacional de hospedagem.
Empresas especializadas em administração de imóveis de temporada na ilha lidam no dia a dia com o ciclo completo de ocupação: divulgação, check-in e check-out, limpeza entre estadias e suporte ao hóspede. Essas empresas cobram uma taxa de gestão que costuma variar entre 10% e 15% da receita de locação gerada.
Por estarem em contato constante com esse fluxo, essas administradoras costumam orientar o proprietário sobre que tipo de cobertura faz sentido para o perfil de uso do imóvel. Em muitos casos, também intermediam diretamente a exigência de determinadas coberturas junto ao proprietário, como parte do próprio serviço de gestão.
Essa orientação tende a ser valiosa porque parte de quem observa, na prática, os incidentes mais comuns em imóveis de temporada na região. Isso ajuda o proprietário a evitar tanto a subcontratação de cobertura quanto o gasto desnecessário em coberturas pouco relevantes para aquele perfil de uso.
Vale tratar essa conversa com a administradora como parte do planejamento do seguro, e não como um detalhe posterior à contratação da gestão.
Cuidados na hora de contratar
Alguns cuidados práticos ajudam a evitar que a contratação do seguro vire apenas uma formalidade mal resolvida.
O primeiro é comparar coberturas, não apenas preço. É comum que duas propostas com valores parecidos tenham diferenças relevantes no que efetivamente cobrem. Por exemplo, uma pode incluir vendaval e infiltração com mais amplitude, enquanto outra foca em itens menos relevantes para um imóvel de orla.
Vale pedir o detalhamento completo de cada cobertura antes de decidir com base apenas no valor final da apólice.
O segundo é revisar o valor de cobertura periodicamente, especialmente conforme o imóvel se valoriza. Regiões como Jurerê Internacional, Canajurê, Ingleses e Cachoeira do Bom Jesus vêm passando por consolidação de infraestrutura e valorização imobiliária consistente ao longo dos últimos anos. Isso significa que um imóvel comprado há alguns anos provavelmente vale hoje mais do que o valor declarado na apólice original.
Uma cobertura desatualizada, calculada sobre um valor de imóvel defasado, deixa o proprietário subsegurado justamente no momento em que o patrimônio segurado é maior. Por isso, vale revisar esse valor a cada renovação de apólice, e não deixar esse número parado por anos enquanto o imóvel valoriza.
O terceiro é considerar o perfil de uso do imóvel ao longo do ano ao definir a modalidade. Como detalhado nas seções anteriores, um imóvel usado no modelo híbrido de aluguel tem uma dinâmica de risco diferente de um imóvel de uso exclusivamente pessoal.
Essa diferença deveria estar refletida na escolha da apólice desde o início, e não descoberta depois de um sinistro.
Conclusão: Seguro residencial em imóveis de alto padrão na orla de Florianópolis
Contratar o seguro certo para um imóvel de alto padrão na orla de Florianópolis não é um detalhe burocrático. É parte da gestão responsável de um patrimônio que, por estar em região costeira e muitas vezes operar em regime de locação por temporada, tem um perfil de risco próprio.
Entender esse perfil, escolher coberturas que respondam a ele e revisar o valor segurado com regularidade é o que garante que a apólice cumpra seu papel no momento em que for realmente necessária.
Na Ceni & Southier, entendemos que a primeira linha de proteção de qualquer imóvel começa antes do seguro: está na qualidade construtiva. Empreendimentos bem projetados e bem executados, com atenção a materiais resistentes à maresia, sistemas elétricos e hidráulicos dimensionados para uso intenso e acabamentos pensados para o clima litorâneo, reduzem a frequência e a gravidade dos sinistros que o seguro precisa cobrir.
Fale com nossa equipe – Ceni & Southier
Avaliar cada oportunidade dentro do eixo estratégico de Florianópolis exige acompanhamento de quem conhece o mercado local e a estrutura jurídica de cada empreendimento.
A Ceni & Southier Construções reúne esse conhecimento em projetos estruturados via SPE, com acesso ao custo real da obra e patrimônio de afetação.
Fale com a nossa euipe equipe para conhecer os empreendimentos em andamento e entender qual modelo de investimento se alinha aos seus objetivos patrimoniais.