¿Qué diferencia hay entre un plazo fijo UVA y uno tradicional?
El tradicional fija la tasa el día que lo hacés y sabés cuánto vas a cobrar. El UVA convierte tu capital en unidades que suben con la inflación y paga, además, una tasa chica: sabés que acompañás a los precios, pero no cuánto vas a cobrar en pesos.
| Plazo fijo tradicional | Plazo fijo UVA | Plazo fijo UVA precancelable | |
|---|---|---|---|
| Qué te pagan | Una tasa fija en pesos, conocida de antemano | El capital ajustado por la UVA más una tasa fija chica | Igual que el UVA, si llegás al vencimiento |
| Plazo mínimo | 30 días | 90 días | 90 días para personas humanas |
| Salir antes | No, salvo que el banco ofrezca otra cosa | No | Sí, desde el día 30, con la tasa fija que fije el contrato |
| Sabés cuánto cobrás | Sí, el primer día | No: depende de la inflación | No, salvo que precanceles |
| Qué decide el resultado | Que la tasa supere a la inflación del período | La inflación misma y la tasa adicional | Igual que el UVA |
| Garantía de los depósitos | Sí | Sí | Sí |
BCRA, texto ordenado «Depósitos e inversiones a plazo» al 11/09/2026 (última comunicación incorporada: A 8479): punto 1.12.1 (tasa fija, mínimo 30 días), 1.12.3 (UVA, mínimo 90 días) y 2.3 (opción de cancelación anticipada: UVA de personas humanas, mínimo 90 días; la opción se ejerce desde los 30 días; Comunicación A 8246, vigente desde el 02/06/2025).
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →Un cambio que muchas páginas no tienen. Durante años, el UVA precancelable pedía 180 días como mínimo. Desde el 02/06/2025, para personas humanas, el mínimo es de 90 días, igual que el UVA común (BCRA, A 8246). Si un banco o una nota te dice 180, pedí que te muestren la norma.
Qué significa para vos. Con el tradicional apostás a que la inflación baje o se quede por debajo de la tasa. Con el UVA no apostás: acompañás a la inflación que haya. Qué hacer: antes de elegir, escribí para cuándo necesitás la plata. Si es en menos de 90 días, el UVA no es opción.
¿Cuánto pagó cada uno en los últimos doce meses?
Del 31/10/2025 al 26/10/2026, un plazo fijo tradicional renovado cada 30 días a la tasa promedio del sistema sumó 27,3%, y el ajuste de la UVA, 32,9%. La inflación de los doce meses a septiembre fue de 33,4% (INDEC). El tradicional quedó por debajo de los precios; el UVA, a la par.
| Período | Tradicional renovado cada 30 días | Ajuste UVA (sin la tasa adicional) | Dólar mayorista en el período |
|---|---|---|---|
| Doce meses (31/10/2025 al 26/10/2026) | +27,27% | +32,86% | +6,76% |
| En 2026 (31/12/2025 al 27/10/2026) | +20,48% | +27,20% | +5,44% |
| Seis meses (30/04 al 27/10/2026) | +10,51% | +13,59% | +11,41% |
Cuenta de Ceni & Southier con series del BCRA (API de estadísticas, consultada el 02/11/2026): tasa de depósitos a 30 días del sistema (serie 12), con la tasa del día de cada renovación; valor de la UVA (serie 31); tipo de cambio mayorista de referencia (serie 5). Sin impuestos. Cada banco paga su propia tasa.
Mes a mes en 2026
| Mes | Inflación del mes (INDEC) | Tasa a 30 días, promedio del mes | Lo que paga en 30 días | Dólar mayorista en el mes |
|---|---|---|---|---|
| Enero | 2,9% | 28,93% anual | 2,38% | −0,81% |
| Febrero | 2,9% | 28,99% anual | 2,38% | −2,67% |
| Marzo | 3,4% | 26,52% anual | 2,18% | −1,86% |
| Abril | 2,6% | 21,92% anual | 1,80% | −0,12% |
| Mayo | 2,1% | 20,29% anual | 1,67% | +2,11% |
| Junio | 1,9% | 19,94% anual | 1,64% | +5,16% |
| Julio | 2,1% | 20,31% anual | 1,67% | +0,37% |
| Agosto | 1,7% | 21,21% anual | 1,74% | +1,41% |
| Septiembre | 1,9% | 21,38% anual | 1,76% | +0,53% |
Inflación: INDEC, IPC, publicada por el BCRA (series 27 y 28). Tasa: BCRA, serie 12, promedio de los días del mes; «lo que paga en 30 días» = tasa anual × 30 ÷ 365. Dólar: BCRA, Comunicación A 3500, último dato de cada mes contra el del mes anterior. Cuenta de Ceni & Southier.
Lo que muestra la tabla. En ocho de los nueve meses, la tasa a 30 días pagó menos que la inflación del mes. Solo en agosto quedó apenas arriba. Por eso el tradicional perdió poder de compra en el año, aunque el saldo en pesos subiera.
Qué hacer. Mirá la tasa de tu banco al lado de la última inflación mensual del INDEC. Si la tasa de 30 días, dividida por doce, no llega a la inflación del mes, el tradicional te deja atrás de los precios.
¿Cómo funciona el plazo fijo UVA por dentro?
El día que lo hacés, tus pesos se dividen por el valor de la UVA y quedás con una cantidad de UVA. Al vencer, esa cantidad se multiplica por el valor de la UVA de ese día y se suma la tasa fija. La UVA sigue al CER, que se calcula con la inflación del INDEC.
La UVA (Unidad de Valor Adquisitivo) es un valor en pesos que publica el BCRA todos los días. Nació con base 14,05 el 31/03/2016 y el 02/11/2026 valía $ 2.177,53. Se actualiza con el CER (Coeficiente de Estabilización de Referencia), que se arma con el índice de precios del INDEC.
- 1. Convertís tus pesos a UVAPesos depositados ÷ valor de la UVA del día. Con $ 1.000.000 el 30/04/2026, cuando la UVA valía $ 1.912,36, quedabas con 522,91 UVA.
- 2. Las UVA no cambian; su valor síDurante el plazo, tu cantidad de UVA queda fija. Lo que sube es el valor en pesos de cada UVA, día a día.
- 3. Al vencer, volvés a pesosCantidad de UVA × valor de la UVA del día del vencimiento. El 27/10/2026 la UVA valía $ 2.172,25: tus 522,91 UVA eran $ 1.135.900.
- 4. Se suma la tasa fijaSobre el capital ajustado, el banco paga una tasa anual chica, que fija cada entidad y publica en su cuadro de tasas.
BCRA: valor de la UVA, serie 31 (base 31/03/2016 = 14,05), y CER, serie 30 (base 02/02/2002 = 1), consultadas el 02/11/2026; texto ordenado «Depósitos e inversiones a plazo», punto 1.11.5.2 (cálculo de intereses en UVA).
El rezago. El CER toma la inflación con unas semanas de demora. Por eso el UVA que vence en octubre refleja, sobre todo, la inflación de los meses anteriores. Si la inflación sube de golpe, el UVA tarda en alcanzarla; si baja, tarda en bajar.
Qué significa para el inversor. El UVA no te hace ganar contra los precios: te deja más o menos donde estabas, más la tasa adicional. Es una herramienta para cuidar pesos que vas a gastar en pesos, no para multiplicar la plata.
¿Cómo se simula un plazo fijo, tradicional o UVA?
El tradicional se calcula con una fórmula: capital × tasa anual × días ÷ 365. El UVA necesita una inflación supuesta, porque nadie sabe cuánto valdrá la UVA al vencer. Con $ 1.000.000 a 180 días desde el 30/04/2026, el tradicional dejó $ 1.098.285 y el ajuste UVA, $ 1.135.900.
La cuenta resuelta, a 180 días
| $ 1.000.000 del 30/04 al 27/10/2026 | Tradicional | UVA (solo el ajuste) |
|---|---|---|
| Dato de partida | Tasa de 19,93% anual, la del sistema el 30/04/2026 | UVA de $ 1.912,36 el 30/04/2026 |
| La cuenta | 1.000.000 × 19,93% × 180 ÷ 365 | 522,91 UVA × $ 2.172,25 |
| Cobrás | $ 1.098.285 (+9,83%) | $ 1.135.900 (+13,59%), más la tasa del banco |
| Medido en dólares mayoristas | −1,42% | +1,95% |
Cuenta de Ceni & Southier con series del BCRA (tasa a 30 días, UVA y Comunicación A 3500, 30/04 y 27/10/2026). Sin impuestos. La tasa adicional del UVA se omite porque cambia entre bancos.
Cómo simular el UVA hacia adelante
Como la UVA del vencimiento no se conoce, se simula con una inflación supuesta. Probá tres escenarios, no uno. Con $ 1.000.000 a 180 días, sin la tasa adicional:
| Inflación mensual supuesta | UVA en 180 días | Tradicional a 22,39% anual |
|---|---|---|
| 1,5% por mes | $ 1.093.400 (+9,34%) | $ 1.110.400 (+11,04%) |
| 1,9% por mes, como septiembre | $ 1.119.600 (+11,96%) | $ 1.110.400 (+11,04%) |
| 2,5% por mes | $ 1.159.700 (+15,97%) | $ 1.110.400 (+11,04%) |
Cuenta ilustrativa de Ceni & Southier: UVA = (1 + inflación mensual) elevado a 6; tradicional = 22,39% × 180 ÷ 365, con la tasa promedio a 30 días del sistema del 29/10/2026 (BCRA). No es una tasa ofrecida ni una previsión de inflación.
El punto de equilibrio. Con la tasa de hoy, el tradicional y el UVA empatan si la inflación promedia cerca de 1,76% por mes en esos seis meses. Por encima, gana el UVA; por debajo, el tradicional.
Qué hacer. Usá el simulador de tu banco con estos tres escenarios. Para el escenario del medio, mirá la última inflación mensual del INDEC y la mediana de lo que espera el mercado, que el BCRA publica cada mes en el Relevamiento de Expectativas de Mercado (REM).
¿Qué es el plazo fijo UVA precancelable y cuándo conviene?
Es un UVA que te deja salir antes, desde el día 30. Si llegás al vencimiento, cobrás como un UVA común; si precancelás, no hay ajuste: el banco te paga la tasa fija de precancelación pactada en el contrato por los días que estuviste. Para personas humanas, el plazo mínimo es de 90 días.
La norma del BCRA dice que, en una inversión con opción de cancelación anticipada, esa opción se puede usar recién después de un lapso que no puede ser menor a 30 días corridos (texto ordenado, punto 2.3.2). La tasa es fija y se conviene libremente (punto 2.3.4), y el contrato tiene que decir cuánto cobrás si salís antes (punto 2.3.5). Cada banco publica su tasa de precancelación en el cuadro de tasas.
| Si… | Qué cobrás |
|---|---|
| Llegás al vencimiento | Capital ajustado por UVA más la tasa adicional, como un UVA común |
| Precancelás desde el día 30 | Capital más la tasa fija de precancelación por los días transcurridos, sin ajuste UVA |
| Querés salir antes del día 30 | No se puede |
BCRA, «Depósitos e inversiones a plazo», sección 2.3, Comunicación A 8246 (vigente desde el 02/06/2025).
El preaviso. Muchos bancos piden avisar con algunos días hábiles de anticipación para precancelar. Ese plazo está en el contrato: leelo antes de hacer el depósito, no el día que necesitás la plata.
Cuándo conviene. Cuando creés que vas a dejar la plata el plazo entero, pero querés una puerta de salida por si aparece un gasto. La puerta tiene un precio: si la usás, cobrás la tasa de precancelación, que suele ser más baja que la del tradicional.
Qué hacer. Compará la tasa de precancelación con la del tradicional a 30 días del mismo banco. Si la diferencia es grande y es probable que salgas antes, el tradicional renovado cada mes puede servirte más.
¿Dónde ver la tasa de cada banco?
En tres lugares: el comparador «Plazos fijos online» del BCRA, con la tasa a 30 días que informan los bancos para clientes y no clientes; el cuadro de tasas de cada banco, por plazo y canal; y el simulador de la app. Compará siempre tasa nominal con tasa nominal.
- 1. Comparador del BCRA«Plazos fijos online», en la web del BCRA. Muestra la tasa nominal anual de un plazo fijo a 30 días que cada banco informa al BCRA, para clientes y no clientes. No tiene costo.
- 2. Cuadro de tasas del bancoCada banco publica sus tasas por plazo, por canal (sucursal o electrónico) y por monto. El canal electrónico suele pagar más que la sucursal. Ahí también está la tasa adicional del UVA y la de precancelación.
- 3. Simulador de la appPonés monto y plazo y te muestra cuánto cobrás. En el UVA, el simulador supone una inflación: cambiala y mirá cómo se mueve el resultado.
- 4. La referencia del sistemaEl BCRA publica cada día la tasa promedio de los depósitos a 30 días de todo el sistema (serie 12 de sus estadísticas): 22,39% anual el 29/10/2026. Si tu banco paga bastante menos, mirá otro.
BCRA, «Plazos fijos online» y API de estadísticas monetarias, consultados el 02/11/2026. La tasa del plazo fijo tradicional la acuerdan libremente el banco y el cliente (texto ordenado «Depósitos e inversiones a plazo», punto 1.11.1): desde marzo de 2024 el BCRA no fija una tasa mínima.
Nominal y efectiva. La tasa nominal anual (TNA) es la que se publica. La efectiva anual (TEA) supone que renovás cada mes y reinvertís los intereses, por eso es más alta. 22,39% nominal, renovado doce veces de 30 días, da cerca de 24,5% efectivo. Compará TNA con TNA, o TEA con TEA, nunca una con la otra.
La garantía. Los plazos fijos tienen la garantía de los depósitos (Ley 24.485), con un tope de $ 50.000.000 por persona y por banco desde el 01/04/2026 (BCRA, Comunicación A 8407). Si la cuenta tiene varios titulares, ese tope se reparte entre ellos. Si tu plata pasa ese tope, repartila entre bancos.
¿Qué impuestos paga un plazo fijo en pesos?
Para una persona humana que vive en la Argentina, los intereses de un plazo fijo tradicional en pesos, en general, están exentos de Ganancias. El plazo fijo con cláusula de ajuste, como el UVA, tiene otro tratamiento en la ley de Ganancias. El saldo al 31 de diciembre entra en Bienes Personales con la exención de los depósitos.
| Tradicional en pesos | UVA | |
|---|---|---|
| Ganancias | En general, exento para personas humanas residentes | La cláusula de ajuste cambia el tratamiento: confirmalo con tu contador |
| Bienes Personales | Depósitos en bancos del país, exentos | Igual, como depósito |
| Retención en el banco | No se descuenta nada al cobrar, en general | Preguntale a tu banco |
Información general, no asesoramiento impositivo. Normativa en ARCA; confirmá tu caso con un contador.
Qué significa para el inversor. El impuesto puede cambiar la comparación entre los dos. Si el ajuste del UVA tributa en tu caso, la ventaja del UVA sobre el tradicional se achica. Qué hacer: hacé la consulta una vez, con montos reales, antes de mover una suma grande de un tipo al otro.
¿Cuál elegir según tu caso?
El tradicional, si necesitás la plata en menos de 90 días o creés que la inflación va a bajar por debajo de la tasa. El UVA, si la vas a dejar tres meses o más y querés acompañar a la inflación sin apostar. El precancelable, si querés el UVA con una salida desde el día 30.
| Si tu caso es… | Lo habitual | Por qué |
|---|---|---|
| Necesitás la plata en menos de 90 días | Tradicional a 30 días, o una cuenta remunerada | El UVA pide 90 días como mínimo |
| La dejás seis meses y esperás que la inflación siga parecida | UVA | Acompaña a la inflación y suma la tasa adicional |
| Creés que la inflación va a bajar mucho | Tradicional a plazo más largo | Fijás hoy una tasa que puede quedar arriba de los precios |
| Querés el UVA pero podés necesitar la plata | UVA precancelable | Salida desde el día 30, con tasa fija |
| Vas a gastar en dólares | Ninguno de los dos alcanza solo | Los dos son en pesos; el resultado en dólares depende del tipo de cambio |
Criterios generales con las normas del BCRA vigentes al 02/11/2026. No es asesoramiento.
Repartir también vale. Una parte en tradicional a 30 días, para lo que puede aparecer, y otra en UVA, para lo que tiene fecha. Así no dependés de acertar la inflación.
El error más común. Elegir por la tasa más alta de la lista sin mirar el plazo. Un UVA que precancelás en el día 31 paga la tasa de precancelación, no el ajuste, y puede dejar menos que un tradicional común.
¿Y si tu plata es para varios años, o tus gastos son en dólares?
Los dos plazos fijos cuidan pesos de corto plazo. En plazos largos, el peso perdió contra el dólar: un plazo fijo en pesos renovado cada 30 días desde diciembre de 2017 quedó 46% abajo medido en dólares, según el estudio de Ceni & Southier con tasas del BCRA.
En los últimos doce meses, medido en dólares mayoristas, el tradicional ganó y el UVA también, porque el dólar subió menos que la inflación. En otros períodos pasó lo contrario: en los seis meses de abril a octubre de 2026, el dólar mayorista subió 11,41% y el tradicional terminó 1,42% abajo en dólares. Por eso un plazo fijo en pesos no es una herramienta para medir patrimonio en dólares.
En plazos largos la diferencia se acumula. Desde diciembre de 2017, un plazo fijo en pesos renovado cada 30 días y vuelto a dólares terminó 46% abajo (estudio de Ceni & Southier, octubre de 2026, con tasas del BCRA). Los dólares guardados, en el mismo período, compran 26% menos por la inflación de Estados Unidos.
Si una parte de tu plata es para cinco años o más, la decisión pasa por otros instrumentos. Tres guías la llevan hasta el final. Dónde invertir dólares en Argentina en 2026 pone cada opción con su tasa y su plazo, lado a lado. Plazo fijo, dólares guardados o pozo, de 2017 a 2026 muestra qué pasó con la misma plata por distintos caminos. Y invertir en Florianópolis desde Argentina explica cómo se compra un departamento en pozo, al costo de obra, con la referencia de Ceni & Southier de 20% al año durante la obra.
Antes de hacer un plazo fijo en pesos
- ¿Sabés si vas a necesitar la plata antes de 90 días?
- ¿Pusiste la tasa de tu banco al lado de la última inflación mensual del INDEC?
- ¿Simulaste el UVA con tres inflaciones distintas?
- ¿Leíste la tasa de precancelación y el preaviso, si elegís el precancelable?
- ¿Tu monto entra en el tope de la garantía de los depósitos?
- ¿Vas a gastar esta plata en pesos o en dólares?
La misma plata de 2017, en cinco lugares distintos.
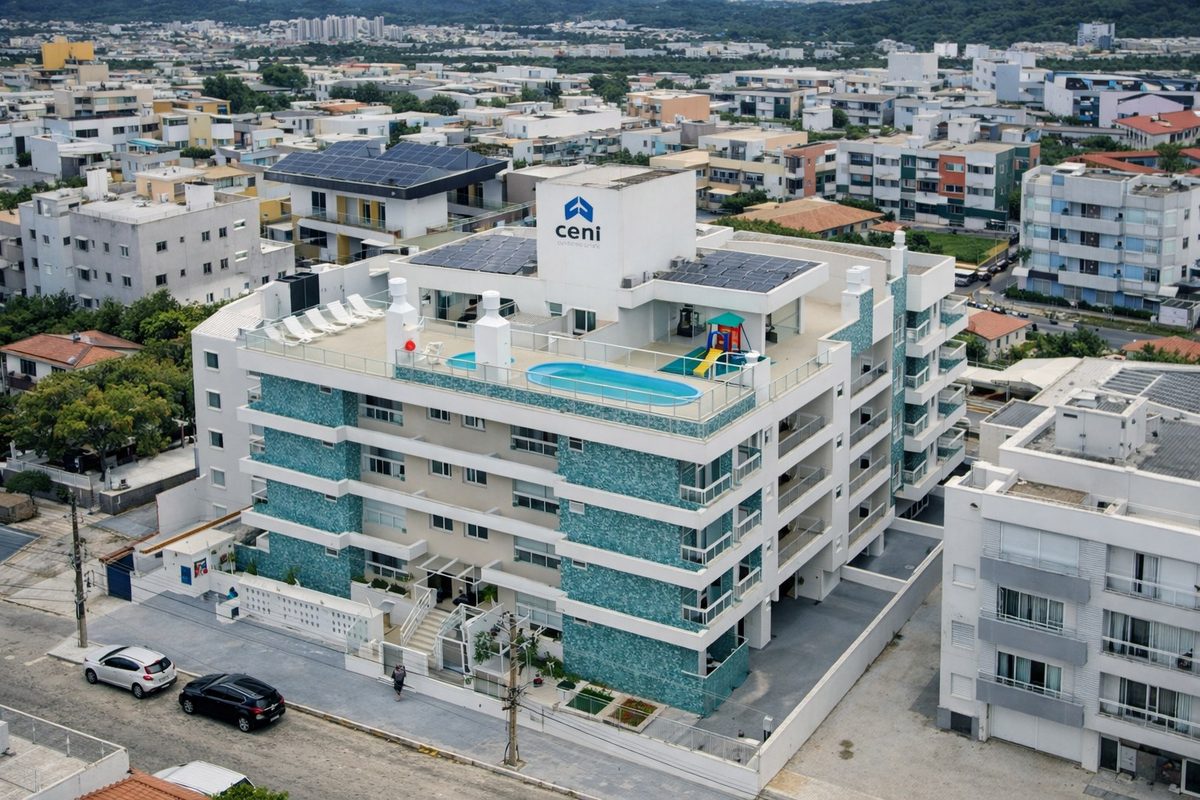
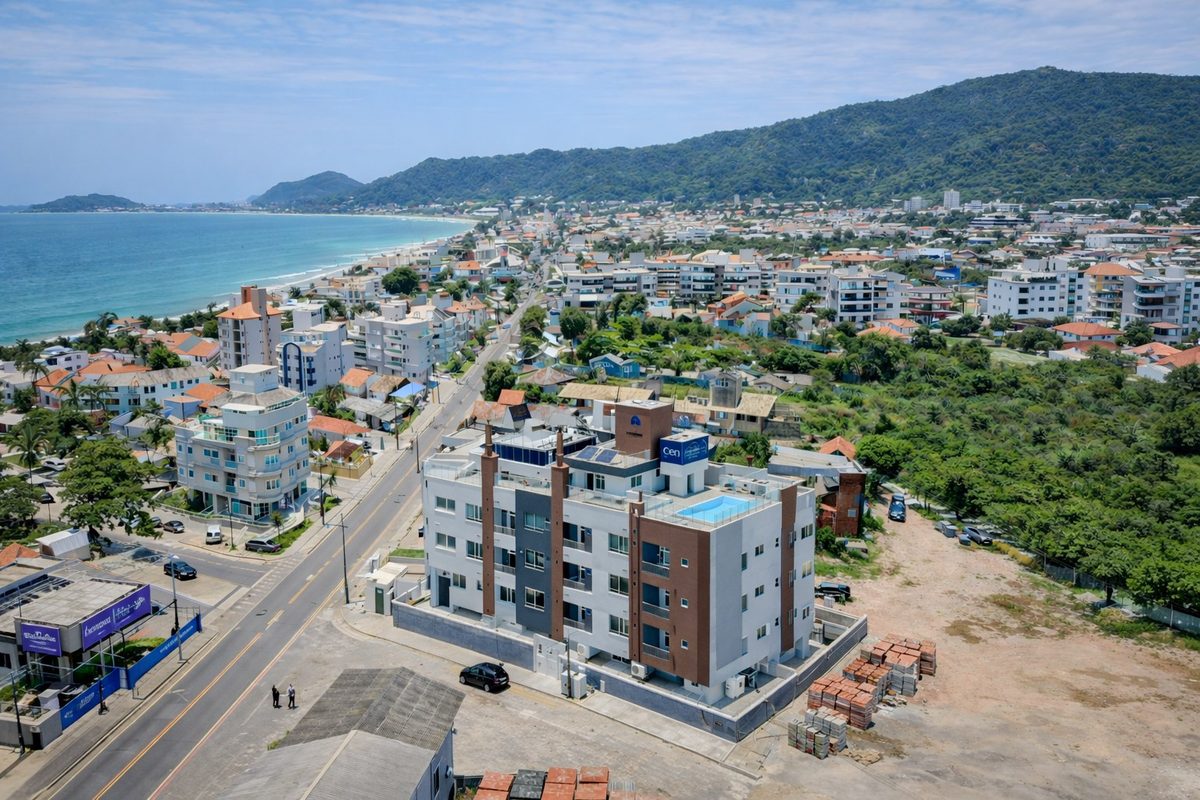
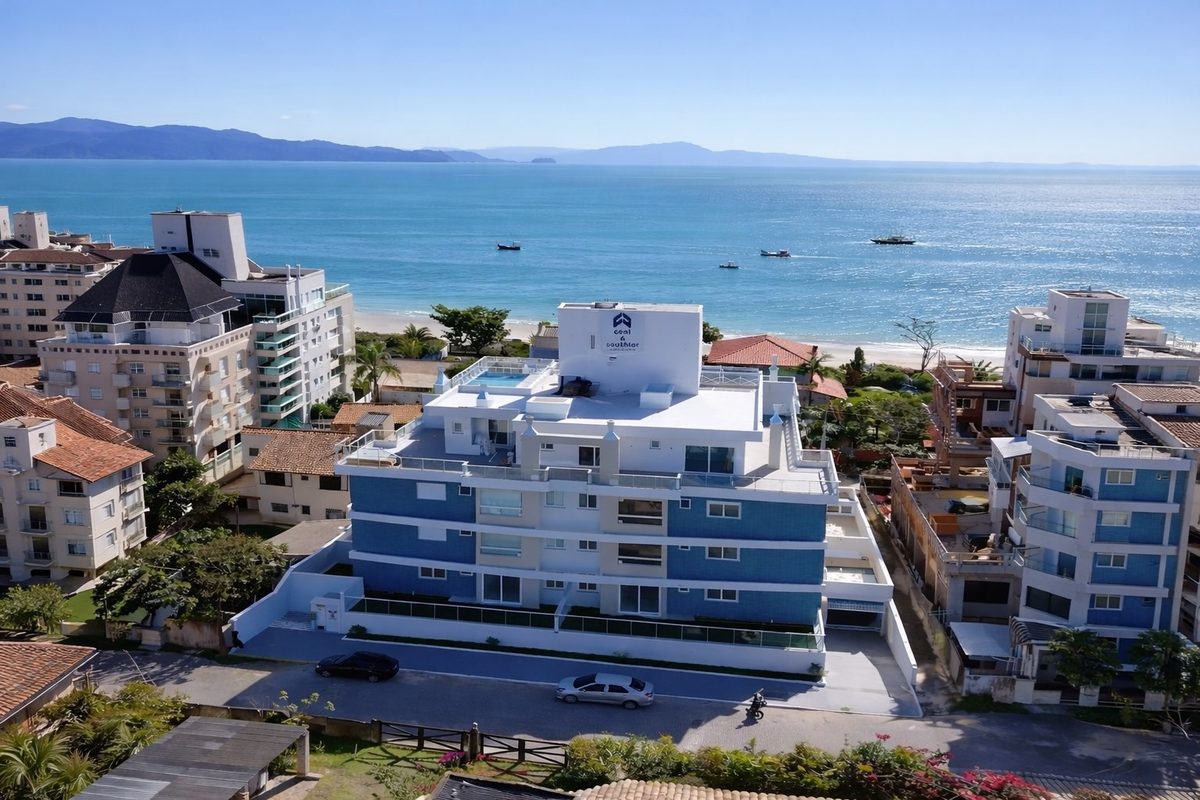



El Solar da Cachoeira tenía plazo hasta marzo de 2024 y se entregó en diciembre de 2023. Te mandamos el contrato y la dirección de cada obra para que vayas a verla.
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Preguntas frecuentes
¿Cuál es la tasa de plazo fijo hoy?
La tasa promedio de los depósitos a 30 días de todo el sistema fue de 22,39% nominal anual el 29/10/2026 (BCRA). Cada banco paga la suya: mirá el comparador del BCRA y el cuadro de tasas de tu banco el día que decidas.
¿Cuánto rinde un plazo fijo de $ 1.000.000 a 30 días?
A 22,39% nominal anual, unos $ 18.400 en 30 días (1.000.000 × 22,39% × 30 ÷ 365). Con la tasa de tu banco, cambiá el número en la misma cuenta.
¿Cuál es el valor de la UVA hoy?
El 02/11/2026 era $ 2.177,53 (BCRA). El banco central lo publica cada día en sus estadísticas, junto con el CER.
¿El plazo fijo UVA le gana a la inflación?
La acompaña: ajusta el capital por la UVA, que sigue al CER, y le suma una tasa adicional chica. Como el CER toma la inflación con algunas semanas de rezago, en meses de suba rápida queda un poco atrás.
¿Se puede hacer un plazo fijo UVA a 30 días?
No. El mínimo es de 90 días, también en el precancelable para personas humanas (BCRA, A 8246); el precancelable te deja salir desde el día 30, pero sin el ajuste UVA.
¿Conviene más un plazo fijo o una cuenta remunerada?
El plazo fijo deja la plata quieta hasta el vencimiento y suele pagar más; la cuenta remunerada paga sobre el saldo y lo podés usar cuando quieras. Para lo que podés necesitar cualquier día, la cuenta; para lo que tiene fecha, el plazo fijo.
¿Qué pasa si el plazo fijo vence un día no hábil?
Se acredita el primer día hábil siguiente, con los intereses de esos días incluidos según el contrato del banco. Si lo renovás de forma automática, la nueva tasa es la de ese día.
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”