¿Qué caminos tiene un argentino para pagar un departamento en Brasil?
Son cuatro: cuotas durante la obra, directo a la constructora y sin banco; contado; hipoteca de un banco brasileño, solo para residentes con renta en Brasil; y crédito hipotecario en la Argentina, que se otorga para viviendas en el país. Para el inversor que vive en la Argentina, el camino real es el primero.
| Cuotas durante la obra | Contado | Hipoteca en Brasil | Crédito hipotecario en la Argentina | |
|---|---|---|---|---|
| ¿Quién accede? | Cualquiera con CPF y pasaporte, resida o no en Brasil | Cualquiera con CPF y pasaporte | Residente con CRNM y renta comprobada en Brasil | Para viviendas ubicadas en la Argentina |
| Entrada | La define cada proyecto; el resto va en cuotas | 100% al firmar | Desde 20%: el SFH financia hasta 80% | El banco financia hasta 75% (Banco Nación) |
| Plazo | Los meses de obra: 24 a 36 | — | Hasta 35 años | Hasta 30 años |
| Costo del dinero | Sin tasa bancaria; las cuotas se actualizan por un índice de obra, el INCC: +6,75% en 12 meses (FGV, octubre de 2026) | Ninguno | Tasa de mercado promedio de 14,20% al año; 10,94% en la línea regulada (Banco Central do Brasil, septiembre de 2026) | En UVA, que se ajusta por la inflación argentina |
| Con R$ 500.000 (US$ 90.888) | Entrada y cuotas de unos US$ 1.454 por mes (ejemplo abajo) | US$ 90.888 el día de la firma | 20% al firmar y 240 cuotas | No aplica: la garantía tiene que ser una vivienda en el país |
Fuentes: ZS Advogados (abril de 2026); Banco Central do Brasil, series 20772 y 20773 (septiembre de 2026); FGV, INCC-M (octubre de 2026); Banco Nación, línea +Hogares (consulta del 27/10/2026). Cambio del sitio: R$ 5,5013 por dólar (PTAX, 06/11/2026).
SFH es el Sistema Financiero de la Vivienda, la línea de crédito con tasa regulada. Para cualquiera de los cuatro caminos, el primer papel es el CPF, que se saca gratis en el consulado de Brasil.
¿Por qué un banco brasileño no le presta a quien no reside en Brasil?
Porque el crédito se analiza con renta y cuenta en Brasil: los bancos piden residencia vigente (CRNM), ingresos comprobados en el país y, en general, historial en una cuenta local (ZS Advogados, abril de 2026). Quien vive y cobra en la Argentina no cumple esos requisitos.
El banco mide la cuota contra la renta que podés probar en Brasil: recibos de sueldo, retiro de socio o facturación de los últimos meses. Sin esa renta no hay análisis de crédito, aunque tengas ahorro en dólares.
Algunas empresas de crédito digital (las fintechs) aceptan ingresos del exterior. Pero piden una entrada alta y cobran tasas más altas que los bancos. Con una entrada así, la operación se parece más a un contado parcial que a un financiamiento.
Si te mudás a Brasil
Con residencia y renta en Brasil, el banco te trata como a cualquier brasileño. La residencia Mercosur es el camino más corto para un argentino: requisitos, costo y orden de los trámites. Las tasas banco por banco, y la diferencia entre el SAC (cuota que baja) y la Price (cuota fija), están en crédito hipotecario siendo residente.
¿Se puede sacar un crédito en la Argentina para comprar en Brasil?
Un crédito hipotecario argentino, no. La línea +Hogares del Banco Nación, por ejemplo, financia hasta 75% de una vivienda en el país, en UVA y con hipoteca en primer grado sobre esa misma vivienda (consulta del 27/10/2026). Un departamento en Brasil no puede ser esa garantía.
Por eso, en la práctica, el argentino financia con su propia plata: dólares ahorrados, la venta de otro activo o lo que separa cada mes de su ingreso. Las cuotas de obra son las que permiten repartir ese ahorro en 24 a 36 meses, en lugar de ponerlo todo el primer día.
Cada pago sale de la Argentina con las normas cambiarias vigentes del Banco Central de la República Argentina, que cambian con frecuencia. Definí el camino con tu contador antes del primer giro. Cómo funciona el contrato de cambio, del lado brasileño: cómo transferir dinero de Argentina a Brasil para comprar.
El departamento en Brasil se declara en la Argentina como bien en el exterior, en Bienes Personales. Confirmalo con tu contador para tu caso.
¿Cómo se paga un departamento en pozo sin banco, paso a paso?
En pozo pagás directo a la constructora: firmás el contrato, pagás la entrada, seguís con cuotas mensuales en reales durante la obra y, con la obra terminada, pagás el saldo y escriturás. Cada pago entra a Brasil con su contrato de cambio, que después documenta el origen de la plata.
- 1. Sacá el CPFEs el número fiscal de Brasil, el equivalente al CUIT. Se pide en el consulado de Brasil de tu jurisdicción, con el servicio «CPF – Extranjero» del e-consular, y es gratis. Sin CPF no hay contrato de cambio ni escritura: el CPF paso a paso.
- 2. Verificá la obra y a quien construyePedí la matrícula del terreno y el registro de la incorporación en el Registro de Inmuebles (Ley 4.591/1964, art. 32), y visitá obras ya entregadas. Varias certidões se sacan gratis por internet: qué revisar antes de comprar.
- 3. Firmá el contrato y pagá la entradaEl contrato fija el precio en reales, la entrada, las cuotas y refuerzos con fechas, el índice de ajuste, la fecha de entrega y la cuenta de pago con CNPJ. Se puede firmar a distancia: comprar siendo argentino, paso a paso.
- 4. Pagá las cuotas por transferencia internacionalCada cuota va con un contrato de cambio, hecho por un banco o una casa de cambio autorizada por el Banco Central do Brasil. El costo es la comisión más la diferencia de cotización: pedilo por escrito antes de operar. Guardá cada contrato de cambio con el de compra.
- 5. Recibí el ajuste de las cuotasLas cuotas que faltan se actualizan por el índice del contrato, en general el INCC, una vez por mes o por año. El contrato dice cuál y cada cuánto.
- 6. Entrega, saldo y escrituraCon el habite-se, la habilitación municipal de la obra terminada, pagás el saldo, firmás la escritura y se inscribe a tu nombre en el Registro de Inmuebles. Qué se recibe en la entrega: habite-se, llaves, escritura y garantía.
¿Cómo se ve un plan de pagos en pozo, en números?
Con un departamento de R$ 500.000 (US$ 90.888) y 30 meses de obra, un plan típico es 20% de entrada, 30 cuotas de R$ 8.000, dos refuerzos de R$ 30.000 y 20% con las llaves. Si las cuotas se ajustan por el INCC al ritmo de los últimos doce meses, en total pagás unos R$ 545.400.
Es un valor redondo de ejemplo, no el precio de ninguna unidad. Los refuerzos (en Brasil, balões o parcelas intermediárias) son pagos más grandes en fechas fijas. Bajan el saldo de las llaves sin subir la cuota del mes.
| Pago | Parte del precio | Monto del contrato | Con el ajuste del INCC | En dólares, con ajuste |
|---|---|---|---|---|
| Entrada, al firmar | 20% | R$ 100.000 | R$ 100.000 | US$ 18.178 |
| 30 cuotas mensuales | 48% | R$ 240.000 (R$ 8.000 cada una) | R$ 261.418 (de R$ 8.044 a R$ 9.419) | US$ 47.519 |
| 2 refuerzos, meses 12 y 24 | 12% | R$ 60.000 | R$ 66.212 | US$ 12.036 |
| Saldo con las llaves, mes 30 | 20% | R$ 100.000 | R$ 117.739 | US$ 21.402 |
| Total | 100% | R$ 500.000 | R$ 545.368 | US$ 99.130 |
Cuenta nuestra: INCC-M de 6,75% en 12 meses (FGV, octubre de 2026; serie 7456 del Banco Central do Brasil), aplicado mes a mes a cada pago desde la firma; cambio fijo de R$ 5,5013 (PTAX, 06/11/2026). El índice de los próximos meses puede ser otro.
El ajuste no es interés: es la actualización del precio por lo que sube el costo de construir. Por eso el total crece con el índice y no con una tasa bancaria; en este ejemplo, 9,1% sobre el precio de contrato. En el modelo de precio de costo, la cuota sigue lo que la obra cuesta de verdad: qué incluye y cómo se ajusta.
Pagar así tiene otra ventaja para el inversor: la plata entra de a poco. Lo que todavía no fue a la obra puede seguir en dólares hasta cada vencimiento.
¿Qué pasa con las cuotas en dólares si el real sube o baja?
Las cuotas son en reales, así que en dólares cambian con la cotización. Una cuota de R$ 8.000 son US$ 1.454 al cambio del sitio; si el real se fortalece 10%, pasa a US$ 1.616; si se debilita 10%, baja a US$ 1.322 (cuenta nuestra con la PTAX del 06/11/2026).
| Real 10% más fuerte (R$ 4,95) | Cambio del sitio (R$ 5,50) | Real 10% más débil (R$ 6,05) | |
|---|---|---|---|
| Cuota de R$ 8.000 | US$ 1.616 | US$ 1.454 | US$ 1.322 |
| Saldo de R$ 100.000 | US$ 20.197 | US$ 18.178 | US$ 16.525 |
| Precio de R$ 500.000 | US$ 100.986 | US$ 90.888 | US$ 82.625 |
Cuenta nuestra con el cambio del sitio, R$ 5,5013 por dólar (PTAX, 06/11/2026), 10% arriba y 10% abajo.
Como cada cuota se cambia el día del pago, el cambio se reparte en 30 fechas distintas: ningún día decide toda la compra. Si el real se debilita, la misma cuota te cuesta menos dólares. En qué moneda conviene pensar la compra, con más escenarios: en qué moneda pagás y qué pasa si el real sube o baja.
¿Cuánto pagás en total en cada camino?
Por la misma unidad de R$ 500.000: al contado, R$ 500.000; en cuotas durante la obra con el INCC al 6,75%, unos R$ 545.400; con una hipoteca de residente a 20 años, 80% financiado al 14,20% anual en SAC, cerca de R$ 1,04 millones. La diferencia es el costo del dinero en el tiempo.
| Camino | Cuándo sale la plata | Total pagado | En dólares | Qué incluye |
|---|---|---|---|---|
| Contado | Todo al firmar | R$ 500.000 | US$ 90.888 | El precio |
| Cuotas durante la obra | En 30 meses | R$ 545.368 | US$ 99.130 | Precio y ajuste por INCC |
| Hipoteca de residente (SAC) | 20% al firmar y 240 cuotas, de R$ 6.117 a R$ 1.685 | R$ 1.036.299 | US$ 188.373 | Precio e intereses, sin TR ni seguros |
Cuenta nuestra: tasa de mercado promedio de 14,20% al año (Banco Central do Brasil, septiembre de 2026); INCC-M de 6,75% (FGV, octubre de 2026); cambio de R$ 5,5013 (PTAX, 06/11/2026). Sin gastos de compra.
La TR es una tasa de referencia que el banco suma a la del contrato. En el SAC la cuota baja con el tiempo, porque amortizás lo mismo todos los meses.
Los gastos de compra se suman en los tres caminos. En Florianópolis, el ITBI, el impuesto municipal a la transferencia, es 2% del valor (Ley Complementaria municipal 007/1997): R$ 10.000 en este ejemplo, unos US$ 1.818. La escritura y el registro siguen la tabla oficial del Tribunal de Justicia de Santa Catarina; con todo, comprar cuesta cerca de 4% del precio: gastos de compra en Florianópolis.
El total no alcanza para comparar: también importa cuándo sale cada dólar. Al contado, todo sale el primer día; en cuotas, en 30 meses; con hipoteca, en 20 años, pero solo para quien vive y cobra en Brasil.
¿Cómo se paga el saldo de las llaves si no tenés todo?
Con ahorro propio, con un crédito bancario si para entonces sos residente en Brasil, o con financiación de la constructora después de la entrega. Esta última tiene interés y un índice de ajuste, y el departamento queda en garantía hasta la última cuota (alienação fiduciária, Ley 9.514/1997).
En el mercado brasileño, el plan más común paga una parte del precio durante la obra y el resto con las llaves, muchas veces con un banco. Para quien no reside en Brasil, ese saldo grande con las llaves no tiene banco que lo cubra.
Por eso conviene mirar el plan entero antes de firmar: cuánto se paga durante la obra y cuánto queda para la entrega. Cuanto más va en cuotas y refuerzos, menor es el saldo final.
Si la constructora ofrece seguir en cuotas después de la entrega, pedí por escrito la tasa, el índice (en general, IPCA o IGP-M), el plazo y el costo total. Ahí sí es un financiamiento, con interés. La alienação fiduciária significa que el departamento queda a nombre del acreedor hasta la última cuota y pasa a tu nombre al terminar de pagar (Ley 9.514/1997). Confirmalo con tu abogado para tu caso.
¿Qué tiene que decir el contrato antes de firmar?
El precio en reales, la entrada, las cuotas y los refuerzos con fechas, el índice que las ajusta, el saldo de la entrega, la fecha de entrega de la obra y la cuenta de pago, a nombre de la constructora o de la SPE, con CNPJ. Pagos a persona física o sin contrato son señal de alerta.
Preguntá
- ¿Cuál es la entrada y cuántas cuotas y refuerzos hay? Por escrito, con fechas.
- ¿Qué índice ajusta las cuotas y cada cuánto? INCC, costo real u otro, nunca «depende».
- ¿Cuánto queda para las llaves y cómo se puede pagar?
- ¿Cuál es la fecha de entrega y cómo sigo el avance de la obra?
- ¿A qué cuenta pago y a nombre de quién? Constructora o SPE, con CNPJ.
- ¿Hay descuento por pagar al contado o por adelantar cuotas?
Señales de alerta
- «Financiación propia» sin un contrato que la describa.
- Pagos a la cuenta de una persona física, o «en efectivo en Argentina».
- «Traé el efectivo, acá lo cambiamos», sin contrato de cambio.
- Una fecha de entrega que no está por escrito.
- Ninguna obra entregada que se pueda visitar: los cinco chequeos de una constructora confiable.
La SPE es la sociedad de propósito específico: una empresa con CNPJ propio para cada obra. Cómo está armada y en qué se parece al fideicomiso al costo: qué es una SPE.
¿Cómo se paga un departamento en una obra de Ceni & Southier?
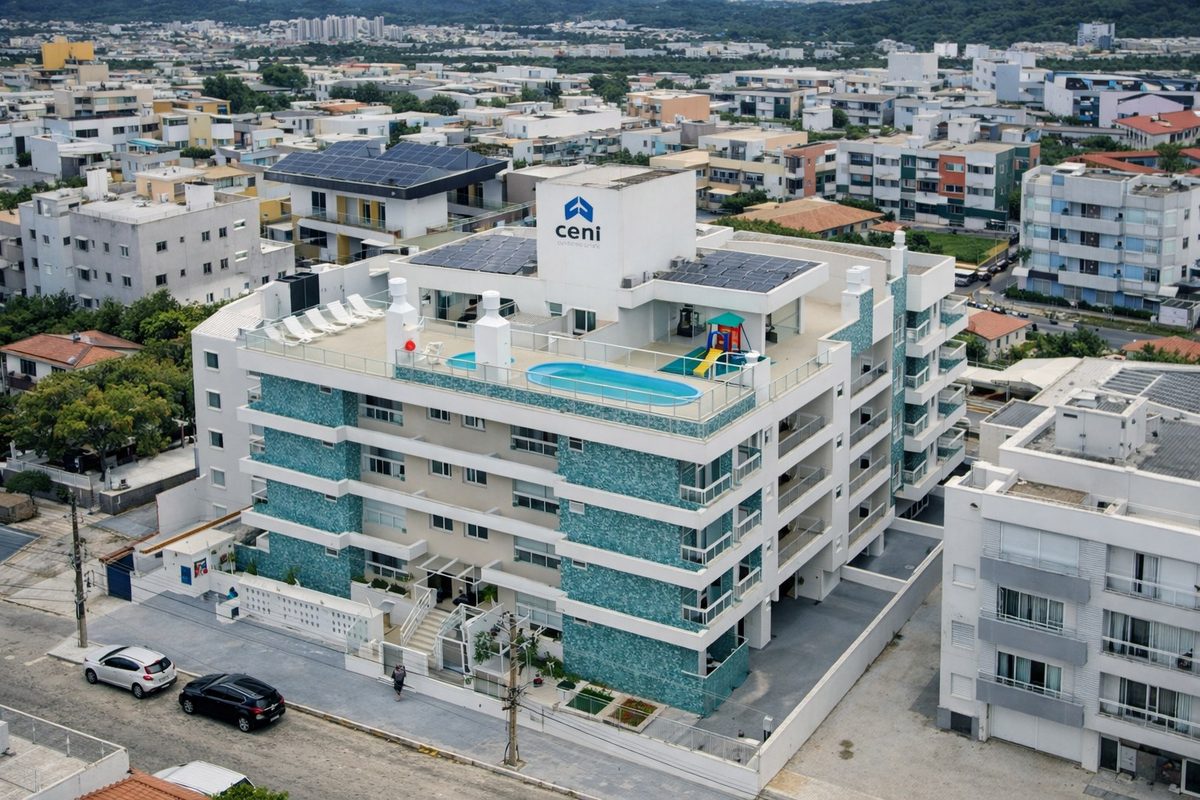
En las obras de Ceni & Southier se paga el costo de la obra en cuotas durante la construcción, directo y sin banco, con cronograma por escrito. Ceni & Southier entregó doce obras en el Norte de la Isla desde 2005, con cero atraso en 20 años. La referencia de valorización es 20% al año durante la obra.
El modelo es el de precio de costo: la unidad se paga por lo que cuesta construirla, no por el precio de una unidad terminada. Cómo funciona, en detalle: departamentos en pozo al costo real de obra.
La referencia de Ceni & Southier es 20% al año durante la obra, en interés simple, del precio de lanzamiento al de entrega. Las doce obras entregadas tienen dirección, la mayoría en Ingleses y en Cachoeira do Bom Jesus: ver las obras entregadas. Para acompañar el avance desde la Argentina: cómo seguir una obra en Brasil.
¿Y si pagar en cuotas algo que todavía no existe te parece un salto? La respuesta está en lo que ya se entregó, medido en dólares al cambio del 01/10/2026. En el Solar de Lótus, entregado en 2021, la unidad comprada en pozo pasó de US$ 70.397 a US$ 145.932: +107%. En el Solar da Cachoeira, +197%. En el Solar de Bougainville, entregado en 2025, +118%. Paulo Dalla Côrt, empresario e inversor de Ceni & Southier desde hace diez años, vendió su unidad del Bougainville con +102% en dólares.
Para quien paga en cuotas, eso significa que la valorización trabaja sobre el precio de lanzamiento mientras la plata entra de a poco. Antes de firmar, andá a ver las obras entregadas, mirá el acabado y hablá con quienes ya compraron: las direcciones están en la lista de obras.
¿Qué camino conviene según tu caso?
Si vivís en la Argentina, conviene pagar en cuotas durante la obra, o al contado si ya tenés toda la plata y no la vas a necesitar. La hipoteca brasileña solo sirve si te mudás y tenés renta en Brasil. Si querés alquilar ya, el camino es una unidad terminada, al contado.
| Si tu caso es… | Conviene… |
|---|---|
| Tenés toda la plata y no la vas a necesitar en tres años | Contado o cuotas. Con cuotas, lo que todavía no fue a la obra sigue en dólares hasta cada vencimiento. |
| Tenés una parte y ahorrás todos los meses | Cuotas durante la obra, con refuerzos en los meses del aguinaldo (junio y diciembre). |
| Vivís en la Argentina y buscabas un crédito bancario | En Brasil no existe para no residentes; el plan de cuotas cumple ese papel. |
| Te mudás a Brasil y vas a tener renta allá | Hipoteca de residente, después de la residencia y de unos meses de cuenta con movimiento. |
| Querés alquilar desde el primer mes | Una unidad terminada, al contado. |
Con las llaves, el departamento puede trabajar todo el año: por diaria en el verano y por meses en la baja, a quien viene a trabajar una temporada (alquiler de hasta 90 días, Ley 8.245/1991, art. 48).
Para quién no es pagar en cuotas durante la obra (octubre de 2026)
- Si podés necesitar esa plata dentro de un año. Las cuotas comprometen el ahorro de los meses de obra; a cambio, pagás el costo de obra y no el precio de una unidad terminada.
- Si querés renta desde la primera cuota. Mientras pagás no hay alquiler; trabaja la valorización, y la referencia de Ceni & Southier para la etapa de obra es 20% al año.
- Si necesitás las llaves ya. La unidad llega con la obra, en 24 a 36 meses; ese plazo es el que te deja pagar en cuotas, sin banco.
Antes de firmar el plan de pagos: cinco preguntas
- ¿Tengo el CPF?
- ¿Tengo por escrito entrada, cuotas, refuerzos, índice de ajuste y saldo de la entrega?
- ¿Sé cuánto queda para las llaves y con qué lo voy a pagar?
- ¿Sé a qué cuenta pago, con qué CNPJ, y voy a guardar un contrato de cambio por cada pago?
- ¿Verifiqué a la constructora y el registro de la incorporación?
Preguntas frecuentes
¿Hay departamentos en pozo sin anticipo o en 120 cuotas en Brasil?
En pozo, lo habitual es una entrada y cuotas durante los meses de obra. Un plan de diez años es financiación después de las llaves, del banco o de la constructora, con interés e índice: pedí por escrito quién financia, la tasa y el costo total.
¿Puedo pagar las cuotas en dólares?
No: el contrato es en reales. Vos mandás dólares y el contrato de cambio los convierte a reales a la cotización del día de cada pago.
¿Puedo pagar con tarjeta o en efectivo?
Para el inmueble, no conviene: el pago tiene que quedar documentado con transferencia y contrato de cambio. El efectivo sin papel complica después declarar, vender y sacar la plata de Brasil.
¿Necesito una cuenta bancaria en Brasil para pagar las cuotas?
No: el contrato de cambio puede liquidar directo en la cuenta de la constructora. Para cobrar un alquiler después, sí conviene tenerla: abrir una cuenta en Brasil siendo extranjero.
¿Con la residencia Mercosur ya me dan un crédito en Brasil?
No alcanza. Además de la residencia, el banco pide renta comprobada en Brasil y una cuenta con historial (ZS Advogados, abril de 2026).
¿Puedo comprar a medias con mi pareja o con un socio?
Sí. Cada uno necesita su CPF y figura en el contrato con su parte; conviene que los pagos de cada uno salgan con su propio contrato de cambio.
¿Por qué invertir con Ceni & Southier?
Una constructora familiar del Norte de la Isla: 12 obras entregadas con dirección desde 2005, cero atrasos en 20 años y la obra a precio de costo, con una empresa por edificio.
- Desde 2005, 12 obras entregadas con dirección: 8 en Ingleses, 2 en Cachoeira do Bom Jesus y 2 en el Norte de la Isla. Podés visitarlas y hablar con quien vive o alquila ahí. Ver las 12 obras.
- Cero atrasos en 20 años: ninguna obra entregada después del plazo del contrato.
- Precio de costo, una empresa por edificio: cada edificio tiene su propia SPE y pagás la construcción por el costo real de la obra (Ley 4.591/1964, art. 58).
- La referencia de Ceni & Southier: 20% al año durante la obra, del precio de lanzamiento al de entrega, en interés simple.
- Te atiende la familia que construye: Márcio, Marlene y Pedro, en español.
Obras entregadas, en dólares
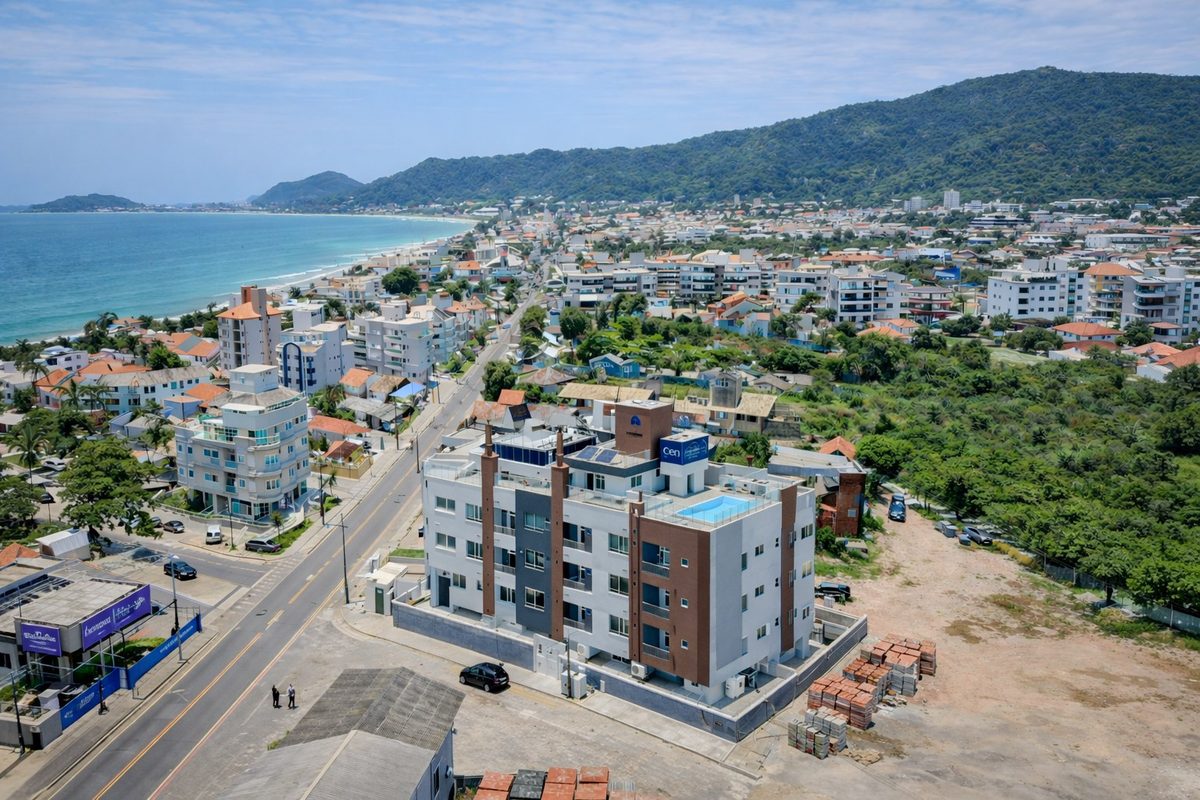
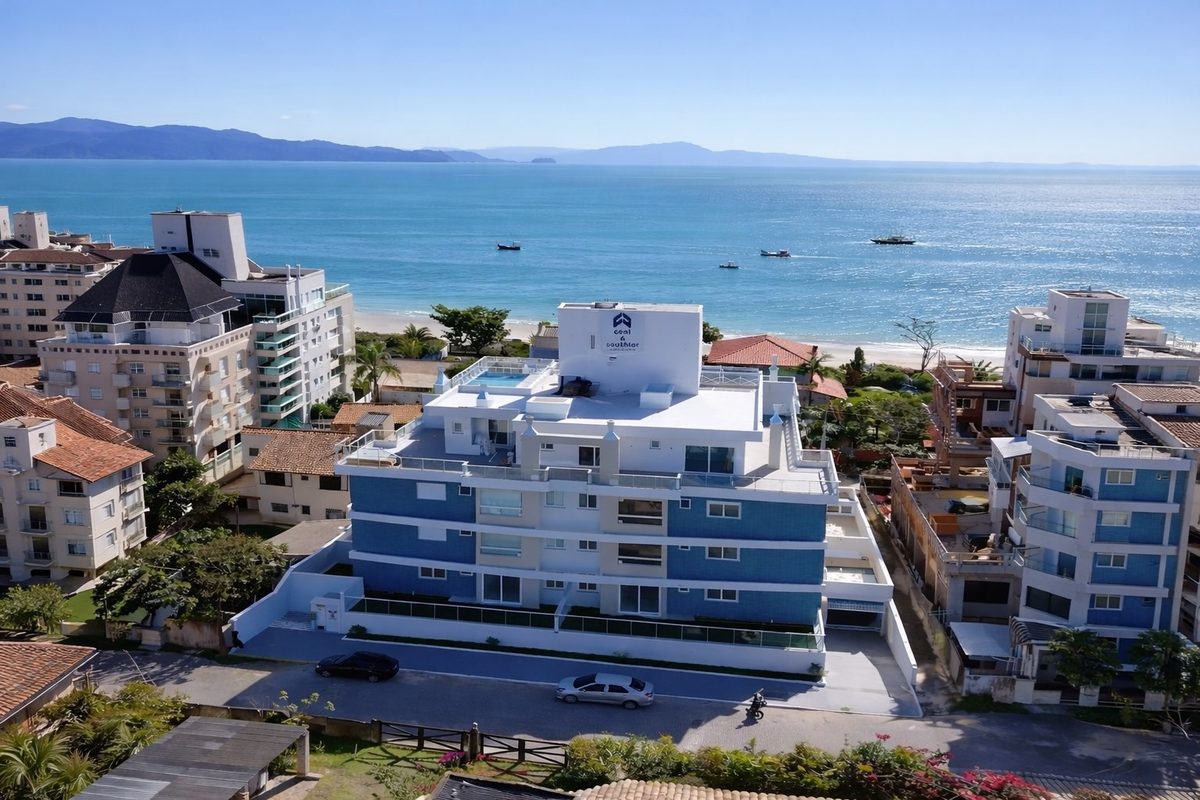
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”
Las 12 obras entregadas con dirección y año, el estudio 2017–2026 en dólares y los cinco chequeos antes de firmar un pozo, en cualquier país. Te lo mandamos por WhatsApp.
Escribí tu nombre para que sepamos a quién se lo mandamos.
Responde el equipo de Ceni & Southier, en español, de lunes a viernes de 9 a 17 h (la misma hora que en Buenos Aires).