¿Cuánto rinde un CDB en dólares? La cuenta con US$ 10.000
Con US$ 10.000 en un CDB al 100% del CDI, después de un año y del impuesto te quedan R$ 55.510. En dólares son US$ 11.126 si el dólar sigue en R$ 4,99, US$ 10.115 si sube 10% y US$ 12.362 si baja 10%. Solo perdés dólares si el dólar pasa de R$ 5,55.
La cuenta parte de US$ 10.000 pasados a reales al cambio del sitio: R$ 4,9892 por dólar (PTAX del Banco Central do Brasil, 09/10/2026). Son R$ 49.892. Van a un CDB que paga el 100% del CDI, 13,65% al año (Banco Central do Brasil, 26/10/2026).
En un año, el CDB suma R$ 6.810 de interés. El banco retiene 17,5% de impuesto sobre esa ganancia: R$ 1.192. Te quedan R$ 55.510, un 11,3% más en reales. Lo que pasa después depende del dólar. Cuando el dólar sube en Brasil, el real vale menos y tus reales compran menos dólares.
| Dentro de un año, el dólar en Brasil… | Cotización | Tus R$ 55.510, en dólares | Resultado en dólares |
|---|---|---|---|
| Sigue igual | R$ 4,99 | US$ 11.126 | +11,3% |
| Sube 10% (el real se debilita) | R$ 5,49 | US$ 10.115 | +1,1% |
| Baja 10% (el real se fortalece) | R$ 4,49 | US$ 12.362 | +23,6% |
| Punto de equilibrio: ni ganás ni perdés | R$ 5,55 | US$ 10.000 | 0% |
Cuenta de Ceni & Southier con el CDI del Banco Central do Brasil (13,65% al año, 26/10/2026), la PTAX del 09/10/2026 (R$ 4,9892) y el impuesto de 17,5% para plazos de 361 a 720 días (Ley 11.033/2004). Premisas: CDB al 100% del CDI, el CDI igual durante los 12 meses, sin comisiones ni margen de cambio.
El número que más importa es el último. Mientras el dólar no pase de R$ 5,55 en un año, el CDB te devuelve más dólares de los que pusiste. Si pasa, el cambio se come la tasa.
Con más plata, la cuenta escala igual. Con US$ 30.000, los R$ 149.676 se vuelven R$ 166.531 en un año. Son US$ 33.378 con el dólar igual, US$ 30.344 si sube 10% y US$ 37.087 si baja 10%.
Una cosa más: la tasa de hoy no queda fija para los CDB nuevos. La Selic, la tasa que fija el Banco Central, está en 13,75% desde el 17/09/2026, después de cinco bajas en 2026. Si sigue bajando, un CDB contratado dentro de unos meses paga menos. El calendario y la historia están en tasa Selic hoy.
¿Cuánto rindió un CDB en dólares, año por año?
Entre 2020 y septiembre de 2026, el CDB terminó con más dólares en cuatro de siete períodos y con menos en tres. US$ 10.000 renovados cada año desde fines de 2019 sumaban US$ 13.299 al 30/09/2026: unos 4,3% al año en dólares, ya descontado el impuesto (cuenta nuestra con datos del Banco Central do Brasil).
La tabla mira cada año por separado. Ponés US$ 10.000 el 1 de enero en un CDB al 100% del CDI, pagás el impuesto y volvés a dólares el 31 de diciembre.
| Año | CDI del año | Dólar en Brasil (cierre) | Variación del dólar | US$ 10.000 al final del año |
|---|---|---|---|---|
| 2020 | 2,8% | R$ 4,03 → R$ 5,20 | +28,9% | US$ 7.932 (−20,7%) |
| 2021 | 4,4% | R$ 5,20 → R$ 5,58 | +7,4% | US$ 9.653 (−3,5%) |
| 2022 | 12,4% | R$ 5,58 → R$ 5,22 | −6,5% | US$ 11.788 (+17,9%) |
| 2023 | 13,0% | R$ 5,22 → R$ 4,84 | −7,2% | US$ 11.936 (+19,4%) |
| 2024 | 10,9% | R$ 4,84 → R$ 6,19 | +27,9% | US$ 8.521 (−14,8%) |
| 2025 | 14,3% | R$ 6,19 → R$ 5,50 | −11,1% | US$ 12.585 (+25,8%) |
| 2026 (enero a septiembre) | 10,5% | R$ 5,50 → R$ 5,18 | −5,8% | US$ 11.513 (+15,1%) |
Cuenta de Ceni & Southier con el CDI acumulado mes a mes (serie 4391) y la PTAX de venta del último día hábil de cada año (serie 1), del Banco Central do Brasil, consultadas el 27/10/2026. Impuesto de 17,5% por año completo y de 20% en 2026 (nueve meses). Sin comisiones ni margen de cambio.
La lectura es simple. En los años en que el dólar se disparó en Brasil (2020 y 2024), el cambio se comió toda la tasa y algo más. En los años de real firme (2022, 2023, 2025 y lo que va de 2026), la tasa y el cambio sumaron, y el resultado pasó de 15% en dólares.
¿Y quien dejó la plata todo el período? US$ 10.000 puestos el 31/12/2019 y renovados cada año sumaban US$ 13.299 al 30/09/2026. Es +33% en casi siete años, unos 4,3% por año en dólares. En el mismo período, el dólar en Brasil subió 28,5% (de R$ 4,03 a R$ 5,18).
Lo que la tabla no muestra: el orden de los años. Quien entró a fines de 2023 y salió a fines de 2024 perdió 14,8% en dólares; quien aguantó un año más, lo recuperó. Por eso el CDB en dólares es para plata que puede esperar a que el cambio acompañe.
¿Qué es el «plazo fijo» brasileño y qué opciones hay: CDB, Tesouro Selic, poupança o LCI?
El equivalente brasileño del plazo fijo es el CDB, un depósito a plazo que paga un porcentaje del CDI, la tasa entre bancos. Al lado están el Tesouro Selic (un bono del Estado), la poupança (la caja de ahorro, 8,35% al año) y las LCI y LCA, letras sin impuesto de renta para persona física.
En Brasil nadie dice plazo fijo. Se dice CDB (certificado de depósito bancario). Casi todos pagan un porcentaje del CDI, la tasa de los préstamos de un día entre bancos. El CDI camina pegado a la Selic, la tasa que fija el Comité de Política Monetaria (Copom) del Banco Central: 13,75% al año desde el 17/09/2026 (Copom). Un CDB «al 100% del CDI» paga, entonces, 13,65% al año, en reales y antes de impuesto.
| Opción | Qué es | Cuánto paga hoy, en reales | Impuesto de renta | Cuándo podés sacar la plata | Respaldo |
|---|---|---|---|---|---|
| CDB | Depósito a plazo en un banco | Un porcentaje del CDI: 13,65% al año al 100% | De 22,5% a 15% de la ganancia, según el plazo | Todos los días, si tiene liquidez diaria; si no, al vencimiento | FGC, hasta R$ 250 mil por banco |
| Tesouro Selic | Bono del Estado brasileño, comprado por una corredora | La Selic: 13,75% al año | De 22,5% a 15%, igual que el CDB | Cualquier día hábil | El Tesoro Nacional |
| Poupança | Caja de ahorro | 8,35% al año (Banco Central do Brasil, 20/10/2026) | No paga, para persona física | Cuando quieras; el interés se acredita una vez por mes | FGC, hasta R$ 250 mil por banco |
| LCI y LCA | Letras de un banco, atadas al crédito inmobiliario (LCI) o agropecuario (LCA) | Un porcentaje del CDI, en general menor que el de un CDB del mismo banco | No paga, para persona física (Ley 11.033/2004, art. 3) | Recién después de un plazo mínimo, la carencia | FGC, hasta R$ 250 mil por banco |
Fuentes: Banco Central do Brasil (Selic, CDI del 26/10/2026 y poupança del 20/10/2026); Ley 11.033/2004; Fondo Garantizador de Créditos. La poupança paga 0,5% por mes más la TR mientras la Selic supere 8,5% (Ley 12.703/2012).
El porcentaje del CDI cambia de banco a banco. Cada banco decide cuánto paga para conseguir plata. Los grandes suelen ofrecer menos del 100%. Los medianos y los digitales suelen pagar el 100% o más. Hasta R$ 250 mil por banco, el FGC cubre a todos igual.
Liquidez diaria o vencimiento. Un CDB con liquidez diaria se rescata cualquier día, y suele pagar un porcentaje menor. Uno con vencimiento fijo paga más, pero la plata queda hasta esa fecha. Mirá las dos cosas antes de elegir.
¿Cuál conviene? Para plata que tal vez saques en semanas, un CDB con liquidez diaria. Para un plazo cerrado de uno o dos años, un CDB con vencimiento o una LCI, que no paga impuesto. La poupança es la más simple y la que menos paga.
¿Cómo se hace un CDB en Brasil desde la Argentina?
En cinco pasos: sacás el CPF gratis en el consulado de Brasil, abrís una cuenta de no residente (CNR) en un banco que la ofrezca, mandás los dólares por transferencia con contrato de cambio, elegís el CDB en la app del banco y, al final, traés la plata por el mismo camino.
- 1. Sacá el CPFEs el número fiscal de Brasil, el equivalente al CUIT. Si vivís en la Argentina, se saca gratis en el consulado de Brasil de tu jurisdicción, en persona y con turno por el e-consular (servicio «CPF – Extranjero»). Llevás pasaporte vigente y partida de nacimiento; la lista completa está en cómo sacar el CPF siendo argentino.
- 2. Abrí una cuenta de no residente (CNR)Es la cuenta para quien no vive en Brasil; el Banco Central le dio ese nombre el 01/01/2025, en lugar de la antigua CDE. La ofrecen algunos bancos, como Rendimento, C6 y Banco do Brasil. Piden CPF, pasaporte, comprobante de domicilio en la Argentina y, a veces, una declaración del origen de los fondos. Tarda de días a semanas, según el banco. Detalle en abrir una cuenta bancaria en Brasil.
- 3. Mandá los dólares con contrato de cambioLa plata sale por transferencia desde una cuenta a tu nombre. Entra en Brasil con un contrato de cambio (contrato de câmbio) del banco que la recibe, que la pasa a reales al cambio del día (Ley 14.286/2021). El banco cobra un margen sobre el cambio: pedí el valor final en reales antes de confirmar. Del lado argentino, el giro sigue las normas del BCRA vigentes ese día. Más en cómo transferir dinero de Argentina a Brasil.
- 4. Elegí el CDB en la app del bancoMirá tres cosas: el porcentaje del CDI, la fecha de vencimiento y si tiene liquidez diaria. Si vas a poner más de R$ 250 mil, repartilo entre bancos distintos para quedar dentro del tope del FGC.
- 5. Rescatá y traé la plataAl vencimiento, el banco acredita el neto en tu cuenta: el impuesto ya viene retenido. Para volver a dólares hacés un contrato de cambio de salida. El contrato de entrada es tu respaldo: muestra de dónde vino la plata.
Todo se puede hacer sin viajar a Brasil: el CPF se tramita en el consulado de la Argentina, y la cuenta, la transferencia y el CDB se manejan desde el banco y su app. Lo único que no se hace a distancia es el turno del consulado, que es en persona.
¿Qué impuestos paga un CDB, en Brasil y en la Argentina?
En Brasil, el banco retiene el impuesto de renta sobre la ganancia: 22,5% hasta seis meses, y baja hasta 15% después de dos años (Ley 11.033/2004). En el régimen general, el que vive afuera paga igual que un residente. En la Argentina, los intereses y el saldo se declaran ante ARCA.
| Cuánto tiempo queda la plata | Impuesto sobre la ganancia | Ejemplo: ganancia de R$ 1.000 |
|---|---|---|
| Hasta 180 días | 22,5% | Pagás R$ 225 |
| De 181 a 360 días | 20% | Pagás R$ 200 |
| De 361 a 720 días | 17,5% | Pagás R$ 175 |
| Más de 720 días | 15% | Pagás R$ 150 |
Fuente: Ley 11.033/2004, art. 1. Vale para CDB y Tesouro Selic. La poupança y las LCI y LCA no pagan, para persona física.
El IOF, si sacás antes de 30 días. Además del impuesto de renta, un rescate antes de 30 días paga el IOF, un impuesto a las operaciones financieras que se come buena parte del interés de esos días (Decreto 6.306/2007). Pasado el día 30, no se cobra.
Si vivís en la Argentina. La Receita Federal dice que el inversor que vive afuera tributa con las mismas reglas que el residente, en el régimen general (Instrucción Normativa RFB 1.585/2015, art. 85). Hay regímenes especiales para inversores registrados por otra vía (Resolución Conjunta BCB/CVM 13/2024). Tu banco te dice cuál aplica a tu cuenta.
Del lado argentino. Si sos residente fiscal en la Argentina, los intereses cobrados en Brasil se declaran en Ganancias y el saldo al 31 de diciembre, en Bienes Personales (ARCA). Cómo se computa lo retenido en Brasil depende de tu caso: confirmalo con tu contador antes de mover la plata.
¿Conviene más que un plazo fijo en dólares en la Argentina? La comparación por plazo
Con el dólar estable, sí: US$ 10.000 a un año dejan US$ 11.126 en un CDB y US$ 10.450 en el plazo fijo en dólares del Banco Nación (4,50% anual por canales electrónicos, 02/11/2026). La diferencia la pone el cambio: el plazo fijo en dólares no depende del real; el CDB, sí.
| Con US$ 10.000 | 3 meses | 1 año | 2 años |
|---|---|---|---|
| Plazo fijo en dólares, Banco Nación | US$ 10.047 | US$ 10.450 | US$ 10.920 |
| CDB al 100% del CDI, dólar igual | US$ 10.252 | US$ 11.126 | US$ 12.479 |
| Poupança, dólar igual | US$ 10.203 | US$ 10.835 | US$ 11.740 |
| CDB al 100% del CDI, si el dólar sube 10% | US$ 9.320 | US$ 10.115 | US$ 11.344 |
Cuenta de Ceni & Southier. Banco Nación, canal electrónico para personas humanas: 1,90% nominal anual de 90 a 179 días (para 3 meses) y 4,50% de 365 a 720 días (renovado para 2 años), según la tabla de tasas del Banco Nación, consultada el 02/11/2026. CDI 13,65% (Banco Central do Brasil, 26/10/2026), con impuesto de 22,5% a 3 meses, 17,5% a 1 año y 15% a 2 años. Poupança 8,35% al año (Banco Central do Brasil, 20/10/2026), sin impuesto. Cambio R$ 4,9892 (PTAX 09/10/2026). Tasas constantes.
Cuándo gana el plazo fijo en dólares. Cuando vas a necesitar dólares en una fecha cercana. A tres meses, una suba de 10% del dólar en Brasil deja el CDB en US$ 9.320, debajo de lo que pusiste. El plazo fijo en dólares no cambia de moneda: los US$ 10.000 vuelven como dólares, más el interés.
Cuándo gana el CDB. Cuando la plata puede quedarse un año o más y aceptás que esté en reales mientras tanto. A un año, la diferencia con el dólar estable es de US$ 676 a favor del CDB.
La escala completa del Banco Nación. En dólares, la tasa sube con el plazo. Estas son las del canal electrónico para personas humanas, con lo que te devuelven US$ 10.000 al vencimiento.
| Plazo | Tasa nominal anual | US$ 10.000 al vencimiento |
|---|---|---|
| 30 a 59 días | 1,25% | US$ 10.010 a 30 días |
| 60 a 89 días | 1,50% | US$ 10.025 a 60 días |
| 90 a 179 días | 1,90% | US$ 10.047 a 90 días |
| 180 a 269 días | 2,75% | US$ 10.136 a 180 días |
| 270 a 364 días | 3,25% | US$ 10.240 a 270 días |
| 365 a 720 días | 4,50% | US$ 10.450 a 365 días |
Fuente: Banco Nación, tasas de plazo fijo en dólares por canal electrónico, consultadas el 02/11/2026. Cuenta de Ceni & Southier: interés simple al plazo mínimo de cada tramo, sin impuestos.
Aun en el tramo más largo, el plazo fijo en dólares paga cerca de la mitad que la poupança en reales (8,35%). Lo que compra esa diferencia es no depender del real. Otros bancos pagan distinto y las tasas cambian seguido: mirá la vigente en la app de tu banco el día que decidas. Todas las opciones en dólares dentro de la Argentina, comparadas, están en dónde invertir dólares en Argentina.
¿Qué garantía tiene un CDB si el banco quiebra?
El Fondo Garantizador de Créditos (FGC) devuelve hasta R$ 250 mil por titular y por banco, unos US$ 50.108 al cambio del sitio. Cubre CDB, poupança, LCI y LCA. No cubre el Tesouro Selic, que tiene detrás al Estado brasileño, ni los fondos de inversión ni las acciones.
El FGC es el seguro de depósitos de Brasil. Lo financian los propios bancos. Si un banco quiebra, devuelve el saldo hasta el tope, con los intereses hasta esa fecha.
- El tope es por banco. Con R$ 400 mil, poné R$ 200 mil en cada uno de dos bancos y quedás cubierto en los dos.
- Fijate dónde queda el saldo. Algunas billeteras y fintechs guardan la plata en una cuenta de pago, que no figura en la lista del FGC. Preguntá si tu saldo es un CDB o un depósito de un banco.
- Mirá quién emite el CDB. Cuando lo comprás por una corredora, el que debe es el banco emisor, no la corredora. La garantía corre por ese banco.
Por encima de R$ 250 mil por banco, la garantía es la solidez de ese banco. Por eso, a igual porcentaje del CDI, conviene repartir.
¿Y si no podés abrir una cuenta en Brasil?
Sin cuenta en Brasil, la forma de tener activos brasileños desde la Argentina es la bolsa: los CEDEARs de empresas de Brasil (Petrobras, Vale, Itaú) y del fondo EWZ, que se compran con una cuenta comitente argentina. No pagan la tasa del CDI: siguen el precio de las acciones.
Un CEDEAR es un certificado que se compra en la bolsa argentina y representa una acción de afuera. El EWZ es un fondo que replica a las grandes empresas de la bolsa de Brasil. Con esto tenés Brasil en la cartera sin CPF ni cuenta allá.
Es otra cosa que un CDB. No hay tasa fija: el resultado sube y baja con las acciones y con el real, y no hay FGC. Cómo se compran, qué hay disponible y cómo se cobran los dividendos está en acciones brasileñas desde Argentina y en qué son los CEDEARs.
¿Y una cuenta en dólares en Brasil? La ley la permite solo en casos puntuales, y el CDB no existe en dólares: todo depósito a plazo en Brasil es en reales. El detalle está en cuenta en dólares en Brasil.
¿Y la plata que no vas a tocar en cinco años?
Para la plata de cinco años o más, la comparación es otra. La referencia de Ceni & Southier es 20% al año durante la obra, en reales y a interés simple: +60% en una obra de 36 meses. En el mismo plazo, un CDB al CDI de hoy deja +39,8% en reales, ya descontado el impuesto.
El plazo fijo en dólares y el CDB cuidan la plata y pagan una tasa. Ninguno de los dos te deja un bien a tu nombre. Para la parte del ahorro que no vas a tocar en años, la pregunta cambia: dónde conviene tenerla.
| Cuándo vas a necesitar la plata | Qué conviene | Por qué |
|---|---|---|
| En meses | Plazo fijo en dólares en la Argentina | No cambia de moneda y vence a 30 días |
| En uno o dos años, aceptando reales | CDB, LCI o poupança en Brasil | Tasa alta en reales y garantía del FGC |
| En cinco años o más, en un bien a tu nombre | Departamento en pozo en Florianópolis | Se compra a costo real de obra; la referencia de Ceni & Southier es 20% al año durante la obra |
| Sin cuenta en Brasil | CEDEARs de empresas brasileñas o del EWZ | Se compran desde la Argentina |
Referencia de Ceni & Southier: 20% al año durante la obra, del precio de lanzamiento al de entrega, a interés simple. CDB a 36 meses: CDI de 13,65% (Banco Central do Brasil, 26/10/2026), impuesto de 15%; cuenta de Ceni & Southier.
Las dos cifras del resumen están en reales y en el mismo plazo: es la comparación justa. Y lo que ya pasó, medido en dólares, está en tres edificios entregados por Ceni & Southier, al dólar del 01/10/2026. En el Solar de Lótus, entregado en 2021, la unidad comprada en pozo pasó de US$ 70.397 a US$ 145.932: +107%. En el Solar da Cachoeira, +197%. En el Solar de Bougainville, entregado en 2025, +118%. Paulo Dalla Côrt, empresario e inversor de Ceni & Southier desde hace diez años, compró en el Bougainville y vendió con +102% en dólares. El estudio completo, con el contrato y el aviso de cada edificio, está en plazo fijo, dólares guardados o pozo entre 2017 y 2026. Los pasos de la compra están en comprar departamento en Brasil siendo argentino.
El ladrillo tiene sentido si
- No vas a necesitar esa plata en cinco años.
- Querés un bien a tu nombre, fuera del peso.
- Querés entrar a costo de obra y no al precio de venta.
- Verificaste a quien construye: obras entregadas, con dirección.
No es para vos si
- Podés necesitar la plata en los próximos doce meses. Para esa parte, el plazo fijo en dólares o el CDB.
- Querés una tasa que pague desde el primer mes. En pozo trabaja la valorización hasta la entrega, no una renta mensual.
- No querés esperar la obra. Son de 24 a 36 meses, y es ese plazo el que separa el precio de entrada del valor en la entrega.
Siguiente capítulo (2 de 5): ¿Y por qué Florianópolis? Una isla que no se puede agrandar, un polo tecnológico y el turismo: las tres razones por las que sube el metro cuadrado, con el FipeZap de septiembre de 2026.
Antes de mover la plata: cinco preguntas
- ¿Cuándo voy a necesitar esta plata, y en qué moneda?
- ¿Sé cuántos dólares me quedan si el dólar sube 10% en Brasil?
- ¿Tengo CPF y una cuenta de no residente en un banco de Brasil?
- ¿El monto queda dentro del tope del FGC en cada banco?
- ¿Mi contador sabe cómo declarar los intereses y el saldo en la Argentina?
Preguntas frecuentes
¿Cuánto paga un plazo fijo en dólares a 30 días?
En el Banco Nación, 1,25% nominal anual por canal electrónico (tabla de tasas del banco, 02/11/2026): con US$ 10.000 son unos US$ 10 en el mes. A 365 días, la tasa sube a 4,50%.
¿Cuánto está la tasa Selic hoy?
13,75% al año desde el 17/09/2026, después de la baja de 0,25 punto que decidió el Copom el día 16 (Banco Central do Brasil).
¿Cuánto rinde la poupança en Brasil?
Unos 8,35% al año (Banco Central do Brasil, 20/10/2026): 0,5% por mes más la TR, mientras la Selic esté arriba de 8,5% (Ley 12.703/2012). No paga impuesto para persona física, pero queda debajo de un CDB al 100% del CDI, que paga 13,65%.
¿Puedo sacar la plata del CDB antes del vencimiento?
Solo si el CDB tiene liquidez diaria; si no, la plata queda hasta la fecha pactada. Y si la sacás antes de 30 días, además del impuesto de renta pagás IOF (Decreto 6.306/2007).
¿Existe un CDB en dólares?
No. El CDB y los demás depósitos a plazo de Brasil son en reales. El resultado en dólares depende siempre del cambio del día en que entrás y del día en que salís.
¿Por qué un CDB paga 100% del CDI y otro 120%?
Porque cada banco fija cuánto paga para conseguir plata: los grandes suelen pagar menos y los medianos o digitales, más. Hasta R$ 250 mil por banco, el FGC cubre a los dos igual; por encima, la diferencia es la solidez del banco.
¿Cuánto puedo invertir en un CDB con garantía?
Hasta R$ 250 mil por titular en cada banco, unos US$ 50.108 a R$ 4,9892 (PTAX 09/10/2026). Si querés poner más con garantía, repartilo entre bancos distintos.
¿Por qué invertir con Ceni & Southier?
Una constructora familiar del Norte de la Isla: 12 obras entregadas con dirección desde 2005, cero atrasos en 20 años y la obra a precio de costo, con una empresa por edificio.
- Desde 2005, 12 obras entregadas con dirección: 8 en Ingleses, 2 en Cachoeira do Bom Jesus y 2 en el Norte de la Isla. Podés visitarlas y hablar con quien vive o alquila ahí. Ver las 12 obras.
- Cero atrasos en 20 años: ninguna obra entregada después del plazo del contrato.
- Precio de costo, una empresa por edificio: cada edificio tiene su propia SPE y pagás la construcción por el costo real de la obra (Ley 4.591/1964, art. 58).
- La referencia de Ceni & Southier: 20% al año durante la obra, del precio de lanzamiento al de entrega, en interés simple.
- Te atiende la familia que construye: Márcio, Marlene y Pedro, en español.
Obras entregadas, en dólares
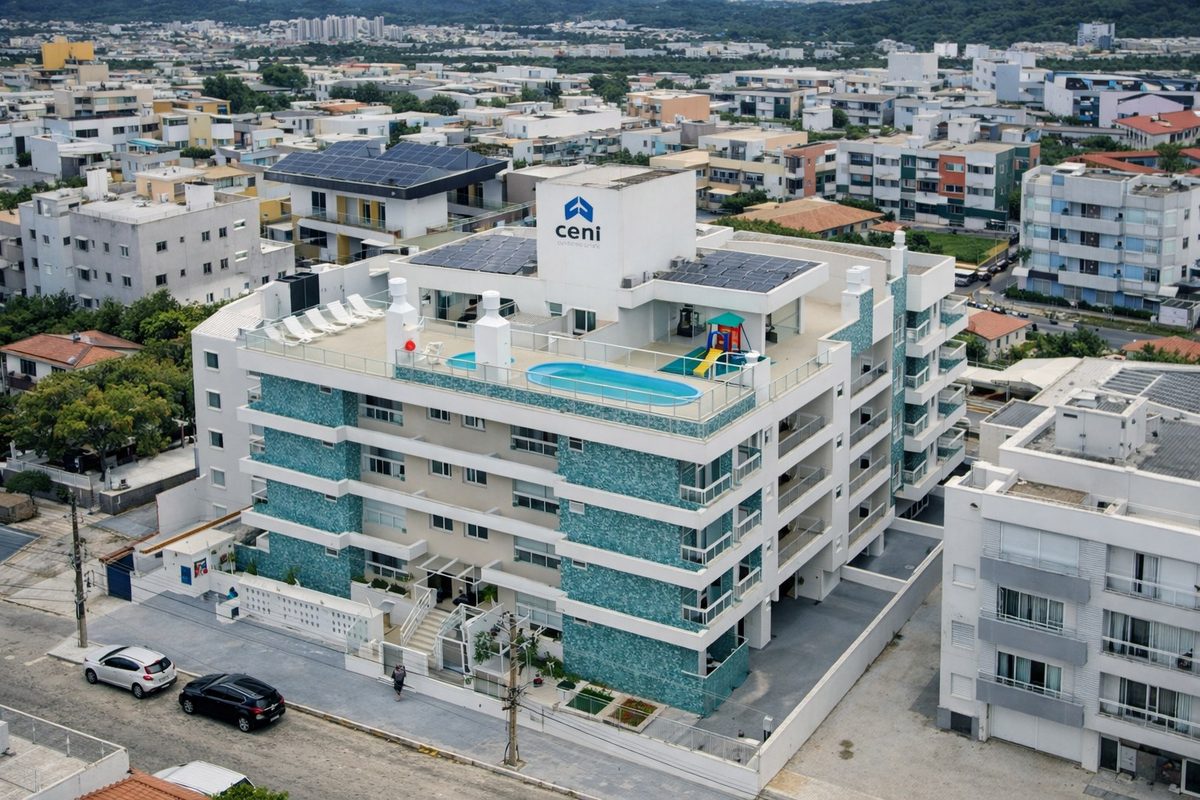
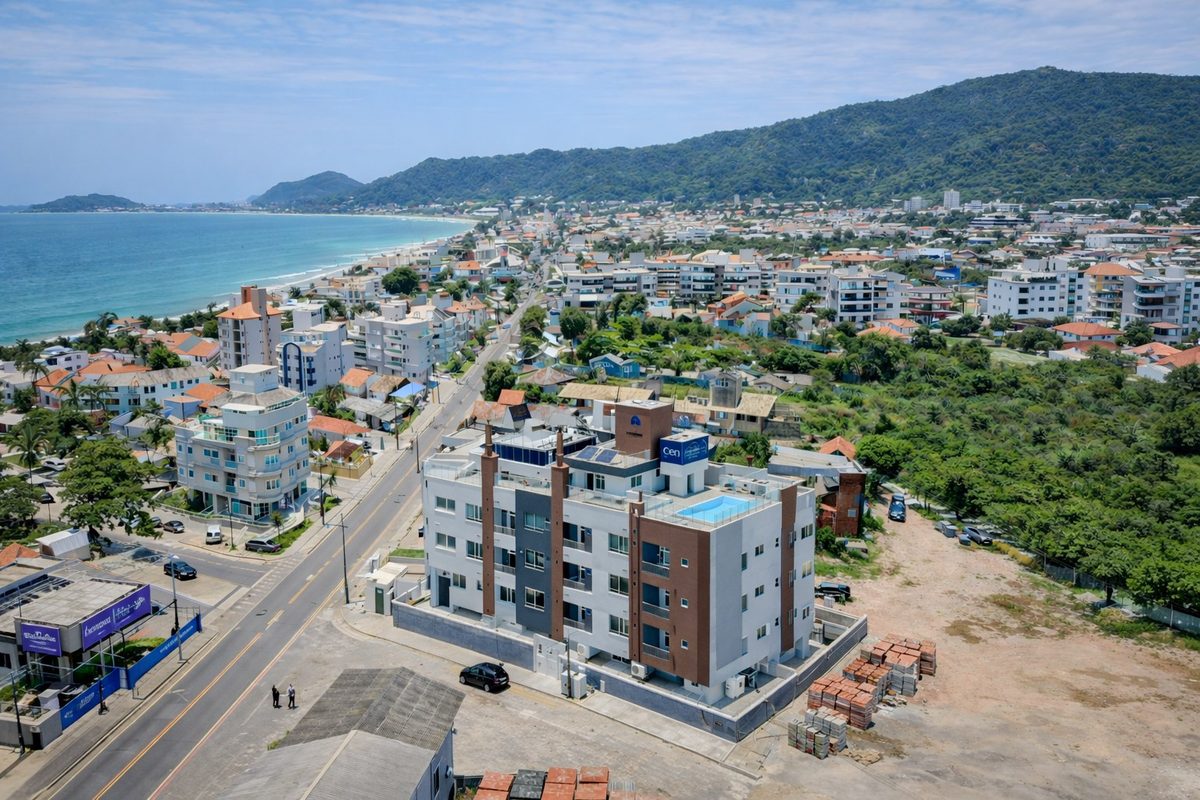
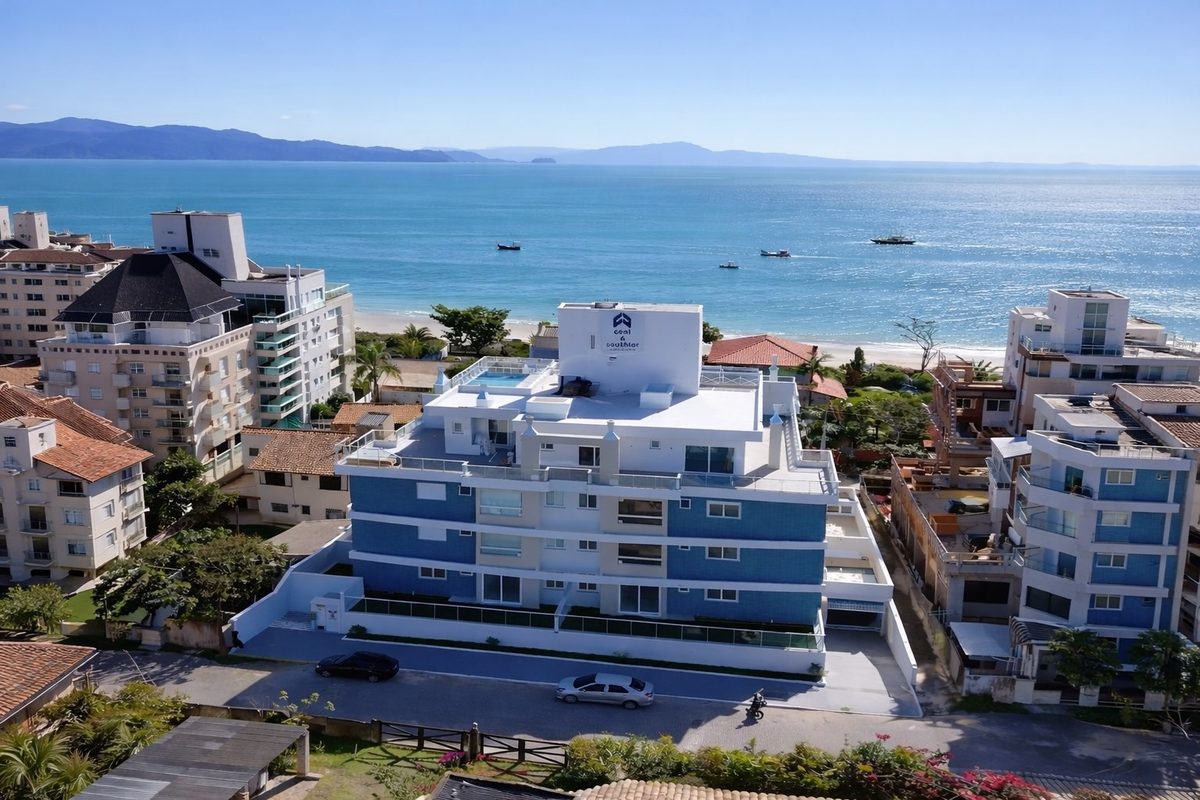
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Hacé la cuenta en la calculadora: tu monto proyectado a 20% por año de obra, al lado de lo que pasó de verdad con el plazo fijo en pesos (−46%) y el dólar guardado (−26%) desde diciembre de 2017.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”
Las 12 obras entregadas con dirección y año, el estudio 2017–2026 en dólares y los cinco chequeos antes de firmar un pozo, en cualquier país. Te lo mandamos por WhatsApp.
Escribí tu nombre para que sepamos a quién se lo mandamos.
Responde el equipo de Ceni & Southier, en español, de lunes a viernes de 9 a 17 h (la misma hora que en Buenos Aires).