Dá para financiar um apartamento na planta com banco?
Dá, quando a construtora tem crédito liberado pelo banco para a obra e você tem renda e documentos aprovados. O banco paga a construtora conforme a obra avança e você começa pagando só os juros de obra; a parcela cheia vem na entrega das chaves.
O financiamento bancário de um imóvel na planta tem duas pontas. De um lado, a construtora consegue um crédito de produção no banco, que paga a obra por etapas. Do outro, você, como comprador, assina um contrato de financiamento e passa por análise de crédito.
Enquanto a obra anda, você paga a entrada e os juros de obra: juros que incidem só sobre a parte do dinheiro já liberada pelo banco. Quando a obra termina, o contrato vira o financiamento comum, com parcelas de principal e juros. A transição tem nome: repasse. O passo a passo completo, com a Caixa como exemplo, está em financiamento de imóvel na planta: juros de obra e repasse.
| Financiamento bancário | Parcelas durante a obra (direto com a construtora) | À vista (unidade pronta) | |
|---|---|---|---|
| Para quem | Quem tem renda e documentos aprovados pelo banco, em geral morando no Brasil | Qualquer pessoa com CPF, morando ou não no Brasil | Qualquer pessoa com CPF |
| Entrada | Em regra 20% (cota de até 80%, no sistema SAC; 70% na tabela Price, Caixa, dez/2025) | No mercado, de 20% a 30% do valor vão à construtora durante a obra, e o saldo se quita na entrega (MySide) | 100% do preço |
| Prazo | Até 35 anos | Os meses de obra, em geral de 24 a 36 | Não há |
| Custo do dinheiro | Taxa média de mercado de 14,20% ao ano; linha regulada de 10,94% (Banco Central, set/2026) | Sem taxa bancária; as parcelas costumam ser corrigidas por um índice de custo da construção, como o INCC | Sem taxa; o preço de uma unidade pronta já embute o tempo de obra |
| Análise de crédito | Sim: renda, histórico e documentos | Em regra, não: há contrato e cronograma | Não |
| O que você compra | Unidade na planta ou pronta, com o banco no meio | A unidade durante a obra, no ritmo do cronograma | O imóvel como está hoje |
Fontes: Caixa Econômica Federal, condições de dezembro de 2025 (Poder360, 10/12/2025); Banco Central do Brasil, taxas de crédito imobiliário (séries 20772 e 20773, setembro de 2026); MySide, fluxo de pagamento de apartamentos na planta. O seu contrato manda sobre qualquer tabela.
Qual banco financia imóvel na planta e em que condições?
A Caixa financia em regra até 80% do valor no SAC e 70% na Price, em até 35 anos, desde que a obra tenha passado pela análise do banco. Os outros bancos com crédito imobiliário têm regras próprias, que mudam ao longo do ano: compare a proposta de cada um.
Quem pergunta “qual banco faz” quer saber primeiro quem aceita o seu caso. A resposta prática tem duas camadas. A primeira é a política do banco: cota de financiamento, prazo, teto de valor e taxa. A segunda é a obra: o banco só financia a compra de uma unidade se o empreendimento passou pela análise dele ou se é um imóvel pronto.
No SBPE (Sistema Brasileiro de Poupança e Empréstimo, a linha de crédito imobiliário com dinheiro da poupança), a Caixa financia desde o fim de 2025 até 80% do valor no sistema SAC (amortização constante, em que a parcela começa maior e cai com o tempo) e até 70% na tabela Price (parcela fixa). O prazo vai até 420 meses, ou 35 anos. O teto do SFH (Sistema Financeiro da Habitação, a linha de juros regulados) é de R$ 2,25 milhões desde outubro de 2025. Os outros bancos têm regras próprias, que mudam ao longo do ano.
| Ponto | O que costuma valer | Como conferir |
|---|---|---|
| Cota de financiamento | Caixa: até 80% no SAC e 70% na Price (dez/2025) | Simulador da Caixa, com o seu CPF e o valor do imóvel |
| Prazo máximo | Até 35 anos (420 meses) | Simulador do banco |
| Teto do SFH | R$ 2,25 milhões de valor do imóvel (out/2025) | Simulador do banco |
| Taxa de juros | Caixa: a partir de 10,99% ao ano mais a TR (dez/2025); a média de mercado foi de 14,20% (BC, set/2026) | Proposta por escrito do banco, não a taxa de vitrine |
| Comprometimento de renda | Cada banco define quanto da renda a parcela pode ocupar | Análise de crédito do banco |
| Obra financiável | O empreendimento precisa estar aprovado pelo banco | Pergunte à construtora qual banco financia a obra |
Fontes: Caixa Econômica Federal (Poder360, 10/12/2025); Banco Central do Brasil, séries 20772 e 20773 (set/2026). Condições de banco mudam com frequência: confirme no simulador do dia.
Dois cuidados valem para qualquer banco. O primeiro é comparar o custo efetivo total (CET), que soma juros, seguros e tarifas, e não só a taxa de vitrine. O segundo é pedir a simulação nos dois sistemas, SAC e Price: a parcela inicial muda bastante e o total pago também. A diferença entre os sistemas está explicada em Tabela Price ou SAC.
Dá para comprar apartamento sem entrada?
No financiamento bancário comum, não: a cota máxima de 80% obriga uma entrada de pelo menos 20%, que pode vir de dinheiro próprio e, para quem tem direito, do FGTS. Na planta, quem paga durante a obra parcela a entrada no cronograma, mas ela continua existindo.
“Apartamento sem entrada” é uma das buscas mais frequentes sobre este assunto. A resposta honesta é que, para quem investe, a entrada sempre existe. O que muda é de onde ela vem e como é paga.
No financiamento bancário, o limite de 80% do valor deixa os 20% restantes por sua conta. Esse dinheiro pode ser seu ou, se você cumprir as regras do FGTS, sair do fundo de garantia. Já na compra direta com a construtora, a entrada costuma ser dividida: um sinal na reserva e o restante em algumas parcelas nos primeiros meses. Quem vê um anúncio com “zero de entrada” quase sempre está vendo a entrada diluída nas parcelas ou um programa habitacional com regras de renda.
O que costuma existir
- Entrada em parcelas: parte do valor vai para o contrato nos primeiros meses, conforme o cronograma.
- FGTS na entrada, para quem cumpre as regras e compra um imóvel residencial para morar.
- Imóvel antigo dado como parte do pagamento, a chamada permuta, quando a construtora aceita.
O que pede atenção
- “Zero de entrada” sem contrato que mostre onde a entrada foi parar.
- Entrada baixa com preço muito abaixo do mercado: a conta não fecha para ninguém.
- Pedido de pagamento em dinheiro ou em conta de pessoa física.
O FGTS tem condições próprias, pensadas para quem compra o imóvel onde vai morar. Para quem compra como investimento, elas costumam não valer. Se esse for o seu caso, veja as regras do FGTS para comprar imóvel antes de contar com o fundo. E se a entrada for outro imóvel seu, leia como funciona a permuta e a torna.
Quanto custa financiar? A conta de um apartamento de R$ 600 mil
Num imóvel de R$ 600 mil, com 20% de entrada e R$ 480 mil financiados em 35 anos no SAC, a primeira parcela fica em cerca de R$ 5.314 a 10,94% ao ano e R$ 6.484 a 14,20%, sem contar TR, seguros e tarifas. Em 35 anos, os juros somam R$ 877,9 mil a 10,94%.
A conta abaixo é nossa, com as taxas do Banco Central de setembro de 2026: a linha regulada, de 10,94% ao ano, e a média de mercado, de 14,20%. Ela usa o sistema SAC, prazo de 420 meses, taxa constante e entrada de 20% (R$ 120 mil). Fica de fora a TR (taxa referencial, que corrige o saldo devedor), os seguros obrigatórios e as tarifas do banco, que aumentam a parcela real.
| Taxa de 10,94% ao ano (linha regulada) | Taxa de 14,20% ao ano (média de mercado) | |
|---|---|---|
| Valor do imóvel | R$ 600.000 | R$ 600.000 |
| Entrada de 20% | R$ 120.000 | R$ 120.000 |
| Valor financiado | R$ 480.000 | R$ 480.000 |
| Taxa mensal equivalente | 0,869% | 1,113% |
| Primeira parcela (SAC, 420 meses) | cerca de R$ 5.314 | cerca de R$ 6.484 |
| Última parcela | cerca de R$ 1.153 | cerca de R$ 1.156 |
| Juros pagos em 35 anos | cerca de R$ 877.900 | cerca de R$ 1.124.200 |
| Total pago pelo financiamento | cerca de R$ 1.358.000 | cerca de R$ 1.604.200 |
Fonte: conta nossa com as taxas do Banco Central (séries 20772 e 20773, setembro de 2026). Premissas: SAC, 420 meses, taxa constante, sem TR, seguros e tarifas.
Dois números mudam a leitura. O primeiro é a parcela inicial: é ela que o banco compara com a sua renda na análise de crédito, e no SAC ela é a maior de todo o contrato. O segundo é o total de juros, maior que o próprio valor financiado. É por isso que muita gente financia e, depois, amortiza o saldo com qualquer dinheiro que sobra: amortizar ou investir o dinheiro mostra como decidir.
Para comparar com o caminho sem banco, lembre que o CDI (a taxa de referência da renda fixa) estava em 13,65% ao ano e a poupança em 8,35% (Banco Central, 20/10/2026). Pagar juros de 14,20% para o banco e deixar dinheiro parado a 13,65% bruto, antes do imposto, é uma troca que só se justifica quando ela libera uma oportunidade melhor.
Como funciona pagar direto à construtora, durante a obra?
Você assina o contrato, paga a entrada e depois parcelas mensais durante os 24 a 36 meses da obra, direto à construtora ou à sociedade criada para o prédio. Em regra, não há banco nem análise de crédito. As parcelas costumam ser corrigidas por um índice de custo da construção, como o INCC.
O pagamento direto é a forma mais comum de comprar na planta fora do financiamento. A construtora usa as parcelas para tocar a obra, e você usa o prazo de obra para pagar sem juros de banco. Em troca, assume um compromisso com o cronograma de pagamentos. O tema tem guia próprio, financiamento direto com a construtora, que aprofunda as condições.
- 1. Reserva e contratoVocê escolhe a unidade, assina o contrato e paga o sinal. O contrato precisa trazer preço, cronograma de pagamentos, índice de correção, prazo de entrega e a conta para a qual você paga.
- 2. EntradaComeça com o sinal e pode ser dividida em algumas parcelas nos primeiros meses. No mercado, o que vai à construtora durante a obra fica entre 20% e 30% do valor, e o saldo se quita na entrega (MySide); cada contrato define o seu esquema.
- 3. Parcelas mensais durante a obraPagas por boleto ou transferência para a conta do CNPJ do contrato. Cada pagamento gera um comprovante, que você guarda junto ao contrato.
- 4. Reforços e correçãoMuitos contratos preveem reforços anuais ou semestrais e a correção das parcelas por um índice do custo da construção. Pergunte qual é o índice e quando ele atua.
- 5. Entrega, escritura e registroCom a obra concluída e o habite-se, você faz a escritura e o registro no cartório. Se houver saldo na entrega, ele é pago nessa etapa, com recursos próprios ou com financiamento bancário.
Um exemplo mostra o efeito da correção. O INCC-M, índice de custo da construção da FGV, subiu 6,75% em 12 meses até outubro de 2026 (Banco Central, série 7456). Uma parcela de R$ 5.000, corrigida por esse índice durante um ano, passa a R$ 5.338. Não é juro de banco: é a reposição do que a obra custa a mais. Para entender o índice, veja o INCC e o reajuste das parcelas.
Financiar ou pagar durante a obra: qual compensa para quem investe?
Compensa pagar durante a obra quando você tem renda para as parcelas e quer evitar a taxa e a análise do banco; compensa financiar quando precisa de prazo longo e a parcela cabe na renda. Para quem investe, o ponto central é o custo do dinheiro nos dois caminhos.
A escolha não precisa ser uma ou outra. Muita gente paga durante a obra e financia só o saldo da entrega, depois de ver a obra pronta e a valorização acontecer. O que decide é o seu fluxo de caixa e o seu objetivo, não uma regra geral.
| Seu perfil | O que costuma compensar | Por quê |
|---|---|---|
| Tem renda mensal para parcelas e quer o preço da fase de obra | Pagar durante a obra | Sem taxa de banco, com preço de lançamento corrigido por índice de custo |
| Tem entrada, mas a renda não suporta parcelas altas na obra | Financiar com o banco | Prazo de até 35 anos distribui o pagamento |
| Tem o valor total e quer só valorização | Pagar durante a obra, ou à vista no lançamento | Não há juros e a unidade entra pelo preço de lançamento |
| Quer o imóvel pronto para alugar já | À vista ou financiado, unidade pronta | Não espera a obra, mas o preço de uma unidade pronta já inclui a valorização do período |
| Mora fora do Brasil | Pagar durante a obra ou à vista | Sem banco no meio, a distância não muda o pagamento; alguns bancos financiam quem mora fora, com regra própria |
Fonte: análise nossa a partir das regras do SBPE (Caixa, 2026) e dos prazos de obra descritos nesta guia.
Um detalhe de investidor: o dinheiro que não sai do bolso no começo também rende. R$ 100 mil aplicados por 36 meses no CDI de 13,65% ao ano (Banco Central, 20/10/2026) viram cerca de R$ 139,8 mil líquidos de imposto, e na poupança de 8,35%, R$ 127,2 mil. Os mesmos R$ 100 mil na planta, pela referência da Ceni & Southier de 20% ao ano durante a obra, juros simples, chegariam a R$ 160 mil. A conta é simplificada, porque na planta o dinheiro entra em parcelas e não de uma vez.
Estrangeiro e quem mora fora do Brasil conseguem financiamento?
Estrangeiro sem residência no Brasil, em regra, não: o crédito é exceção rara (ZS Advogados, abril de 2026). Brasileiro que mora fora depende da regra de cada banco. Para comprar não é preciso financiamento: basta o CPF, e o pagamento vai durante a obra.
Na análise do banco, residência e renda pesam mais que a nacionalidade. O estrangeiro com residência regular, CPF, conta e renda comprovada no país é analisado como um morador. Sem residência, o crédito é exceção rara, e alguns bancos privados consideram renda do exterior, com documentação (ZS Advogados, abril de 2026).
- 1. ResidênciaPedido na Polícia Federal. Quem é nacional de país do Mercosul pode usar o Acordo de Residência (Decreto 6.975/2009), primeiro por até dois anos e depois por prazo indeterminado.
- 2. Documentos e contaA carteira de registro migratório (CRNM), o CPF e uma conta num banco brasileiro.
- 3. Renda no BrasilSalário, pró-labore ou declaração de imposto de renda brasileira. O banco calcula quanto da renda a parcela ocupa.
- 4. Análise do bancoCom tudo isso, a análise é a de um morador: cota de até 80% no SAC e prazo de até 35 anos.
Para comprar o apartamento, nada disso é necessário. O estrangeiro precisa do CPF, que se tira também de fora do Brasil, e pode pagar durante a obra com transferência internacional e contrato de câmbio. Quem é brasileiro e mora no exterior encontra o passo a passo, inclusive o financiamento, em comprar imóvel no Brasil morando no exterior. Em qualquer caso, confirme com um advogado as regras para a sua situação.
O que perguntar antes de assinar, seja banco ou construtora?
Peça por escrito a entrada e suas datas, o número e o valor das parcelas, o índice de correção, o saldo na entrega, a conta e o CNPJ para o pagamento e o número do registro da incorporação. A resposta esperada é sempre uma data, um valor ou um documento, nunca um “depende”.
| Pergunte | Resposta que você espera |
|---|---|
| Qual é a entrada e em quantas parcelas? | Valor e datas, por escrito, no contrato. |
| Que índice corrige as parcelas? | O nome do índice (INCC, por exemplo) ou a regra definida no contrato, nunca “depende”. |
| Há saldo na entrega? Dá para parcelar? | Sim ou não, com as condições. |
| Para qual conta pago e em nome de quem? | Conta da construtora ou da sociedade do prédio, com o CNPJ do contrato. |
| Qual é o número do registro da incorporação? | O número do registro na matrícula do terreno, que você confere no Registro de Imóveis (Lei 4.591/1964, art. 32). |
| Que banco financia a obra, se eu quiser financiar o saldo? | O nome do banco e a situação do empreendimento. |
| Posso visitar obras entregues? | Lista com endereço e ano, e abertura para você conversar com quem comprou. |
Fonte: Lei 4.591/1964, art. 32; boas práticas de contratação.
Bom sinal
- Explicam o índice e a conta do pagamento sem rodeios.
- Dão o número do registro da incorporação na primeira conversa.
- Mostram obras entregues com endereço e deixam você falar com quem comprou.
Sinal de alerta
- “Financiamento próprio” sem contrato que o descreva.
- Pagamento em conta de pessoa física ou em dinheiro.
- Cronograma de obra sem datas, ou nenhuma obra entregue que se possa visitar.
Se a dúvida é sobre a própria construtora, as cinco verificações estão em Como saber se a construtora é confiável. Se for sobre os documentos do imóvel, veja a matrícula atualizada.
Como funciona na Ceni & Southier?
A Ceni & Southier constrói a preço de custo, com o pagamento em parcelas durante a obra: 12 obras entregues, 8 em Ingleses, 2 em Cachoeira do Bom Jesus e 2 no Norte da Ilha, com zero atraso em 20 anos. A referência de valorização é de 20% ao ano durante a obra.
A construtora é uma família do Norte da Ilha de Florianópolis, com obras entregues desde 2005. O modelo é a obra a preço de custo, organizada por uma SPE (sociedade de propósito específico), que é uma empresa com CNPJ exclusivo para o prédio. O investidor entra no grupo que financia a obra e paga em parcelas, sem banco no meio. O funcionamento está em o que é SPE e em obra a preço de custo.
O histórico se confere por partes. A lista das 12 obras, com endereço, está na página de obras entregues. A referência de 20% ao ano durante a obra vai do preço de lançamento ao de entrega, em juros simples. E os casos, em reais, são estes:
| Obra | Preço na planta | Preço depois | Variação |
|---|---|---|---|
| Solar de Lótus (entregue em 2021) | R$ 232 mil (dez/2017) | R$ 760 mil (anúncio de 2026) | +228% |
| Solar da Cachoeira | R$ 225 mil (2020) | R$ 675 mil | +200% |
| Solar de Bougainville (entregue em 2025) | R$ 546 mil (2022) | R$ 1,2 milhão | +120% |
| Venda do Paulo, no Bougainville | R$ 546 mil (2022) | R$ 1,1 milhão (2026) | +101% |
Fonte: contratos da Ceni & Southier e anúncios de 2026. Cada caso tem prazo e preço próprios.
O valor de entrada e o plano de pagamento de cada projeto são definidos no contrato.
Para quem o pagamento durante a obra combina, e para quem não?
Combina com quem tem renda para as parcelas, não precisa do dinheiro por 24 a 36 meses e quer aproveitar a fase de obra. Não combina com quem precisa das chaves já, quer aluguel desde a primeira parcela ou pode precisar do dinheiro em um ano.
Combina com quem
- Tem renda mensal que comporta as parcelas durante os meses de obra.
- Quer entrar pelo preço de lançamento e pelo custo da construção, e não pelo preço do imóvel pronto.
- Pode deixar o dinheiro aplicado na obra por 24 a 36 meses, sem depender dele.
- Tem entrada, mas prefere não pagar juros de banco por 35 anos.
Não combina com quem
- Precisa do dinheiro em menos de um ano.
- Quer aluguel desde a primeira parcela: enquanto você paga, o imóvel ainda não existe.
- Precisa das chaves já, para morar ou para alugar.
- Não consegue abrir mão de uma reserva financeira durante a obra.
Quem se encaixa no segundo grupo tem outros caminhos, como comprar uma unidade pronta com financiamento, com a conta da seção sobre o custo de financiar. Para decidir entre a planta e o imóvel pronto, a comparação está em imóvel na planta ou pronto. Se o tema é renda de aluguel, veja comprar apartamento para alugar vale a pena.
O aluguel híbrido ajuda depois da entrega: diária na alta temporada e aluguel por meses, de até 90 dias, na baixa, para quem vem trabalhar uma temporada (Lei 8.245/1991, art. 48). O imóvel fica alugado o ano inteiro, sem depender de uma estação só.
Antes de escolher como pagar
- Sei quanto da minha renda a parcela ocupa e se o banco aprova esse valor?
- Tenho por escrito entrada, parcelas, índice de correção e saldo na entrega?
- Sei para qual conta pago e com qual CNPJ?
- Pedi o número do registro da incorporação e conferi na matrícula?
- Comparei o custo do financiamento com o que o mesmo dinheiro renderia aplicado?
Perguntas frequentes
Quanto de entrada na planta?
No mercado, o que vai à construtora durante a obra fica entre 20% e 30% do valor, do sinal às parcelas, e o saldo se quita na entrega (MySide). Cada construtora define o seu esquema: peça por escrito.
As parcelas durante a obra têm juros?
Não há juros de banco. As parcelas costumam ser corrigidas por um índice do custo da construção, como o INCC, que subiu 6,75% em 12 meses até outubro de 2026 (Banco Central).
Dá para financiar só o saldo da entrega?
Sim. Muita gente paga durante a obra e financia o saldo no repasse, com a Caixa ou outro banco, desde que a renda e o imóvel passem na análise.
Estrangeiro pode comprar imóvel no Brasil?
Pode. Precisa de CPF e, se não vier assinar, de procuração com poderes específicos. A compra segue o mesmo caminho da de um brasileiro: contrato, escritura e registro.
O que é o CET do financiamento?
É o custo efetivo total: juros, seguros e tarifas somados. Compare o CET entre bancos, e não só a taxa anunciada.
Por que investir com a Ceni & Southier?
Uma construtora familiar do Norte da Ilha: 12 obras entregues com endereço desde 2005, zero atraso em 20 anos e a obra a preço de custo, com uma empresa por edifício.
- Desde 2005, 12 obras entregues com endereço: 8 nos Ingleses, 2 na Cachoeira do Bom Jesus e 2 no Norte da Ilha. Dá para visitar cada uma e conversar com quem mora ou aluga lá. Ver as 12 obras.
- Zero atraso em 20 anos: nenhuma obra entregue depois do prazo do contrato.
- Preço de custo, uma empresa por edifício: cada prédio tem a própria SPE, e você paga a construção pelo custo real da obra (Lei 4.591/1964, art. 58).
- A referência da Ceni & Southier: 20% ao ano durante a obra, do preço de lançamento ao de entrega, em juros simples.
- Quem atende é a família que constrói: Márcio, Marlene e Pedro.
Obras entregues
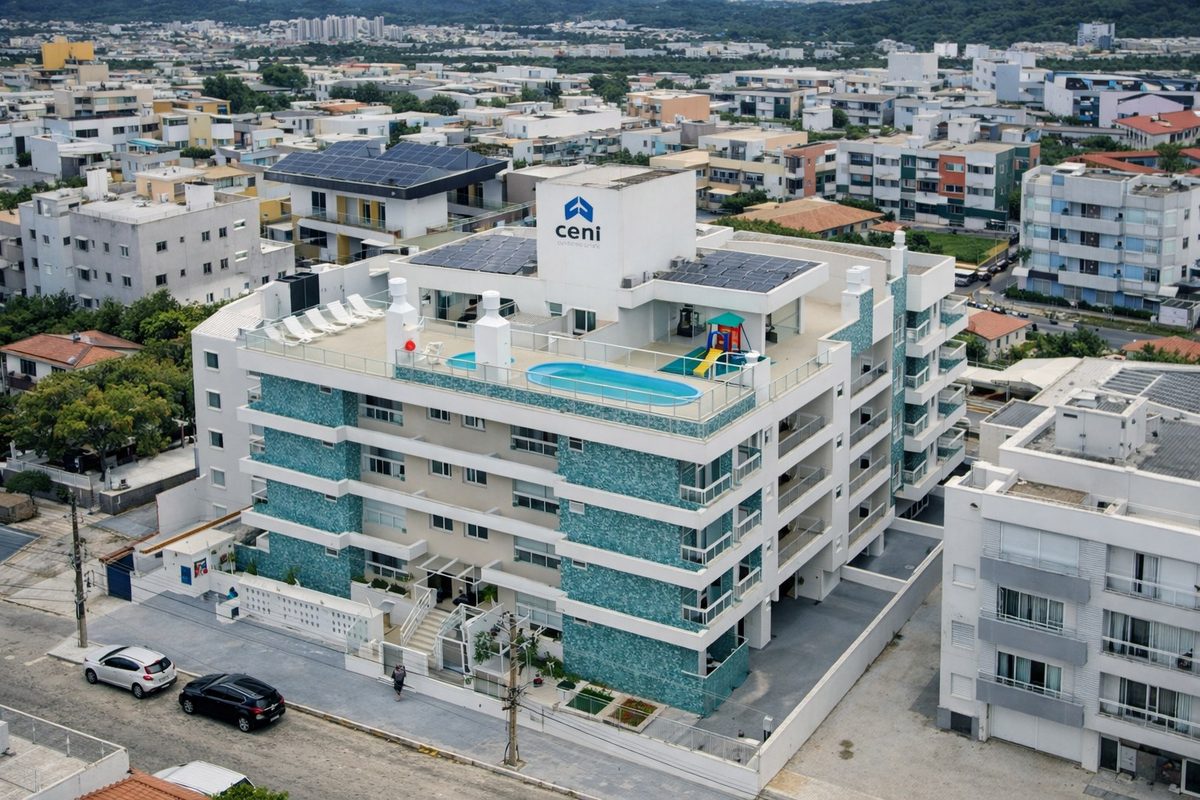
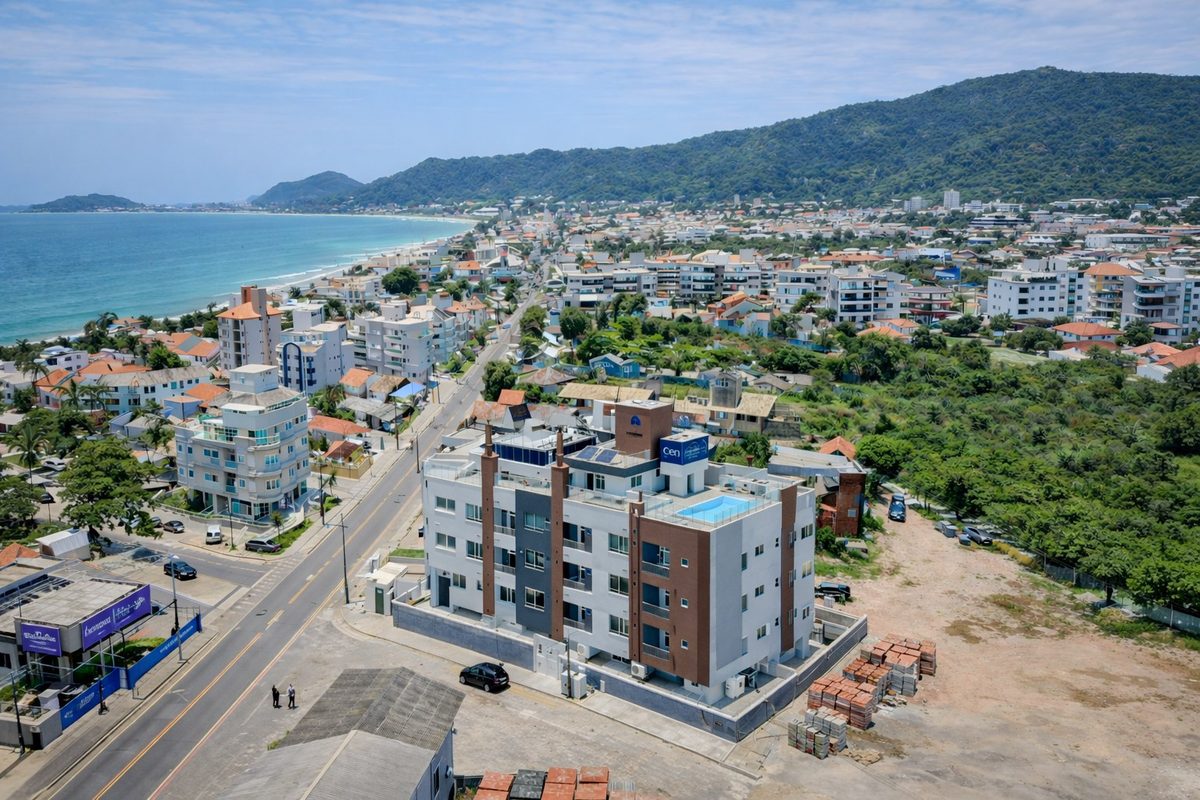
Preço de contrato na planta e anúncio publicado em 2026 de unidade equivalente do mesmo prédio, em reais. Estudo da Ceni & Southier, outubro de 2026.
O seu valor projetado com a referência de 20% por ano de obra, ao lado do CDI e da poupança de hoje, com as taxas do Banco Central.
No mesmo prazo, no CDI de hoje (13,65% ao ano, bruto) seriam R$ 146.794; na poupança de hoje (8,35% ao ano), R$ 127.200. Taxas do Banco Central de 20/10/2026, mantidas iguais no prazo todo.
Ver a calculadora completa →As 12 obras entregues com endereço e ano, os casos com contrato e as cinco verificações antes de assinar a compra na planta, com qualquer construtora. Mandamos pelo WhatsApp.
Escreva o seu nome para sabermos para quem mandar.
Quem responde é a equipe da Ceni & Southier, de segunda a sexta, das 9h às 17h.