¿Qué pasó con un plazo fijo en pesos medido en dólares, año por año?
Con datos del BCRA, un plazo fijo en pesos renovado cada 30 días le ganó al dólar mayorista en 2021, 2024 y en lo que va de 2026; empató en 2019 y 2025; y perdió en 2018, 2020, 2022 y 2023. Las pérdidas fueron más grandes que las ganancias: en 2023, −45,5% en dólares.
| Año | Plazo fijo en pesos, renovado cada 30 días | Dólar mayorista | Resultado medido en dólares | Inflación del año (INDEC) |
|---|---|---|---|---|
| 2018 | +35,7% | +101,4% | −32,6% | 47,6% |
| 2019 | +59,5% | +58,4% | +0,7% | 53,8% |
| 2020 | +34,4% | +40,5% | −4,3% | 36,1% |
| 2021 | +39,7% | +22,1% | +14,4% | 50,9% |
| 2022 | +65,9% | +72,4% | −3,7% | 94,8% |
| 2023 | +148,8% | +356,4% | −45,5% | 211,4% |
| 2024 | +75,5% | +27,7% | +37,4% | 117,8% |
| 2025 | +40,4% | +41,3% | −0,7% | 31,5% |
| 2026, hasta el 27/10 | +20,5% | +5,4% | +14,3% | 23,6% de enero a septiembre |
Cuenta de Ceni & Southier con series del BCRA (API de estadísticas, consultada el 02/11/2026): tasa promedio de depósitos a 30 días del sistema (serie 12), con la tasa del día de cada renovación, desde el último día hábil del año anterior hasta el último del año (los días que sobran, a la última tasa); tipo de cambio mayorista de referencia, Comunicación A 3500 (serie 5), en esas mismas fechas. Inflación: IPC del INDEC, diciembre contra diciembre. Sin impuestos ni comisiones. El dólar que compra una persona en el banco cuesta algo más que el mayorista.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →Lo que muestra la serie. En los años buenos, el plazo fijo ganó entre 14% y 37% medido en dólares. En los malos, perdió hasta 45%. Una pérdida grande pesa más que una ganancia del mismo tamaño: después de perder 45%, para volver al punto de partida hace falta ganar 83%.
Lo que la serie no muestra. Usa la tasa promedio del sistema y el dólar mayorista. Tu banco pudo pagar más o menos, y el dólar que conseguís como persona tiene su propio precio. El orden de los resultados, igual, se repite con cualquier banco.
Qué significa para vos. Quedarse en pesos fue una apuesta que salió bien en unos años y muy mal en otros. Nadie sabía en enero cuál iba a ser cuál. Qué hacer: no decidas la moneda por el último año. Decidila por la fecha en que vas a usar la plata.
¿Qué gana quien se queda en pesos si el dólar sube?
Medido en dólares, tu resultado es la tasa en pesos dividida por la suba del dólar. Si en un mes la tasa paga 1,76% y el dólar sube 0,53%, como en septiembre de 2026, ganás cerca de 1,2% en dólares; si el dólar sube 5,16%, como en junio, perdés cerca de 3,3%.
La cuenta es una sola: (1 + tasa en pesos del período) ÷ (1 + suba del dólar del período) − 1. Si la tasa y la suba del dólar son iguales, ganás cero en dólares. Si el dólar sube más que la tasa, perdés.
Mes a mes en 2026
| Mes | Lo que pagó el plazo fijo en 30 días | Dólar mayorista en el mes | Inflación del mes | ¿Ganó el peso en dólares? |
|---|---|---|---|---|
| Enero | 2,38% | −0,81% | 2,9% | Sí |
| Febrero | 2,38% | −2,67% | 2,9% | Sí |
| Marzo | 2,18% | −1,86% | 3,4% | Sí |
| Abril | 1,80% | −0,12% | 2,6% | Sí |
| Mayo | 1,67% | +2,11% | 2,1% | No |
| Junio | 1,64% | +5,16% | 1,9% | No |
| Julio | 1,67% | +0,37% | 2,1% | Sí |
| Agosto | 1,74% | +1,41% | 1,7% | Sí, por poco |
| Septiembre | 1,76% | +0,53% | 1,9% | Sí |
Cuenta de Ceni & Southier con series del BCRA: tasa a 30 días del sistema, promedio de los días del mes, × 30 ÷ 365 (serie 12); dólar mayorista A 3500, último dato del mes contra el del mes anterior (serie 5); inflación del INDEC (serie 27).
Dos comparaciones distintas. La tasa contra el dólar dice si ganaste en dólares. La tasa contra la inflación dice si ganaste en lo que comprás en el súper. En ocho de los nueve meses de 2026, la tasa a 30 días pagó menos que la inflación del mes. En el año, el plazo fijo ganó en dólares y perdió poder de compra, porque el dólar subió menos que los precios.
La cuenta con $ 1.000.000. Del 30/04 al 27/10/2026, un plazo fijo de $ 1.000.000 a 180 días, a 19,93% anual, dejó $ 1.098.285. En ese tiempo el dólar mayorista subió 11,41%. Medido en dólares, el resultado fue −1,42%: seis meses en pesos para terminar casi donde estabas.
Qué hacer. Antes de elegir pesos, escribí la tasa del período y preguntate cuánto tiene que subir el dólar para empatarla. Si esa suba te parece probable, la ventaja de los pesos es chica.
¿Qué son las LECAP y cómo se calcula lo que pagan?
Las LECAP son Letras del Tesoro Nacional capitalizables en pesos: deuda del Estado de corto plazo, a tasa fija, que se compra por debajo de su valor final y paga todo junto al vencimiento. Se licitan por tasa efectiva mensual (TEM); con una TEM de ejemplo de 2%, al año da 26,8%.
El Ministerio de Economía, por la Secretaría de Finanzas, las licita en general dos veces por mes, junto con otros títulos en pesos. Cada letra tiene un código con su vencimiento: por ejemplo, S30O6 fue la letra que venció el 30 de octubre de 2026 (S de su tipo, 30 el día, O el mes, 6 el año). Después de la licitación, se compran y se venden en la bolsa cualquier día hábil.
| Título del Tesoro en pesos | Cómo paga | Le conviene a quien… |
|---|---|---|
| LECAP (letra capitalizable) | Tasa fija, capitalizada cada mes, todo al vencimiento; plazos de meses | Cree que la inflación va a bajar por debajo de la tasa |
| BONCAP (bono capitalizable) | Igual que la LECAP, a más de un año | Quiere fijar una tasa por más tiempo |
| BONCER | Ajusta por CER, o sea por inflación, más una tasa | Quiere acompañar a la inflación, como en un plazo fijo UVA |
| LETAMAR y bono TAMAR | Pagan según la tasa TAMAR, que sigue a los depósitos grandes | Prefiere una tasa que se mueve con el mercado |
| LELINK (dólar linked) | Ajusta por el dólar oficial (A 3500) y paga en pesos | Quiere cubrirse de una suba del dólar sin comprar dólares |
Ministerio de Economía, Secretaría de Finanzas, avisos de «Llamado a licitación» y «Resultado de licitación» de LECAP, BONCAP, BONCER, LETAMAR, bono TAMAR y LELINK, en argentina.gob.ar. TAMAR, 24,125% anual el 29/10/2026 (BCRA, bancos privados).
La cuenta de una LECAP, con una tasa de ejemplo
- 1. La tasa mensualSupongamos una TEM de 2%. Es un ejemplo para ver la cuenta, no la tasa de una letra vigente.
- 2. Llevala a un año1,02 elevado a 12, menos 1 = 26,8% efectivo anual. Ese número se compara con la inflación esperada y con lo que esperás que suba el dólar.
- 3. Llevala a tu plazoA 120 días, unos cuatro meses: 1,02 elevado a 4, menos 1 = 8,24%. Con $ 1.000.000 cobrás cerca de $ 1.082.400 al vencimiento.
- 4. Calculá el dólar de empateSi el dólar sube 8,24% en esos cuatro meses, empatás en dólares. Si sube menos, ganás; si sube más, perdés.
Cuenta aritmética de Ceni & Southier con una tasa de ejemplo. La tasa de cada letra está en el resultado de la última licitación y en la pantalla de tu agente.
Precio y tasa son lo mismo. La LECAP se compra por menos de lo que paga al final. Si el precio de la bolsa baja, la tasa que te queda sube, y al revés. Si la guardás hasta el vencimiento, cobrás lo pactado; si la vendés antes, cobrás el precio de ese día.
¿Cómo se compra una LECAP, paso a paso?
Con una cuenta comitente en tu banco o en un agente inscripto en la CNV: transferís pesos, buscás la letra por su código, la comprás en la bolsa y al vencimiento cobrás en pesos en la cuenta. También se puede entrar en la licitación del Tesoro, por el mismo agente.
- 1. Abrí una cuenta comitenteEn la sección de inversiones de tu banco o en un agente de liquidación y compensación (ALyC) inscripto en la CNV. Con DNI y CUIT o CUIL. Abrirla es gratis en muchos casos.
- 2. Pasá pesos a la comitenteDesde una caja de ahorro a tu nombre. Desde el mismo banco, el pase es inmediato.
- 3. Elegí la letraPor su código y su vencimiento. La pantalla del agente muestra el precio y la TEM de cada una. Elegí una que venza antes de la fecha en que necesitás la plata.
- 4. Comprá en contado inmediatoAsí queda en tu cuenta en el día. El agente cobra una comisión de compra y los derechos de mercado; pedí el cuadro antes.
- 5. Esperá el vencimientoNo hace falta hacer nada. El día del vencimiento, el capital más los intereses entran en pesos en tu comitente.
- 6. Decidí qué sigueVolver a comprar otra letra, pasar los pesos a tu caja de ahorro o convertirlos a dólares.
CNV (registro de agentes); BYMA, mercado donde cotizan; Secretaría de Finanzas, licitaciones. Las comisiones cambian entre agentes.
En la licitación. Las personas también pueden ofertar en la licitación del Tesoro, por medio de su agente, en el tramo no competitivo: ponés el monto y recibís la tasa de corte. Es útil para letras nuevas, que todavía no cotizan.
Una alternativa más simple. Si no querés elegir letras, un fondo común de renta fija en pesos compra una cartera de títulos como estos. En octubre de 2026 la mediana de esos fondos subió 2,02% (CAFCI, planilla del 30/10/2026). Cómo funcionan, en fondos comunes de inversión.
¿LECAP, plazo fijo o cuenta remunerada: qué conviene para la plata en pesos?
Los tres guardan pesos de corto plazo. El plazo fijo tiene garantía de depósitos y tasa fija, pero no se puede vender antes; la LECAP no tiene esa garantía, suele pagar algo más y se puede vender en la bolsa; la cuenta remunerada paga menos y deja la plata disponible siempre.
| Plazo fijo tradicional | LECAP | Cuenta remunerada o money market | |
|---|---|---|---|
| Tasa | Fija; promedio del sistema 22,39% anual a 30 días (29/10/2026) | Fija; la de cada letra | Variable; la mediana de los money market en pesos subió 1,58% en octubre de 2026 |
| Salir antes | No | Sí, vendiendo al precio del día | Sí, en el día |
| Respaldo | El banco y la garantía de los depósitos (Ley 24.485) | El Tesoro Nacional | El banco o la cartera del fondo |
| Qué necesitás | Una cuenta bancaria | Una cuenta comitente | Una cuenta bancaria o una billetera |
| Plazo | Desde 30 días | Desde semanas hasta más de un año | Ninguno |
BCRA, serie 12 (29/10/2026); CAFCI, planilla diaria del 30/10/2026; Ley 24.485. Cada tasa cambia: mirá la del día.
Cómo se elige. Para la plata que podés necesitar cualquier día, la cuenta remunerada o el money market. Para la que tiene fecha y no vas a tocar, el plazo fijo o una LECAP que venza antes de esa fecha. Si querés acompañar a la inflación en vez de apostar contra ella, el plazo fijo UVA o un BONCER. La comparación de los plazos fijos está en plazo fijo UVA o tradicional, y la de las billeteras, en cuenta remunerada.
Impuestos. Para una persona humana que vive en la Argentina, los intereses del plazo fijo en pesos y los resultados de los títulos públicos están, en general, exentos de Ganancias. Hay excepciones y cambios frecuentes: confirmalo con tu contador ante ARCA antes de mover una suma grande.
¿Cómo se pasa de pesos a dólares hoy?
Por dos puertas legales: el dólar oficial en el banco, que desde el 14/04/2025 se compra sin tope mensual con débito en cuenta (BCRA, A 8226), y el dólar MEP en la bolsa. Quien compra dólar oficial firma que por 90 días no compra títulos pagando con dólares (BCRA, A 8336).
| Puerta | Cómo | Qué regla tener en cuenta |
|---|---|---|
| Dólar oficial en el banco | Desde el homebanking, con débito en tu caja de ahorro en pesos | Sin tope mensual desde el 14/04/2025 (A 8226). Firmás que por 90 días corridos no comprás títulos con liquidación en moneda extranjera (A 8336) |
| Dólar MEP | Comprando un bono en pesos y vendiéndolo en dólares, con una cuenta comitente | Sin plazo de tenencia para residentes desde el 15/04/2025 (CNV, RG 1062/2025) |
| Giro al exterior | Desde tu caja de ahorro en dólares | Activa la misma declaración de 90 días (A 8417, desde el 10/04/2026) |
BCRA, Comunicaciones A 8226 (11/04/2025), A 8336 (26/09/2025) y A 8417 (09/04/2026); CNV, Resolución General 1062/2025. Al pie de la letra, la declaración prohíbe compras de títulos valores con liquidación en moneda extranjera; cómo la aplica cada banco, preguntalo antes de operar.
El precio que importa. No compares el número de la pantalla con el del cartel. Compará cuántos pesos salen de tu cuenta por cada dólar que entra, con comisiones incluidas. Ese es tu tipo de cambio final.
Qué hacer. Si vas a usar el MEP y el oficial en el mismo período, ordená las compras para no cerrarte una puerta. El paso a paso está en dólar MEP; si vas juntando de a poco, en cómo ahorrar en dólares.
¿Cómo decidir entre pesos y dólares según tu caso?
Por la moneda del gasto y por el plazo. La plata que vas a gastar en pesos dentro de meses puede quedarse en pesos, si la tasa le gana a la inflación esperada. La que es para años, o para gastos en dólares, se mide en dólares, porque en plazos largos el peso perdió contra el dólar más veces de las que ganó.
| Si tu caso es… | Lo habitual | Por qué |
|---|---|---|
| Vas a pagar algo en pesos en los próximos 3 a 6 meses | Pesos: plazo fijo, LECAP o cuenta remunerada | Evitás comprar dólares para venderlos al poco tiempo |
| No sabés cuándo vas a necesitar la plata | Pesos en algo líquido, más una parte en dólares | Liquidez para lo imprevisto, cobertura para el resto |
| Vas a gastar en dólares: un viaje, una cuota en dólares | Dólares, comprados de a poco | Te sacás de encima el riesgo de una suba del dólar justo antes |
| Es plata para cinco años o más | Dólares o un activo real | De 2018 a 2025, el peso ganó en dos años y perdió en cuatro |
| Querés cubrirte del dólar sin comprar dólares | Un título dólar linked | Ajusta por el dólar oficial y paga en pesos |
Criterios generales de Ceni & Southier con la serie del BCRA de esta página. No es asesoramiento.
Repartir es lo habitual. No hace falta acertar la moneda: alcanza con poner cada parte de la plata en la moneda de su gasto. Una regla simple es ordenar por plazo: lo de meses, en la moneda en que lo vas a gastar; lo de años, en dólares o en un bien que conserve valor.
El error más común. Mirar solo la tasa en pesos. Un 2% mensual parece mucho hasta que el dólar sube 5% en un mes, como en junio de 2026. La tasa siempre se mira al lado de la inflación y del dólar.
¿Y la plata que es para varios años?
Para el plazo largo, la medida es el dólar y la pregunta es en qué activo. Las opciones en dólares van del plazo fijo en dólares del Banco Nación, que paga 4,50% a un año, a los bonos, las acciones y un inmueble. Tres guías de decisión llevan esa elección hasta el final.
Una vez que la plata está en dólares, el trabajo recién empieza: un dólar quieto también pierde, por la inflación de Estados Unidos. Para la reserva, el plazo fijo en dólares del Banco Nación paga 4,50% anual de 365 a 720 días por canal electrónico (tabla del banco, 02/11/2026): US$ 10.000 se vuelven US$ 10.450 en un año. Para dos a cuatro años están los bonos en dólares, explicados en Bonares y Globales.
Las tres guías que siguen llevan la decisión al final. Dónde invertir dólares en Argentina en 2026 pone cada opción con su tasa, su garantía y su plazo, lado a lado. Plazo fijo en Brasil para argentinos hace la cuenta en dólares de tener la plata en reales. Y si una parte va a ser patrimonio en un inmueble, invertir en Florianópolis desde Argentina explica cómo se compra un departamento en pozo, al costo de obra, con la referencia de Ceni & Southier de 20% al año durante la obra.
Antes de decidir entre pesos y dólares
- ¿Sabés en qué moneda vas a gastar esta plata?
- ¿Sabés para cuándo la vas a necesitar?
- ¿Pusiste la tasa en pesos al lado de la inflación del mes y de la suba del dólar?
- ¿Calculaste cuánto tiene que subir el dólar para empatar la tasa?
- ¿Compraste dólar oficial en los últimos 90 días, si vas a operar títulos en dólares?
- ¿Separaste la plata de meses de la plata de años?
La misma plata de 2017, en cinco lugares distintos.
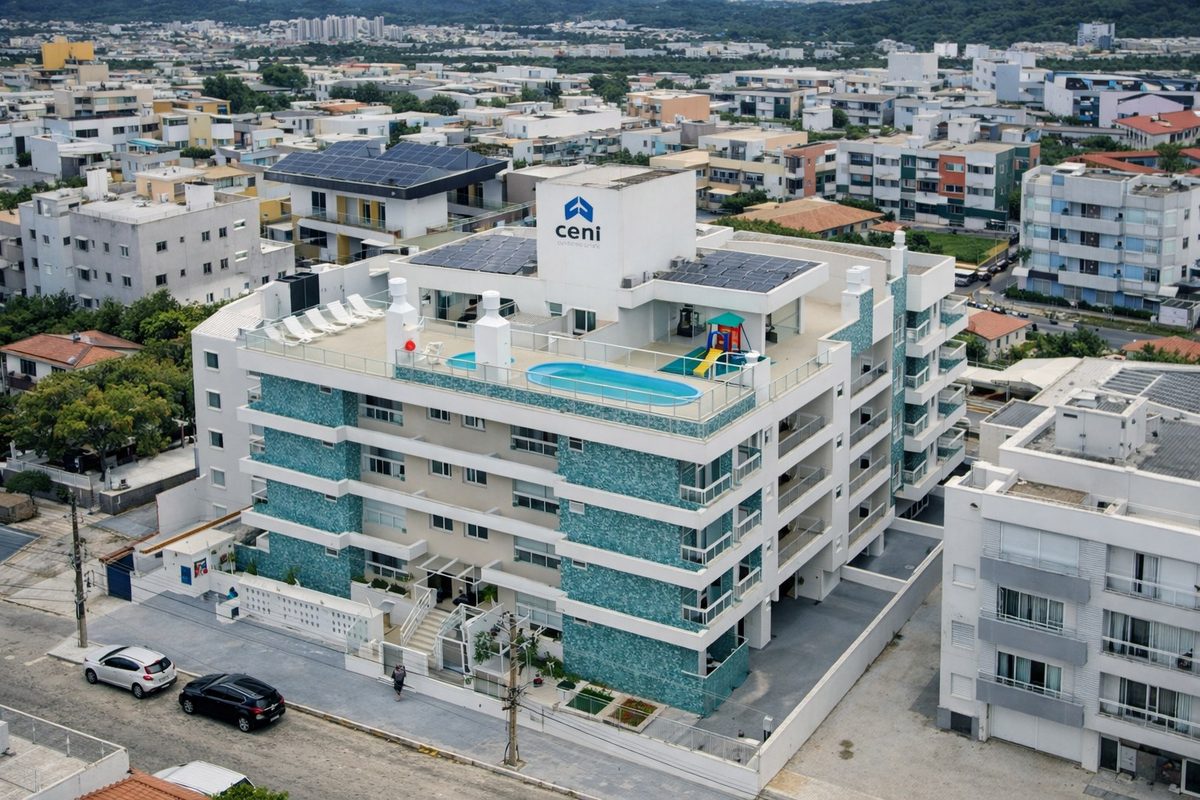
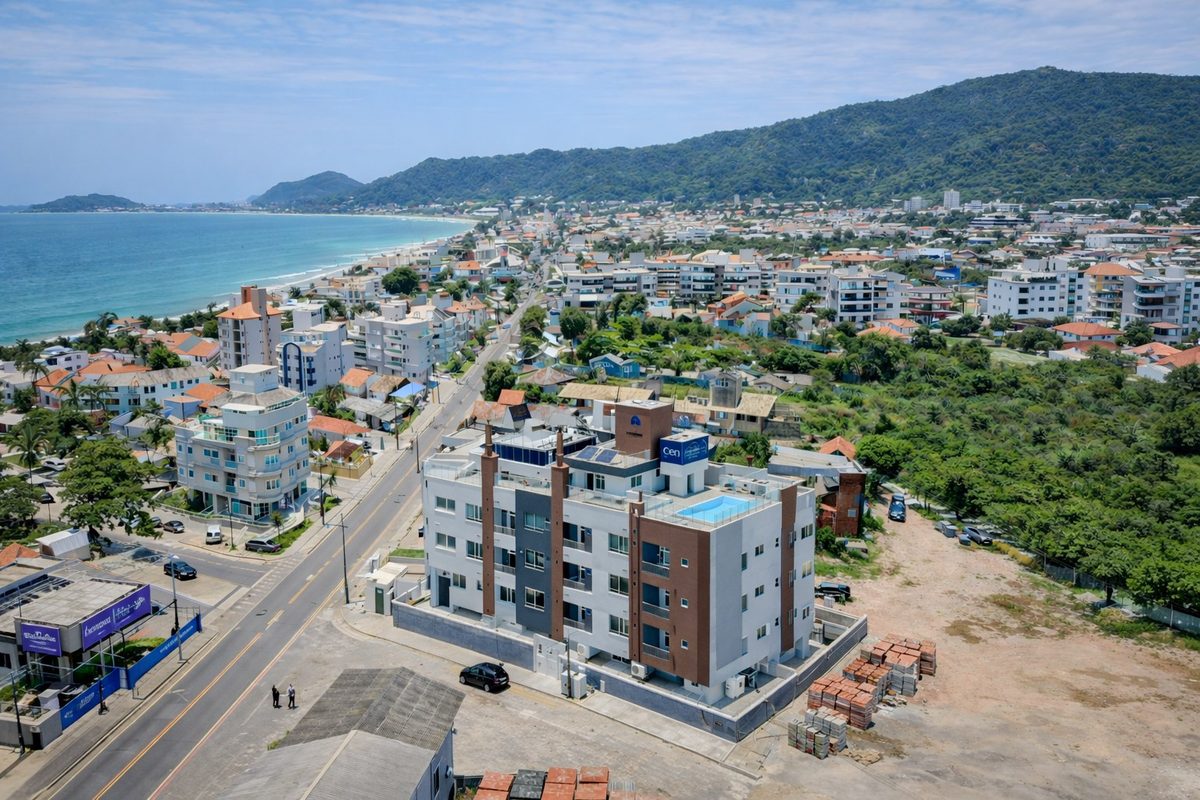
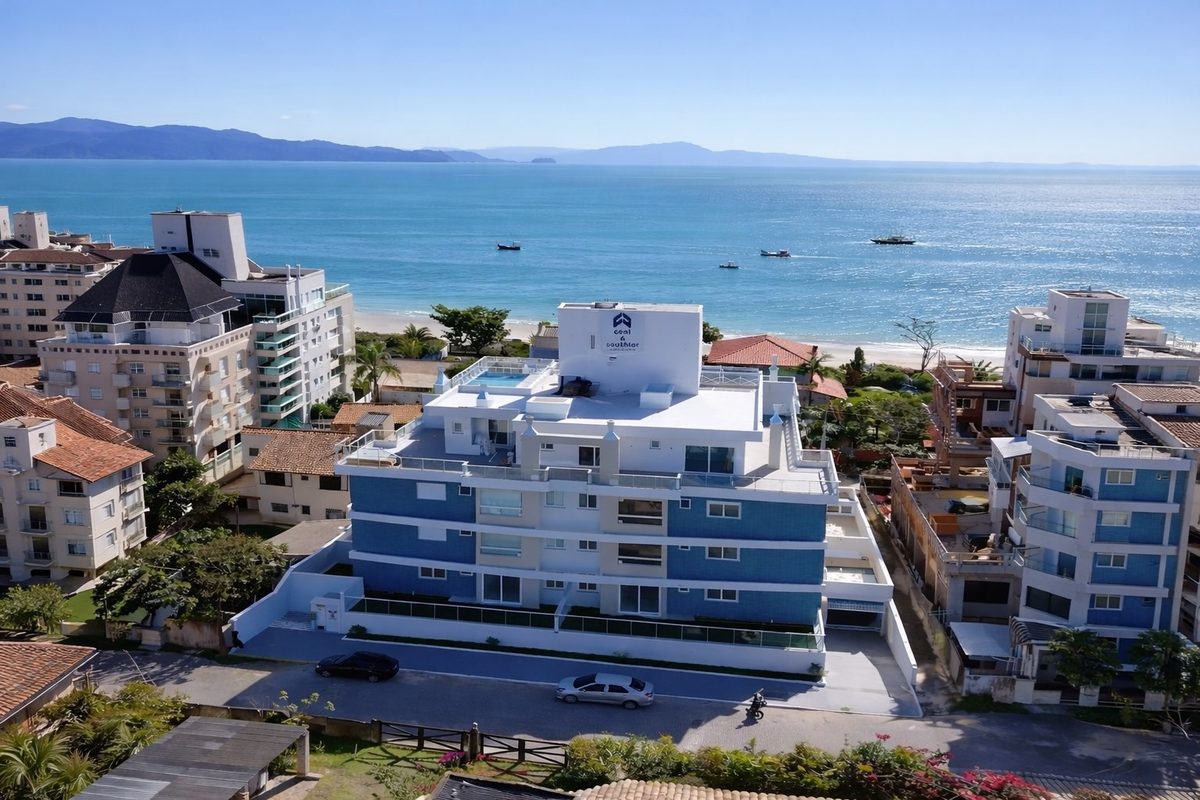



El Solar da Cachoeira tenía plazo hasta marzo de 2024 y se entregó en diciembre de 2023. Te mandamos el contrato y la dirección de cada obra para que vayas a verla.
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Preguntas frecuentes
¿Se pueden invertir dólares en pesos argentinos?
Sí: vendés los dólares, hacés un plazo fijo o comprás una LECAP y, al vencer, volvés a dólares. El resultado en dólares depende de cuánto se movió el dólar en ese plazo: del 30/04 al 27/10/2026, un plazo fijo a 180 días terminó 1,42% abajo medido en dólares mayoristas.
¿Cuánto es 2% mensual en tasa anual?
26,8% efectivo anual, porque el interés se capitaliza: 1,02 elevado a 12, menos 1. La tasa nominal anual equivalente es 24% (2% × 12), y por eso no conviene mezclar las dos.
¿Qué pasa si vendo una LECAP antes del vencimiento?
Cobrás el precio de ese día en la bolsa, que puede dejarte por encima o por debajo de lo que venías ganando. Si la guardás hasta el final, cobrás el capital más los intereses capitalizados.
¿Las LECAP tienen garantía de depósitos?
No. La garantía de los depósitos (Ley 24.485) cubre plazos fijos y cajas de ahorro en bancos; una LECAP es deuda del Tesoro Nacional y la respalda el Estado.
¿Qué es la tasa TAMAR?
Es la tasa promedio que pagan los bancos por depósitos grandes, de más de $ 1.000 millones a 30 días; el BCRA la publica cada día (24,125% anual en bancos privados el 29/10/2026). Algunos títulos del Tesoro pagan según esa tasa.
¿Qué es un título dólar linked?
Un título en pesos que ajusta su valor por el dólar oficial mayorista (Comunicación A 3500) y paga en pesos. Sirve para cubrirse de una suba del dólar oficial sin comprar dólares.
¿Hay que pagar impuestos por una LECAP?
Para una persona humana que vive en la Argentina, los resultados de títulos públicos están, en general, exentos de Ganancias. Confirmá tu caso con tu contador, sobre todo si operás seguido.
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”