¿Cuánto del sueldo conviene separar para ahorrar en dólares?
Un porcentaje fijo, separado apenas cobrás, para que no dependa de lo que sobre. Una pauta conocida es la regla 50/30/20: 50% para gastos necesarios, 30% para gustos y 20% para ahorro. Si hoy no llegás, empezá con 5% o 10% y subilo con cada aumento.
El ahorro que se hace con lo que sobra a fin de mes suele no hacerse. Por eso el monto se separa el día del cobro, como si fuera una cuenta más. El porcentaje importa menos que la constancia: 10% todos los meses le gana a 30% una vez al año.
| Si separás por mes | En un año | En diez años, guardado | En diez años, al 4,50% anual |
|---|---|---|---|
| US$ 50 | US$ 600 | US$ 6.000 | Unos US$ 7.560 |
| US$ 100 | US$ 1.200 | US$ 12.000 | Unos US$ 15.120 |
| US$ 200 | US$ 2.400 | US$ 24.000 | Unos US$ 30.240 |
| US$ 500 | US$ 6.000 | US$ 60.000 | Unos US$ 75.600 |
Cuenta de Ceni & Southier: aporte mensual con interés compuesto mensual de 4,50% anual, la tasa del plazo fijo en dólares del Banco Nación de 365 a 720 días por canal electrónico (tabla del banco, 02/11/2026), si se mantuviera diez años. Sin impuestos. No es una tasa garantizada para diez años.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →Qué significa para vos. La diferencia entre la columna «guardado» y la de 4,50% es lo que hacen los intereses: con US$ 200 por mes, unos US$ 6.240 más en diez años. Ninguna de las dos descuenta la inflación de Estados Unidos, que también corre.
Qué hacer. Elegí el porcentaje y escribilo. Calculá cuántos dólares son al tipo de cambio del día de cobro y programá la compra. Cuando tengas un aumento, subí el porcentaje un punto antes de acostumbrarte al sueldo nuevo.
¿Cómo se compran dólares todos los meses y qué reglas rigen?
Desde el homebanking o la app, con débito en tu caja de ahorro en pesos. Desde el 14/04/2025 no hay tope mensual para personas humanas (BCRA, A 8226) y ARCA sacó la percepción de 30% para la compra de dólares para ahorro (RG 5672). Quien compra dólar oficial firma que por 90 días no compra títulos pagando con dólares (A 8336).
- 1. Abrí la caja de ahorro en dólaresEn el mismo banco donde cobrás. Es gratis en la mayoría de los bancos y se abre desde la app.
- 2. Elegí el díaEl del cobro, o el siguiente. El día fijo saca la tentación de esperar «un mejor precio».
- 3. Comprá con débito en cuentaEn la sección «Comprar y vender moneda extranjera». Sin tope mensual: el límite lo pone tu sueldo, y el banco puede pedirte que tus ingresos justifiquen el monto.
- 4. Mirá el precio finalLa diferencia entre el precio de compra y de venta del banco es tu costo. Algunos bancos mejoran el precio por app o para clientes con sueldo.
- 5. Guardá el comprobanteCada compra queda registrada a tu nombre. Ese registro es lo que después te deja invertir o transferir sin explicar de dónde salió la plata.
BCRA, Comunicación A 8226 (11/04/2025, vigente desde el 14/04/2025) y A 8336 (26/09/2025); ARCA, Resolución General 5672/2025 (Boletín Oficial del 14/04/2025), que modificó la RG 5617 y excluyó de la percepción de 30% la compra de billetes y divisas para ahorro de personas humanas.
Dónde sigue la percepción. La RG 5672 la mantiene en los pagos en el exterior con tarjeta, en los servicios del exterior contratados por agencias de viaje y en los pasajes al exterior. Comprar dólares para ahorrar no la paga; gastar con tarjeta en Brasil, sí.
La regla de los 90 días. Al comprar dólar oficial firmás una declaración: durante 90 días corridos no comprás títulos valores con liquidación en moneda extranjera (BCRA, A 8336). En la práctica, en ese plazo no podés comprar un bono o un CEDEAR pagando con esos dólares. Si pensás usar la bolsa, ordená las compras: el detalle está en dólar MEP.
¿Por qué comprar el mismo día todos los meses y no esperar el mejor precio?
Porque nadie sabe qué mes va a ser el barato. En 2026, entre el día 10 más barato (abril) y el más caro (octubre), el dólar mayorista varió 10,3%. Quien compró el mismo monto en pesos todos los meses terminó con un costo promedio 0,12% por debajo del precio medio del año (BCRA).
Comprar un monto fijo en pesos todos los meses tiene un efecto automático: cuando el dólar está más barato, comprás más dólares; cuando está más caro, menos. Tu precio promedio queda un poco por debajo del promedio de los precios.
| Día 10 de cada mes de 2026 | Dólar mayorista frente a enero |
|---|---|
| Enero | Base |
| Febrero | −4,2% |
| Marzo | −4,4% |
| Abril | −6,3% (el más barato del año) |
| Mayo | −4,9% |
| Junio | −2,0% |
| Julio | +1,7% |
| Agosto | +2,2% |
| Septiembre | +3,2% |
| Octubre | +3,4% (el más caro del año) |
Cuenta de Ceni & Southier con el tipo de cambio mayorista de referencia del BCRA (Comunicación A 3500, serie 5 de su API, consultada el 02/11/2026), el día 10 o el hábil anterior. El dólar que compra una persona en el banco cuesta algo más que el mayorista, pero se mueve igual.
La cuenta. Con el mismo monto en pesos el día 10 de cada mes, de enero a octubre de 2026, el costo promedio de cada dólar quedó 0,12% por debajo del promedio de los diez precios. Comprar todo en abril, el mes más barato, habría costado 6,3% menos que en enero; comprar todo en octubre, 3,4% más. Nadie sabía en enero cuál iba a ser cada uno.
Qué significa para el inversor. Adivinar el precio es una apuesta; comprar todos los meses es un sistema. El sistema no te da el mejor precio, pero te saca del peor y, sobre todo, hace que el ahorro exista.
Qué hacer. Programá la compra para el mismo día. Si un mes el dólar sube mucho, no lo saltees: compraste más barato los meses anteriores, y eso ya está en tu promedio.
¿Dónde guardar los dólares que vas juntando?
En una caja de ahorro en dólares, que tiene la garantía de los depósitos; en un plazo fijo en dólares, que en el Banco Nación paga de 1,25% a 30 días a 4,50% a un año; o en un fondo money market en dólares, que se rescata en el día. Guardados en casa no rinden y no tienen garantía.
| Dónde | Cuánto paga | Cuándo podés usarlos | Garantía de los depósitos |
|---|---|---|---|
| Caja de ahorro en dólares | Casi nada | Cuando quieras | Sí |
| Plazo fijo en dólares, Banco Nación | De 1,25% a 4,50% anual, según el plazo | Al vencimiento | Sí |
| Fondo money market en dólares | Cerca de 0,8% anual al ritmo de octubre de 2026 | En el día o al siguiente | No |
| Caja de seguridad | Nada; además, se paga el alquiler | En horario del banco | No es un depósito |
| En casa | Nada | Cuando quieras | No |
Banco Nación, plazo fijo en dólares por canal electrónico, 02/11/2026; CAFCI, planilla diaria del 30/10/2026 (mediana de los money market en dólares, +0,07% en octubre, anualizada por cuenta de Ceni & Southier); garantía de los depósitos, Ley 24.485, que cubre también los depósitos en dólares, con un tope de $ 50.000.000 por persona y por banco desde el 01/04/2026 (BCRA, Comunicación A 8407).
El plazo fijo en dólares, plazo por plazo
| Plazo | Tasa anual, Banco Nación | Interés con US$ 10.000 |
|---|---|---|
| 30 a 59 días | 1,25% | Unos US$ 10 en 30 días |
| 90 a 179 días | 1,90% | Unos US$ 47 en 90 días |
| 180 a 269 días | 2,75% | Unos US$ 136 en 180 días |
| 270 a 364 días | 3,25% | Unos US$ 240 en 270 días |
| 365 a 720 días | 4,50% | US$ 450 en un año |
Banco Nación, tabla de tasas de plazo fijo en dólares por canal electrónico, conferida el 02/11/2026. Cuenta: monto × tasa × días ÷ 365. Desde febrero de 2026, los bancos no retienen Ganancias sobre los intereses de depósitos en moneda extranjera de personas humanas (ARCA, RG 5822/2026, que modificó la RG 830); si hay que declararlos, lo define tu contador.
Qué hacer. La plata de la reserva, en la caja de ahorro o en un money market. La que no vas a tocar en un año, en un plazo fijo largo: paga más de tres veces lo que paga a 30 días.
¿Cuánto pierde un dólar guardado?
El dólar también tiene inflación, la de Estados Unidos. Entre diciembre de 2017 y agosto de 2026, los precios allá subieron 35,9% según el índice CPI-U: los mismos billetes compran hoy 26% menos. Un dólar guardado te cuida del peso, no de la inflación del dólar.
El índice de precios al consumidor de Estados Unidos, el CPI-U, pasó de 246,524 en diciembre de 2017 a 334,980 en agosto de 2026 (BLS, la oficina de estadísticas laborales de ese país). Eso quiere decir que US$ 10.000 guardados desde 2017 compran hoy lo mismo que unos US$ 7.360 de entonces.
| US$ 10.000 desde diciembre de 2017 | En agosto de 2026 |
|---|---|
| En billetes, en casa | US$ 10.000, que compran como US$ 7.360 de 2017 |
| Lo que hace falta para comprar lo mismo que en 2017 | US$ 13.590 |
Cuenta de Ceni & Southier con el CPI-U del BLS (diciembre de 2017 y agosto de 2026), la misma base del estudio de Ceni & Southier de octubre de 2026.
Qué significa para vos. Pasar de pesos a dólares resuelve un problema, la pérdida del peso, y deja otro, más lento: la inflación del dólar. En un año se nota poco; en diez, mucho. Por eso el ahorro en dólares tiene dos etapas: juntar y después poner a trabajar lo juntado.
Qué hacer. Mantené en billetes o en la caja de ahorro solo la reserva. El resto, en algo que pague una tasa o que crezca, según cuándo lo vas a usar.
¿Cómo se arma el plan mes a mes?
En tres etapas. Primero, una reserva de tres a seis meses de gastos, en la caja de ahorro o en un money market. Después, el hábito: compra mensual y, cada tres meses, un plazo fijo en dólares a 90 días. Al final del año, lo juntado pasa a un plazo más largo o a otra inversión según tu meta.
- Meses 1 a 6: la reservaJuntá entre tres y seis meses de gastos en la caja de ahorro en dólares o en un money market en dólares. Es la plata para un imprevisto: así no tocás el resto.
- Cada mes: la compraEl monto fijo, el mismo día. Va a la caja de ahorro en dólares.
- Cada tres meses: el escalónLo juntado en el trimestre va a un plazo fijo en dólares a 90 días, a 1,90% en el Banco Nación. Con US$ 600 son unos US$ 2,80 de interés: poco, pero el hábito queda armado.
- Al año: la escaleraCon cuatro escalones, tenés un plazo fijo que vence cada trimestre. Si no necesitaste la plata, renovalos a un año: US$ 2.400 a 4,50% dejan US$ 108 al año.
- Una vez por año: la revisiónMirá cuánto juntaste y para qué es. Si pasó los US$ 5.000 y no lo vas a tocar en años, es momento de decidir una inversión de plazo más largo.
Tasas del plazo fijo en dólares del Banco Nación, canal electrónico, 02/11/2026. Cuentas de Ceni & Southier, sin impuestos.
Por qué la escalera. Un plazo fijo que vence cada tres meses te da acceso a una parte de la plata sin romper nada. Y te obliga, cada trimestre, a mirar el ahorro y decidir.
El error más común. Usar la reserva para una compra que no era un imprevisto. Si la tocás, el siguiente mes se repone antes de seguir con el plan.
¿Qué hacer con los dólares cuando juntaste una suma?
Se ordenan por plazo. Lo que vas a usar en un año, en un plazo fijo en dólares. Lo que es para dos a cuatro años, en renta fija: bonos del Tesoro y obligaciones negociables, directo o por un fondo. Lo que no vas a tocar en cinco años o más, en un activo de largo plazo, como acciones por CEDEARs o un inmueble.
| Lo juntado es para… | Dónde suele ir | Guía |
|---|---|---|
| Menos de un año | Plazo fijo en dólares o money market | Esta misma, más arriba |
| Dos a cuatro años | Bonos del Tesoro en dólares u obligaciones negociables | Bonares y Globales y obligaciones negociables |
| Lo mismo, sin elegir cada papel | Un fondo común de renta fija en dólares | Fondos comunes de inversión |
| Cinco años o más, en acciones | CEDEARs | Qué son los CEDEARs |
| Cinco años o más, en un bien a tu nombre | Un inmueble | Al final de esta guía |
Criterios generales de Ceni & Southier. No es asesoramiento.
El monto cambia las opciones. Con US$ 2.000, la decisión es solo el plazo. Con US$ 10.000 ya podés repartir entre una reserva y una parte a varios años. Con más, entran la moneda y el país: tener una parte fuera del sistema financiero argentino.
Qué hacer. Antes de mover lo juntado, escribí la fecha en que lo vas a usar. Con esa fecha, la tabla te deja una o dos filas.
¿En qué invertir siendo joven o a los 20 años?
Siendo joven, lo que más pesa es el tiempo, no el monto. Con US$ 100 por mes desde los 25 años, al 4,50% anual, a los 35 tendrías unos US$ 15.120. El orden es el mismo a cualquier edad: reserva, hábito y después un activo de plazo largo.
A los 20 o a los 25, el capital es chico y el plazo es largo. Eso cambia las prioridades: importa más empezar y no cortar que encontrar la mejor tasa. Diez años de aportes constantes valen más que un año de buena suerte.
| Edad | Qué priorizar | Error frecuente |
|---|---|---|
| 20 a 25 | El hábito: un porcentaje fijo, aunque sea chico, y la primera reserva | Esperar a ganar más para empezar |
| 25 a 30 | Subir el porcentaje con cada aumento y armar la escalera de plazos fijos | Gastar cada aumento entero |
| 30 a 35 | Decidir qué hacer con la suma juntada, según la meta: casa, familia, patrimonio | Dejar todo en la caja de ahorro |
Criterios generales. Cuenta de los US$ 15.120: US$ 100 por mes durante diez años con interés compuesto mensual de 4,50% anual (Banco Nación, 02/11/2026), si la tasa se mantuviera.
Qué significa para vos. Quien empieza a los 25 con US$ 100 por mes llega a los 35 con un capital que ya permite decisiones grandes. Si sigue igual hasta los 45, con veinte años de aportes, serían unos US$ 38.810, contra US$ 24.000 puestos: el tiempo hace más que el monto.
Qué hacer. Si tenés poco, empezá con poco. Lo importante en los primeros años es no cortar la cadena: una compra salteada se vuelve dos con facilidad.
¿Y si ya tenés dólares fuera del banco?
Para invertirlos, primero tienen que entrar a una cuenta a tu nombre. Desde 2026, las leyes de Inocencia Fiscal (Ley 27.799 y Ley 27.826) cambiaron cómo se declara: crearon una declaración simplificada de Ganancias con efecto liberatorio. Cómo encaja tu caso, con tu contador.
Un billete en el placard no se puede poner en un plazo fijo, en un bono ni en una escritura. El primer paso es depositarlo en tu caja de ahorro en dólares. La Ley 27.799 (Boletín Oficial del 02/01/2026) creó una declaración jurada simplificada de Ganancias con efecto liberatorio, reglamentada por el Decreto 93/2026, y la Ley 27.826 (Boletín Oficial del 09/10/2026), conocida como Inocencia Fiscal II, modificó ese régimen. Quién puede adherir y con qué topes lo define ARCA.
Qué significa para el ahorrista. Los dólares depositados quedan registrados a tu nombre. Desde ahí sirven para todo lo que viene: un plazo fijo, la bolsa o una transferencia al exterior con contrato de cambio. El paso a paso del depósito y lo que falta reglamentar está en dónde invertir dólares en Argentina.
Qué hacer. Antes de depositar una suma grande, una consulta con tu contador. Y si vas a seguir ahorrando, que el ahorro nuevo ya entre por el banco, comprado con débito en cuenta.
¿Y cuando el ahorro ya es patrimonio para muchos años?
Cuando lo juntado no lo vas a tocar en cinco años o más, la pregunta cambia: ya no es dónde guardar, sino en qué activo tener el patrimonio. Las opciones van de los bonos a un inmueble, y tres guías de decisión llevan esa elección hasta el final.
El plan mes a mes termina en una suma. Para la parte de largo plazo, un dólar quieto pierde frente a la inflación de Estados Unidos, y una tasa de un año no siempre se puede renovar igual. Por eso la última etapa del ahorro es elegir un activo.
Dónde invertir dólares en Argentina en 2026 pone cada opción con su tasa, su garantía y su plazo, lado a lado. Plazo fijo en Brasil para argentinos hace la cuenta en dólares de tener la plata en reales. Y si una parte va a ser un departamento, invertir en Florianópolis desde Argentina explica cómo se compra en pozo, al costo de obra y en cuotas durante la construcción, con la referencia de Ceni & Southier de 20% al año durante la obra.
Antes de empezar a ahorrar en dólares
- ¿Elegiste un porcentaje fijo del sueldo y el día de compra?
- ¿Tenés una caja de ahorro en dólares a tu nombre?
- ¿Sabés que comprar dólar oficial te frena 90 días para comprar títulos en dólares?
- ¿Armaste primero la reserva de tres a seis meses de gastos?
- ¿Decidiste dónde va cada parte según cuándo la vas a usar?
La misma plata de 2017, en cinco lugares distintos.
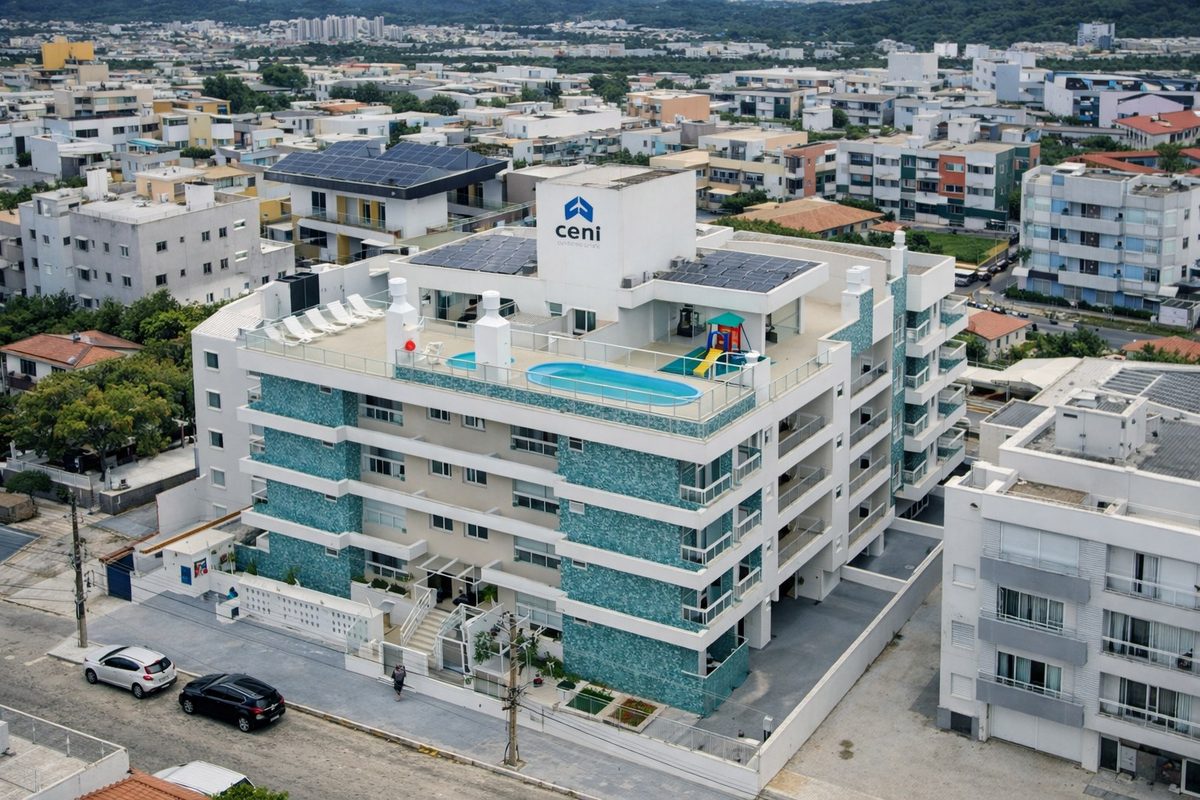
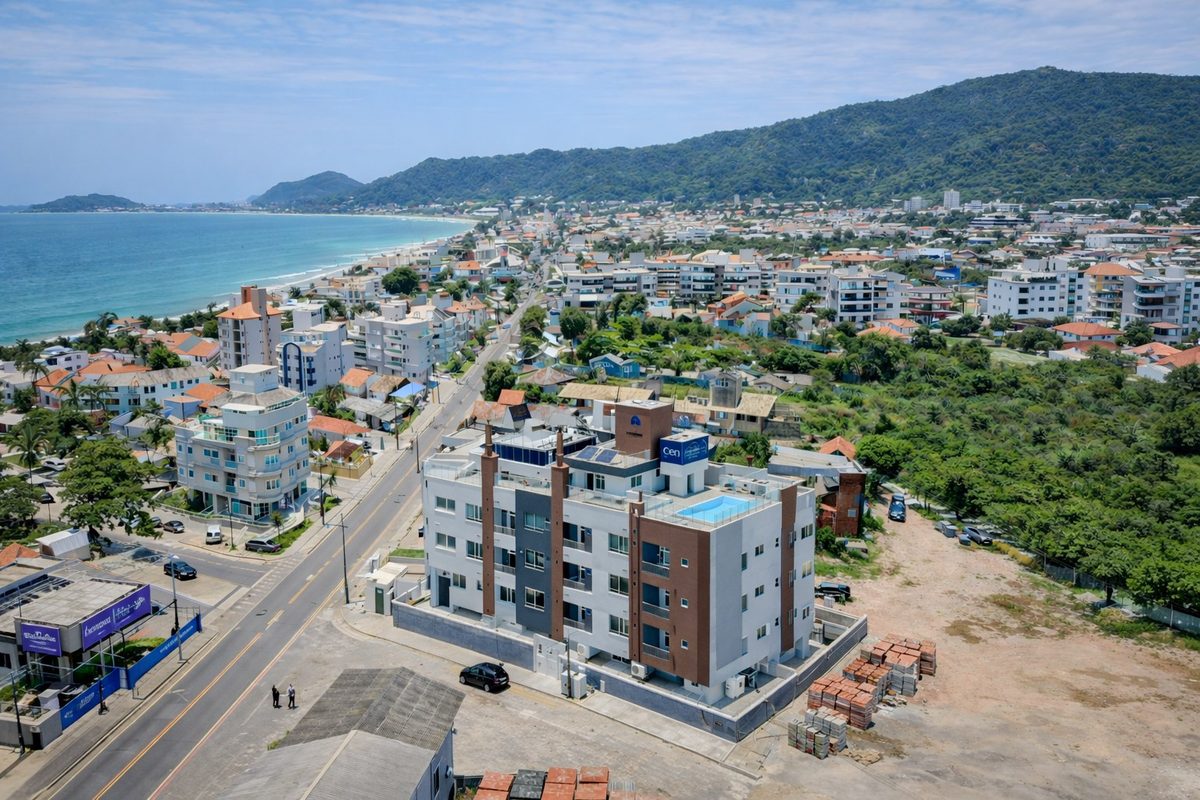
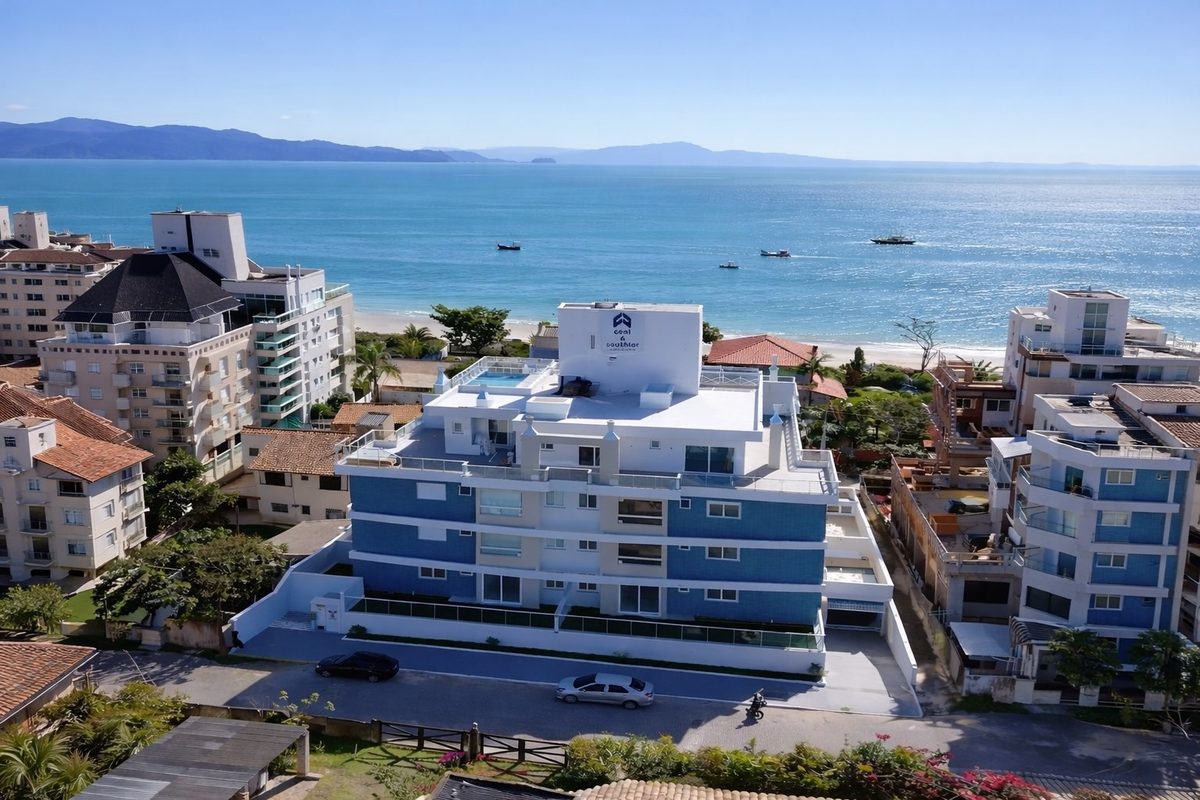



El Solar da Cachoeira tenía plazo hasta marzo de 2024 y se entregó en diciembre de 2023. Te mandamos el contrato y la dirección de cada obra para que vayas a verla.
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Preguntas frecuentes
¿Hay un tope para comprar dólares como persona humana?
Con débito en tu cuenta, no: desde el 14/04/2025 la Comunicación A 8226 del BCRA permite comprar sin tope mensual. El banco puede pedirte que tus ingresos justifiquen el monto.
¿Se paga percepción al comprar dólares para ahorrar?
No desde el 14/04/2025: la RG 5672 de ARCA sacó la percepción de 30% para la compra de dólares para ahorro de personas humanas. Sigue en los gastos con tarjeta en el exterior, los pasajes al exterior y los servicios turísticos del exterior.
¿Conviene comprar dólares todos los meses o esperar a que baje?
Todos los meses. En 2026 el dólar mayorista varió 10,3% entre el día 10 más barato y el más caro, y nadie sabía de antemano cuál iba a ser; comprar un monto fijo cada mes dejó un costo casi igual al precio medio del año.
¿Los dólares en el banco están seguros?
Los depósitos en dólares tienen la garantía de los depósitos (Ley 24.485), con un tope de $ 50.000.000 por persona y por banco (BCRA, A 8407). Si tu ahorro pasa el tope, repartilo entre bancos.
¿Cuánto paga un plazo fijo en dólares?
En el Banco Nación, por canal electrónico, de 1,25% anual a 30 días a 4,50% de 365 a 720 días (02/11/2026). Con US$ 10.000 a un año son US$ 450 de interés.
¿Puedo ahorrar en dólares sin cuenta bancaria?
Se puede guardar billetes, pero sin cuenta no rinden, no tienen garantía y no quedan registrados a tu nombre. Para invertirlos o transferirlos después, tienen que pasar por una cuenta.
¿Cuánta plata hay que tener de reserva antes de invertir?
Una pauta común es de tres a seis meses de gastos, en algo que se pueda usar en el día. Recién con la reserva armada tiene sentido poner el resto a plazo.
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”