O que é a Selic e quando ela muda?
A Selic é a taxa básica de juros do Brasil, definida pelo Copom do Banco Central em oito reuniões por ano; em 16/09/2026 ela foi reduzida de 14% para 13,75% ao ano.
| O que | Dado |
|---|---|
| Selic hoje | 13,75% ao ano |
| Última reunião do Copom | 15 e 16/09/2026 (281ª reunião): redução de 0,25 ponto percentual, de 14% para 13,75% |
| Próxima reunião | 3 e 4/11/2026 |
| Meta de inflação | 3%, com tolerância de 1,5 ponto para cima ou para baixo (Conselho Monetário Nacional) |
Fonte: Banco Central do Brasil, comunicado do Copom de 16/09/2026; calendário de reuniões do Copom.
O seu valor projetado com a referência de 20% por ano de obra, ao lado do CDI e da poupança de hoje, com as taxas do Banco Central.
No mesmo prazo, no CDI de hoje (13,65% ao ano, bruto) seriam R$ 146.794; na poupança de hoje (8,35% ao ano), R$ 127.200. Taxas do Banco Central de 20/10/2026, mantidas iguais no prazo todo.
Ver a calculadora completa →O Copom (Comitê de Política Monetária) é o grupo do Banco Central que decide a Selic. Ele se reúne oito vezes por ano e usa a taxa para segurar a inflação: juros mais altos esfriam o consumo e o crédito; juros mais baixos ajudam a atividade. O CDI, taxa de referência da renda fixa, anda colado na Selic. Esta página não prevê a próxima decisão: o que vale para quem investe é entender o caminho pelo qual o juro chega ao imóvel.
As 12 obras entregues com endereço e ano, os casos com contrato e as cinco verificações antes de assinar a compra na planta, com qualquer construtora. Mandamos pelo WhatsApp.
Escreva o seu nome para sabermos para quem mandar.
Quem responde é a equipe da Ceni & Southier, de segunda a sexta, das 9h às 17h.
Como a Selic mexe com o mercado imobiliário?
Os juros chegam ao imóvel por três caminhos: o custo do financiamento bancário, o crédito de quem constrói e a concorrência de outros investimentos pelo dinheiro do investidor.
- Financiamento bancárioAs taxas dos bancos para financiar imóvel acompanham o custo do dinheiro no país. Quando o juro cai, a parcela do financiamento tende a ficar mais leve e mais gente consegue comprar; quando sobe, o caminho se estreita. Isso afeta, sobretudo, quem compra imóvel pronto com banco.
- Crédito de quem constróiConstrutoras também usam crédito para tocar obras. O custo de construção é outro peso: o CUB, que o Sinduscon Grande Florianópolis divulga todo mês, ficou em R$ 3.171,96 por m² em setembro de 2026 (padrão residencial médio).
- Outros investimentosRenda fixa, Tesouro e fundos andam junto com a Selic. Por isso, a pergunta certa não é “qual taxa está mais alta hoje”, e sim qual é a rentabilidade total de cada caminho, no mesmo prazo, mais o patrimônio que ele deixa.
Fonte: Banco Central (2026); Sinduscon Grande Florianópolis, CUB de setembro de 2026 (consulta em 15/10/2026).
O preço do imóvel muda quando a Selic muda?
Não existe uma relação automática: nos 12 meses até setembro de 2026, com a Selic em 13,75% ou mais, o m² de Florianópolis subiu 8,31% (FipeZap), porque o preço também depende de terreno, custo de obra e demanda.
A Selic é uma das forças que mexem no preço do imóvel, mas não a única, e o efeito não é uma conta de padaria. Os números de Florianópolis mostram isso: o FipeZap de setembro de 2026 registrou R$ 13.607 por m², +8,31% em 12 meses, num período em que a Selic nunca esteve abaixo de 13,75% ao ano. Em Ingleses, o m² estava em R$ 10.455 no mesmo índice.
O que também pesa: o custo de construir (o CUB, que mede esse custo em Santa Catarina, estava em R$ 3.171,96 por m² em setembro de 2026), a falta de terreno novo numa ilha e a demanda de quem quer morar, passar temporadas ou investir ali. Por isso, em vez de tentar adivinhar o juro, olhe a cidade e o bairro: a valorização histórica, o que está sendo construído e quem compra. Para ver o preço do m² bairro a bairro, veja Investir em Florianópolis: bairros, m² e como comprar.
Fonte: FipeZap, setembro de 2026 (preço pedido em anúncios, não de escritura); Banco Central; Sinduscon Grande Florianópolis.
A inflação e os juros entram na conta do imóvel?
A inflação importa porque o Banco Central usa a Selic para trazê-la à meta de 3%; nos 12 meses até setembro de 2026, o m² de Florianópolis subiu 8,31% (FipeZap) e o IPCA, 4,58% (IBGE).
O juro e a inflação andam juntos: o Copom mexe na Selic para trazer a inflação para a meta de 3% (tolerância de 1,5 ponto). O índice oficial de preços ao consumidor é o IPCA, do IBGE. Já os preços da construção seguem o INCC, calculado pela FGV, que também é o índice que costuma corrigir as parcelas de quem compra na planta.
Para saber se o seu imóvel acompanhou a inflação, a conta é simples: veja a valorização do m² no período e compare com o IPCA do mesmo período, no site do IBGE. Em Florianópolis, nos 12 meses até setembro de 2026, o m² subiu 8,31% (FipeZap) e o IPCA, 4,58% (IBGE): o preço do m² subiu quase o dobro da inflação. Quem investe na planta soma a valorização que acontece durante a obra: a referência da Ceni & Southier é de 20% ao ano durante a obra (do preço de lançamento ao de entrega). Nos casos entregues, em reais, do contrato ao anúncio: Solar de Lótus +228%, Solar da Cachoeira +200% e Solar de Bougainville +120%.
Fonte: Banco Central e CMN (meta de inflação); IBGE, Sidra, IPCA acumulado em 12 meses até setembro de 2026 (consulta em 15/10/2026); FGV/Ibre (INCC); FipeZap, setembro de 2026.
E quem compra na planta, direto da construtora?
Na compra direto da construtora durante a obra, o pagamento é feito à própria construtora, sem banco no meio e sem juros bancários na obra; por isso o foco passa a ser o custo da obra e a valorização até a entrega.
Quando você compra na planta direto de quem constrói, as parcelas da obra são pagas à construtora, e não a um banco. Não existe, nessa fase, a parcela de financiamento bancário que sobe e desce com a Selic. Em geral, as parcelas são corrigidas por um índice de custo da obra, como o INCC, ou, no nosso modelo, pelo custo real. O ponto de partida é outro: o preço de custo da obra (Lei 4.591/1964, art. 58) e a valorização entre o lançamento e a entrega.
Na prática, o que pesa no resultado não é a decisão do Copom do mês, e sim o terreno, o projeto, a construtora e o tempo de obra. A referência da Ceni & Southier é de 20% ao ano durante a obra, do preço de lançamento ao de entrega, em cálculo simples (+30% em 18 meses, +60% em 36). A venda do Paulo Dalla Côrt é um exemplo: comprou em 2022 por R$ 546 mil e vendeu em 2026 por R$ 1,1 milhão. Como a entrada e as parcelas funcionam em cada projeto, a gente explica pelo WhatsApp. Os guias sobre o custo real da obra e sobre como investir na planta, sem banco detalham a mecânica.
Fonte: Lei 4.591/1964, art. 58; Ceni & Southier, contratos e anúncios (2026).
Com a Selic alta, como comparar imóvel com CDI e Tesouro?
Compare no mesmo prazo, pelo resultado líquido de imposto, somando renda e valorização do imóvel e olhando o patrimônio que fica no fim; a renda do aluguel sozinha não conta a história inteira.
- Mesmo prazoUm imóvel na planta tem prazo de obra (por exemplo, 36 meses). Compare com a renda fixa no mesmo período, não no ano.
- Resultado líquidoTanto a renda fixa quanto o imóvel têm imposto no caminho. Compare o que sobra e confirme as regras com seu contador.
- Rentabilidade totalNo imóvel, some a valorização e a renda, não só o aluguel. Veja como calcular a rentabilidade de um imóvel.
- O patrimônio no fimAo fim da obra, você tem um imóvel registrado no seu nome, que pode ser alugado por diária no verão e por meses no resto do ano (contrato de temporada de até 90 dias, Lei 8.245/1991, art. 48).
O passo a passo da comparação, com a mesma lógica, está em Imóvel na planta ou renda fixa: como comparar de verdade.
Antes de decidir olhando para os juros
- Você sabe a Selic de hoje e a data da última reunião do Copom?
- Está comparando imóvel e renda fixa no mesmo prazo e pelo resultado líquido?
- Contou a valorização, além do aluguel, na rentabilidade total do imóvel?
- Sabe se a sua compra depende de financiamento bancário ou é paga direto à construtora?
- Conferiu a valorização do m² do bairro em uma fonte com data (FipeZap)?
Três prédios entregues, do preço na planta ao anúncio de hoje.
Para comparar com a renda fixa: R$ 100 mil no CDI, de dez/2017 a out/2026, viraram R$ 216 mil, antes do imposto (Banco Central); no Solar de Lótus, o mesmo valor na planta vale hoje R$ 328 mil.
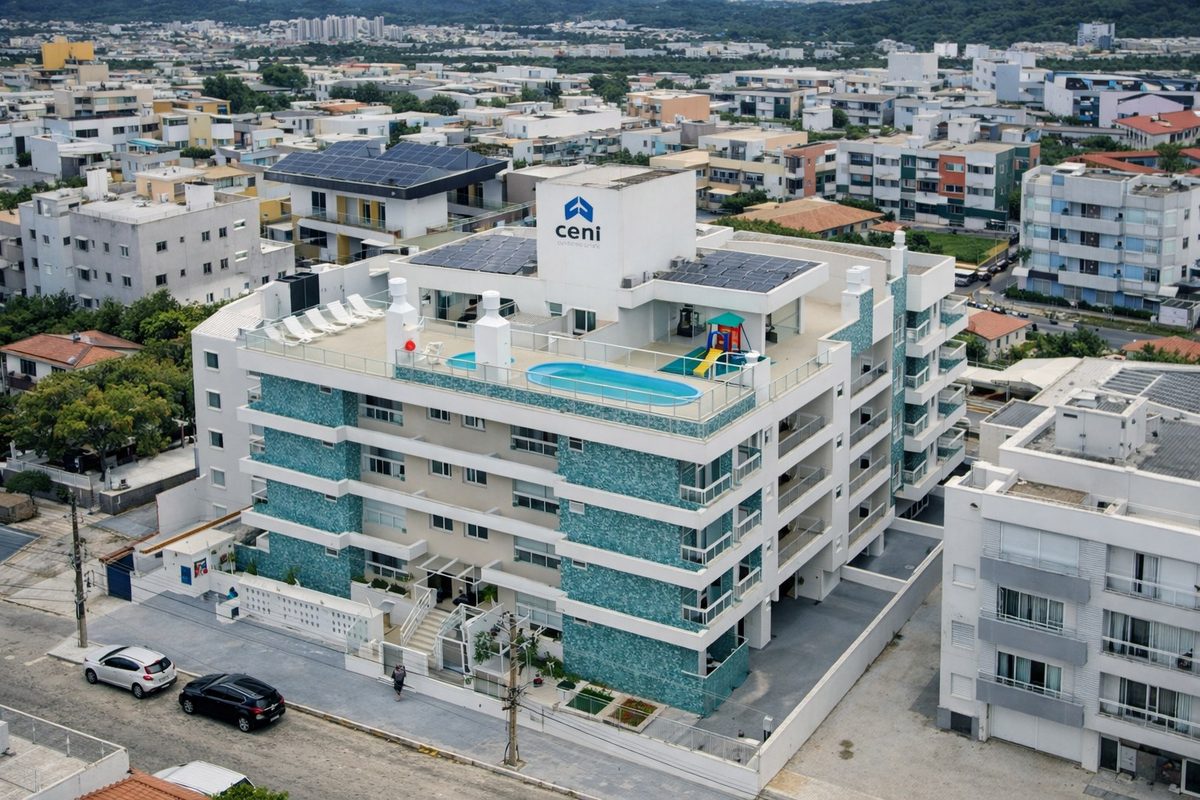
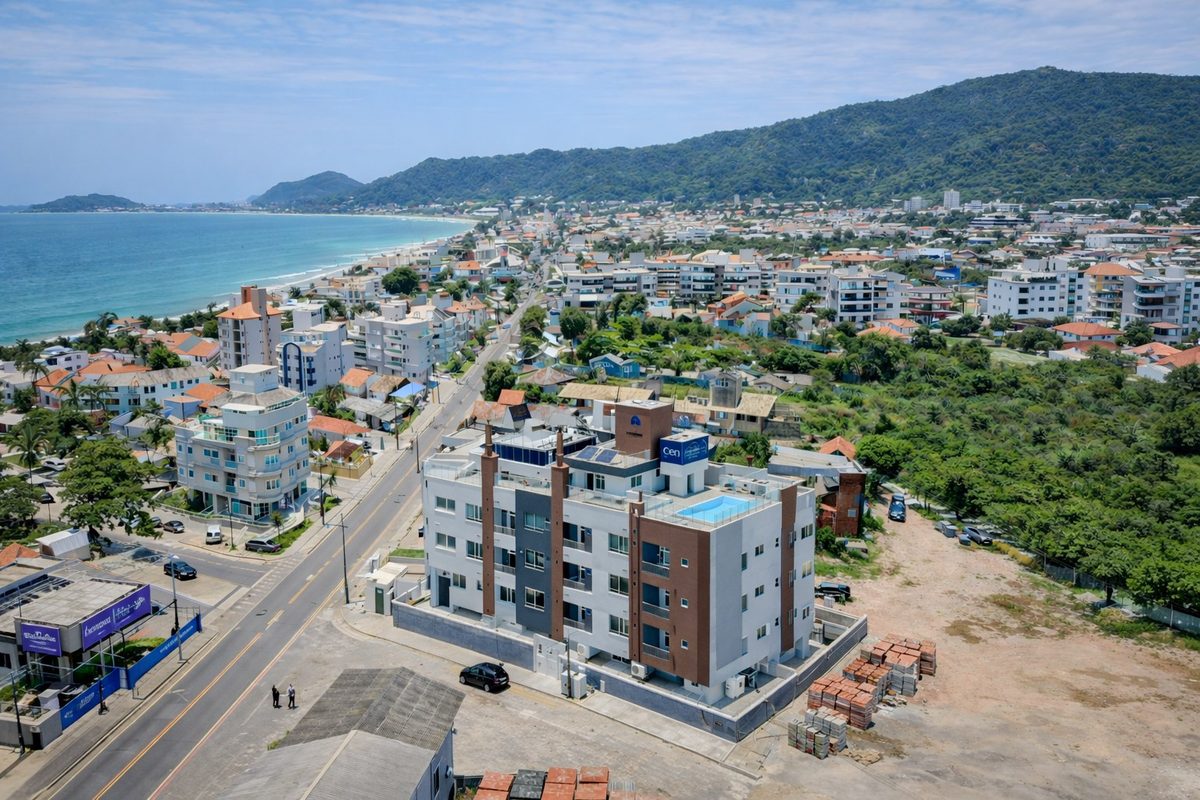
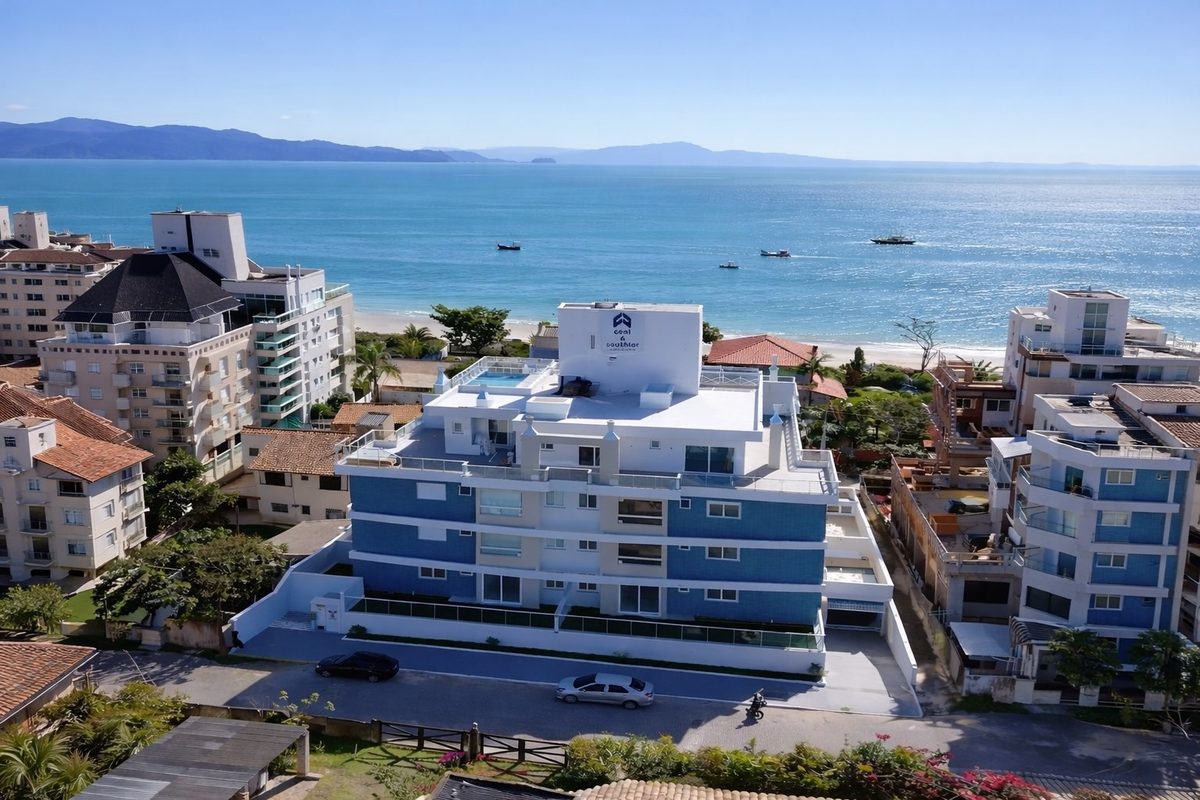
O Solar da Cachoeira tinha prazo até março de 2024 e foi entregue em dezembro de 2023. Mandamos o contrato e o endereço de cada obra para você ir ver.
Preço de contrato na planta e anúncio publicado em 2026 de unidade equivalente do mesmo prédio, em reais. Estudo da Ceni & Southier, outubro de 2026.
Perguntas frequentes
O que é a Selic e quanto está hoje?
É a taxa básica de juros do Brasil, definida pelo Copom do Banco Central. Em 16/09/2026 ela foi reduzida de 14% para 13,75% ao ano; a próxima reunião está marcada para 3 e 4 de novembro de 2026, no calendário do Copom.
Qual a relação entre a taxa Selic e os imóveis?
A Selic influencia o custo do financiamento, o crédito das construtoras e a concorrência de outros investimentos. O preço do m², porém, também depende de terreno, custo de obra e demanda.
O que acontece com os imóveis quando os juros mudam?
O financiamento bancário fica mais leve ou mais pesado e a procura se ajusta. Em Florianópolis, o m² subiu 8,31% nos 12 meses até setembro de 2026 (FipeZap), com a Selic em 13,75% ou mais.
Imóvel protege da inflação?
Em Florianópolis, nos 12 meses até setembro de 2026, o m² subiu 8,31% (FipeZap) e a inflação oficial, 4,58% (IPCA, IBGE). Para outro período, compare a valorização do m² com o IPCA do mesmo intervalo, no site do IBGE.
Quem compra na planta paga juros de banco durante a obra?
Na compra direto da construtora, o pagamento da obra é feito à própria construtora, sem banco no meio. A correção das parcelas segue um índice de custo da obra, como o INCC, ou o custo real do projeto.
A queda da Selic faz o imóvel subir?
Não é uma regra automática. Juros menores ajudam o crédito e a procura, mas o preço depende também de terreno, custo de construção e demanda; olhe o histórico do bairro.
“Invisto com a Ceni há 10 anos, comprando e vendendo apartamentos o tempo todo com ganho (…). A Ceni é um sócio de investimento que me deu segurança ao longo de todos estes anos.”