¿Cuánto capital hace falta para sumar una renta en dólares a la jubilación?
Para sumar US$ 1.000 por mes hacen falta unos US$ 266.700 en un plazo fijo en dólares al 4,50% (Banco Nación, 02/11/2026), unos US$ 200.000 en un bono con cupón de 6% y unos US$ 222.200 en un departamento con 5,4% de renta bruta (FipeZap). Para US$ 500 por mes, la mitad.
La cuenta es una sola: capital = lo que querés cobrar en un año ÷ la tasa. Si querés US$ 1.000 por mes, son US$ 12.000 al año; al 4,50%, US$ 12.000 ÷ 0,045 = US$ 266.667.
| Renta que querés sumar | Plazo fijo en dólares, 4,50% | Bono en dólares con cupón de 6% | Departamento alquilado, 5,4% bruto |
|---|---|---|---|
| US$ 300 por mes | US$ 80.000 | US$ 60.000 | US$ 66.667 |
| US$ 500 por mes | US$ 133.333 | US$ 100.000 | US$ 111.111 |
| US$ 1.000 por mes | US$ 266.667 | US$ 200.000 | US$ 222.222 |
Cuenta nuestra: ingreso anual ÷ tasa. Plazo fijo en dólares a un año del Banco Nación, 4,50% (02/11/2026). 6% es el cupón anual del Bonar 2029 (AO29), un bono del Tesoro en dólares que paga intereses todos los meses y devuelve el capital el 31/10/2029 (Resolución Conjunta 44/2026, 15/07/2026), comprado a la par. 5,4% es la renta bruta del alquiler en Florianópolis y en Ingleses: el alquiler de 12 meses dividido por el precio (FipeZap Locação, agosto de 2026, sobre la venta de septiembre). Antes de impuestos y gastos.
Las tres columnas no son iguales, aunque parezcan comparables. El plazo fijo devuelve el capital al vencimiento y la tasa cambia en cada renovación. El bono paga un cupón fijo, pero su precio sube y baja si lo vendés antes del vencimiento. El departamento paga alquiler y, además, su valor se mueve con el mercado: en 12 meses, el metro cuadrado de Florianópolis subió 8,31% (FipeZap, septiembre de 2026).
Para quien se jubila en la Argentina, este número tiene un sentido concreto. El haber del régimen general se cobra en pesos. Una renta en dólares al lado sirve de complemento y de cobertura: lo que se cobra en otra moneda no depende del tipo de cambio argentino.
Qué hacer: definí primero cuánto querés sumar por mes, no cuánto querés invertir. Con ese número, la tabla te dice el capital y el resto del plan es cómo llegar. Las fuentes de renta una por una, con bonos, obligaciones y renta vitalicia, en renta en dólares todos los meses.
¿Cuánto se junta si empezás a ahorrar a los 50, a los 55 o a los 60?
Con US$ 500 por mes desde los 50 hasta los 65 se juntan unos US$ 127.300 al 4,50% anual, contra US$ 90.000 en billetes. Desde los 55 son unos US$ 75.200, y desde los 60, unos US$ 33.500 (cuenta nuestra con la tasa del Banco Nación del 02/11/2026).
| Aporte por mes | Empezás a los | Años hasta los 65 | En la caja (billetes) | Plazo fijo en dólares, 4,50% | Renta fija, 6% |
|---|---|---|---|---|---|
| US$ 500 | 50 | 15 | US$ 90.000 | US$ 127.256 | US$ 143.456 |
| US$ 500 | 55 | 10 | US$ 60.000 | US$ 75.238 | US$ 81.237 |
| US$ 500 | 60 | 5 | US$ 30.000 | US$ 33.496 | US$ 34.743 |
| US$ 1.000 | 50 | 15 | US$ 180.000 | US$ 254.512 | US$ 286.912 |
| US$ 1.000 | 55 | 10 | US$ 120.000 | US$ 150.476 | US$ 162.473 |
| US$ 1.000 | 60 | 5 | US$ 60.000 | US$ 66.992 | US$ 69.486 |
Cuenta nuestra: aporte al final de cada mes, tasa anual convertida a su equivalente mensual y constante, sin impuestos ni comisiones. Mismas tasas de la tabla anterior.
Las dos tablas juntas dan la medida del plan. Quien aporta US$ 1.000 por mes desde los 50 llega a los 65 con unos US$ 254.500 en plazo fijo: cerca del capital que pide una renta de US$ 1.000 por mes. Quien empieza a los 60, con el mismo aporte, llega a menos de un tercio.
La diferencia no está solo en los años de aporte. Está en los años en que la tasa trabaja sobre lo ya juntado. Por eso los 50 son una edad clave: todavía hay sueldo y todavía hay tiempo.
Qué hacer: si tenés entre 50 y 55 años, el aporte mensual es la herramienta más fuerte. Si ya tenés un capital juntado, la pregunta pasa a ser cómo repartirlo, que es lo que sigue.
¿En qué invertir a los 50 o 55 años, con sueldo y tiempo por delante?
Con 10 a 15 años hasta el retiro, conviene construir patrimonio en dólares que no dependa de un solo lugar: una parte disponible y otra en un activo que crece. Un departamento en pozo encaja por calendario: se paga en cuotas con el sueldo y se entrega antes de la jubilación.
A esta edad hay dos ventajas que después se pierden: el sueldo y el tiempo. El sueldo permite comprometer un aporte mensual. El tiempo permite elegir activos que tardan en crecer. Lo que importa es qué patrimonio vas a tener el día que dejes de trabajar.
Muchos argentinos reparten en dos partes. Una parte líquida, en dólares, para imprevistos: plazo fijo, fondos o renta fija corta (ver dónde invertir dólares en Argentina). Y una parte en un activo real, fuera del sistema financiero argentino. Diversificar no es desconfiar del país: es no depender solo de él.
Un departamento en pozo encaja con esta etapa por una razón de calendario. Una obra dura de 24 a 36 meses y se paga en cuotas mientras se construye, con el sueldo que todavía entra. Se entrega antes del retiro y llega a la jubilación ya alquilado. Cómo se arma el plan de pagos sin banco, en cómo financiar un departamento en Brasil.
La referencia de Ceni & Southier es 20% al año durante la obra, del precio de lanzamiento al de entrega. Los casos ya entregados, con el dólar de cada fecha (el de hoy, al del 01/10/2026): Solar de Lótus +107%, de US$ 70.397 en diciembre de 2017 a US$ 145.932; Solar da Cachoeira +197%; Solar de Bougainville +118%. Paulo Dalla Côrt, empresario e inversor de la constructora hace diez años, vendió su unidad del Bougainville con +102% en dólares.
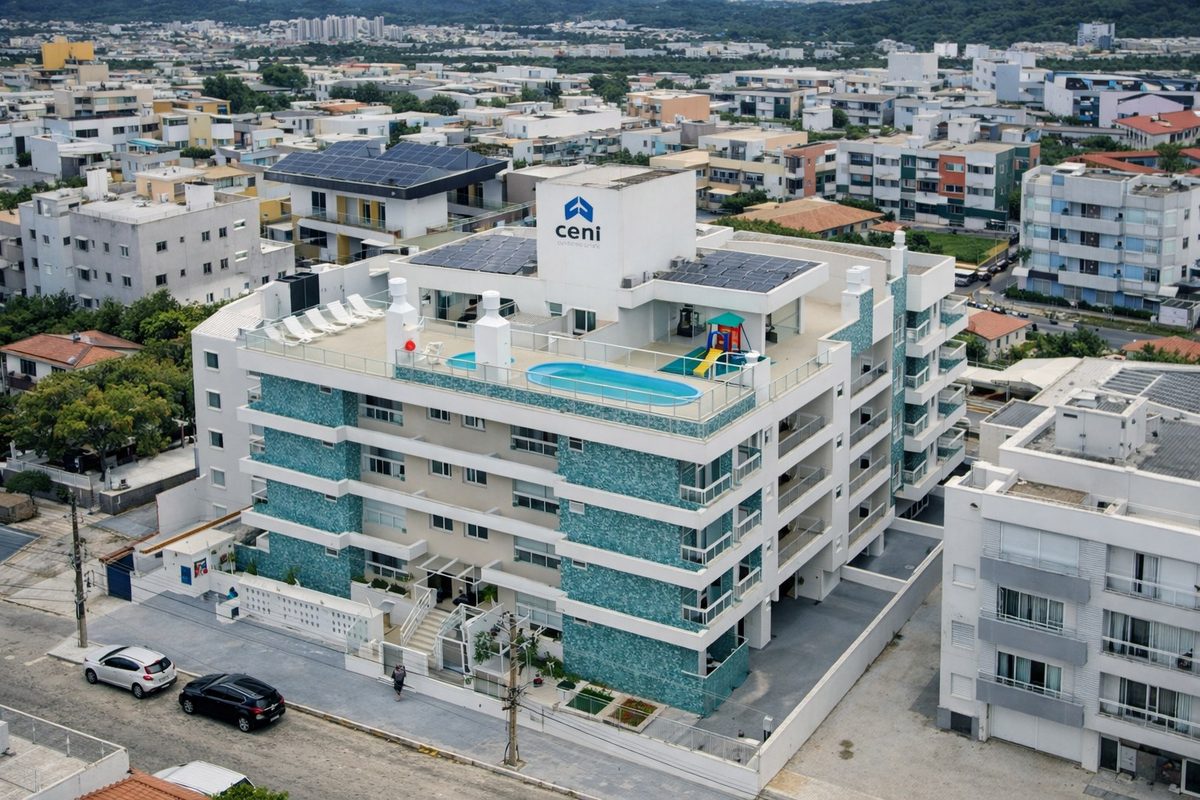
La duda natural es comprar algo que todavía no existe. La respuesta está en lo entregado: 12 obras desde 2005, ocho en Ingleses, dos en Cachoeira do Bom Jesus y dos en otros puntos del Norte de la Isla, con cero atraso en 20 años. Todas con dirección, para visitar: ver las obras entregadas.
¿Qué cambia a los 60 años, cuando llega la jubilación?
A los 60, la plata tiene dos tareas a la vez: dar un ingreso todos los meses y estar disponible cuando haga falta. En el régimen general se jubilan las mujeres desde los 60 años y los varones desde los 65, con 30 años de aportes (Ley 24.241, art. 19).
La Ley 24.241 fija la edad y los aportes del régimen general en su artículo 19. A quien le faltan años de aportes, la ley le permite compensarlos con edad: dos años de edad por encima del mínimo por cada año de aportes que falta. Cuando el sueldo se reemplaza por un haber, la pregunta pasa de cuánto crece la plata a de dónde sale cada mes.
Una forma ordenada de responder es separar la plata en tres partes, según cuándo se usa:
| Parte | Para qué | Cuánto, como referencia | Dónde |
|---|---|---|---|
| 1. A mano | Los gastos que el haber no cubre en los próximos uno o dos años | Uno a dos años de esa diferencia | Plazo fijo en dólares escalonado o fondo money market |
| 2. Renta | Un ingreso conocido para los años siguientes | Tres a siete años de esa diferencia | Bonos y obligaciones negociables con vencimientos escalonados |
| 3. Patrimonio | Lo que no vas a tocar en años y sigue creciendo | El resto | Un departamento alquilado, o renta variable |
Criterio de Ceni & Southier, a octubre de 2026. Es un orden, no una recomendación personal.
La ventaja de las tres partes es que nunca hay que vender algo en un mal momento. Lo que se gasta sale de la parte 1; la parte 2 la vuelve a llenar cuando vence; la parte 3 tiene tiempo.
Un departamento ya entregado y alquilado entra como complemento de la parte 3. Con el alquiler híbrido, por diaria en verano y por meses el resto del año, a quien viene a trabajar una temporada (hasta 90 días según el art. 48 de la Ley 8.245/1991), queda alquilado todo el año y vos lo usás cuando querés.
¿Qué importa más al invertir a los 70 años?
A los 70 pesan la simplicidad, la liquidez y tener los papeles en orden, más que sumar un punto de tasa. Los activos que exigen mirar el mercado todos los días cansan; los que administra alguien de confianza, con un informe claro, tranquilizan.
A esta edad el objetivo se reordena: que sea simple de administrar, que haya plata disponible y que los papeles estén en orden. La parte 1 de la tabla anterior crece, porque los gastos de salud son menos previsibles. La parte 2 se acorta a vencimientos cercanos.
Un departamento alquilado por una administradora no pide trabajo diario. La administradora busca al huésped o al inquilino, cobra, paga las cuentas del departamento y te gira lo que queda. En temporada cobra de 15% a 30% de lo recaudado, según los servicios (PBTur, 2026, y tabla de honorarios del CRECI de São Paulo); en contrato anual, de 8% a 12% del alquiler (Regente, julio de 2026). Cómo se organiza a distancia, en administrar un departamento en Florianópolis desde Argentina.
Simplificar también es tener todo por escrito: la escritura, los contratos de cambio de cada pago, los contratos de alquiler y el resumen de la administradora. Con eso, vos y quien te ayude con las cuentas saben qué hay y dónde está.
Todo lo que tenga que ver con titularidad e impuestos se define con tu contador o abogado. Los bienes en el exterior se informan en la Argentina, y cómo tributa cada uno depende de tu caso.
¿Cómo cambia la inversión a los 50, a los 60 y a los 70 años?
A los 50 se construye, a los 60 se reparte y a los 70 se simplifica: la misma plata cumple una tarea distinta en cada etapa, y el departamento encaja de una forma distinta en cada una.
| 50 a 55 años | Alrededor de los 60 | 70 años o más | |
|---|---|---|---|
| Tarea de la plata | Crecer en dólares | Dar un ingreso y estar disponible | Preservar y simplificar |
| Horizonte | 10 a 15 años | 5 a 10 años | Lo que haga falta, con liquidez |
| Herramienta principal | Aporte mensual fijo | Las tres partes: a mano, renta, patrimonio | Vencimientos cortos y un administrador |
| Qué se mira | El patrimonio al llegar al retiro | Cuánto entra cada mes | Que sea fácil de administrar |
| Dónde encaja un departamento | En pozo, pagado en cuotas con el sueldo | Entregado, con alquiler híbrido | Alquilado y administrado por terceros |
Elaboración de Ceni & Southier a partir de la Ley 24.241 (edad y aportes), octubre de 2026.
La tabla se lee de izquierda a derecha como un camino. Quien compra en pozo a los 52 llega a los 60 con el departamento entregado y alquilado, y a los 70 con un activo que no pide más trabajo que leer un resumen. Quien llega a los 60 sin haber empezado, igual puede entrar en un departamento terminado o en una obra corta, con menos años de crecimiento por delante.
¿Cuánto deja por mes un departamento alquilado en Florianópolis?
Un departamento de un dormitorio de 45 m² en Ingleses vale unos R$ 470.475, cerca de US$ 94.300, al m² de R$ 10.455 (FipeZap, septiembre de 2026). Con 5,4% de renta bruta, deja unos US$ 424 por mes, y cerca de US$ 382 después de una administradora de 10%.
| Concepto | En reales | En dólares | Fuente |
|---|---|---|---|
| Precio (45 m² × R$ 10.455) | R$ 470.475 | US$ 94.299 | FipeZap, Ingleses, septiembre de 2026 |
| Alquiler de 12 meses (renta bruta de 5,4%) | R$ 25.406 por año | US$ 5.092 por año | FipeZap Locação, agosto de 2026 |
| Por mes, bruto | R$ 2.117 | US$ 424 | Cuenta nuestra |
| Por mes, después de una administradora de 10% | R$ 1.905 | US$ 382 | Administración de 8% a 12% en contrato anual (Regente, julio de 2026) |
Cuenta nuestra al cambio del sitio, R$ 4,9892 por dólar (PTAX, 09/10/2026). La renta bruta de Ingleses es la misma que la del promedio de la ciudad, cerca de 5,4%. Antes de impuestos.
En el contrato anual, el inquilino suele pagar las expensas ordinarias y el IPTU, el impuesto municipal del inmueble (Ley 8.245/1991). En el alquiler por temporada, esos gastos quedan del lado del dueño y la diaria los cubre. El detalle año por año, en cuánto cuesta mantener un departamento.
En verano, el mismo departamento se alquila por noche. Para enero de 2027, la mediana de un dormitorio fue de R$ 527 por noche en Ingleses (US$ 106), R$ 541 en Cachoeira do Bom Jesus (US$ 108) y R$ 550 en Canasvieiras (US$ 110), según un relevamiento propio en Booking del 08/10/2026. El resto del año, por meses a quien viene a trabajar: el polo tecnológico es 21% del PIB de la ciudad (Observatorio ACATE, 27/08/2026).
Qué hacer: pedí al administrador un resumen mensual con lo cobrado, lo descontado y lo girado. Cómo se calcula la renta neta, en rentabilidad de una inversión inmobiliaria.
¿Cómo se ve la cuenta de un departamento en pozo comprado a los 52 años?
Con US$ 60.000 invertidos a lo largo de una obra de 36 meses, la referencia de 20% al año en interés simple da US$ 96.000 a la entrega, a los 55. De ahí a los 65, con 5,4% de renta bruta, el alquiler suma unos US$ 5.184 por año antes de gastos.
- 1. A los 52: la compra en pozoInvertís US$ 60.000 a lo largo de la obra, en entrada y cuotas en reales que se pagan con el sueldo. Es un monto de ejemplo, no el precio de una unidad. Las cuotas se actualizan por el INCC, el índice del costo de la construcción: +6,75% en 12 meses (FGV, octubre de 2026).
- 2. A los 55: la entregaCon la referencia de Ceni & Southier, 20% al año durante 36 meses en interés simple, el departamento llega a unos US$ 96.000 (+60%). Es una referencia, no una garantía. Se firma la escritura y queda a tu nombre.
- 3. De los 55 a los 65: el alquilerCon la renta bruta de 5,4%, unos US$ 5.184 por año antes de la administradora y de los impuestos. Diez años de alquiler suman unos US$ 51.800 brutos.
- 4. A los 65: la jubilaciónEl departamento sigue alquilado y se suma al haber como renta en dólares, o se usa en temporadas, o se vende si hace falta el capital.
Cuenta nuestra con la referencia de Ceni & Southier y el FipeZap Locação. Sin impuestos, sin gastos de compra y con el dólar estable.
Como comparación, los mismos US$ 60.000 en un plazo fijo en dólares al 4,50%, renovado cada año durante 13 años, llegarían a unos US$ 106.300 a los 65. El departamento, en cambio, llega con su valor de entrega, lo que haya subido después y los alquileres cobrados en el camino.
El cambio también cuenta, porque el departamento vale en reales. Si el real se fortalece 10% frente al dólar, el valor en dólares sube 10%; si se debilita 10%, baja 10%. Ver en qué moneda pagás un departamento en Brasil. Para rehacer la cuenta con tu monto, usá la calculadora.
¿Podés usar el departamento cuando te jubiles?
Sí: con el alquiler híbrido, el calendario es tuyo. Se bloquean las semanas que querés pasar en la Isla y el resto del año el departamento se alquila. Para quedarte a vivir, un argentino puede pedir la residencia Mercosur en la Policía Federal.
Para quien se jubila hay una ventaja que no está en un papel: el departamento se puede usar. Pasar una temporada en la Isla, en el departamento que se alquila el resto del año, convierte la inversión en algo que también se disfruta. Se invierte y se aprovecha al mismo tiempo.
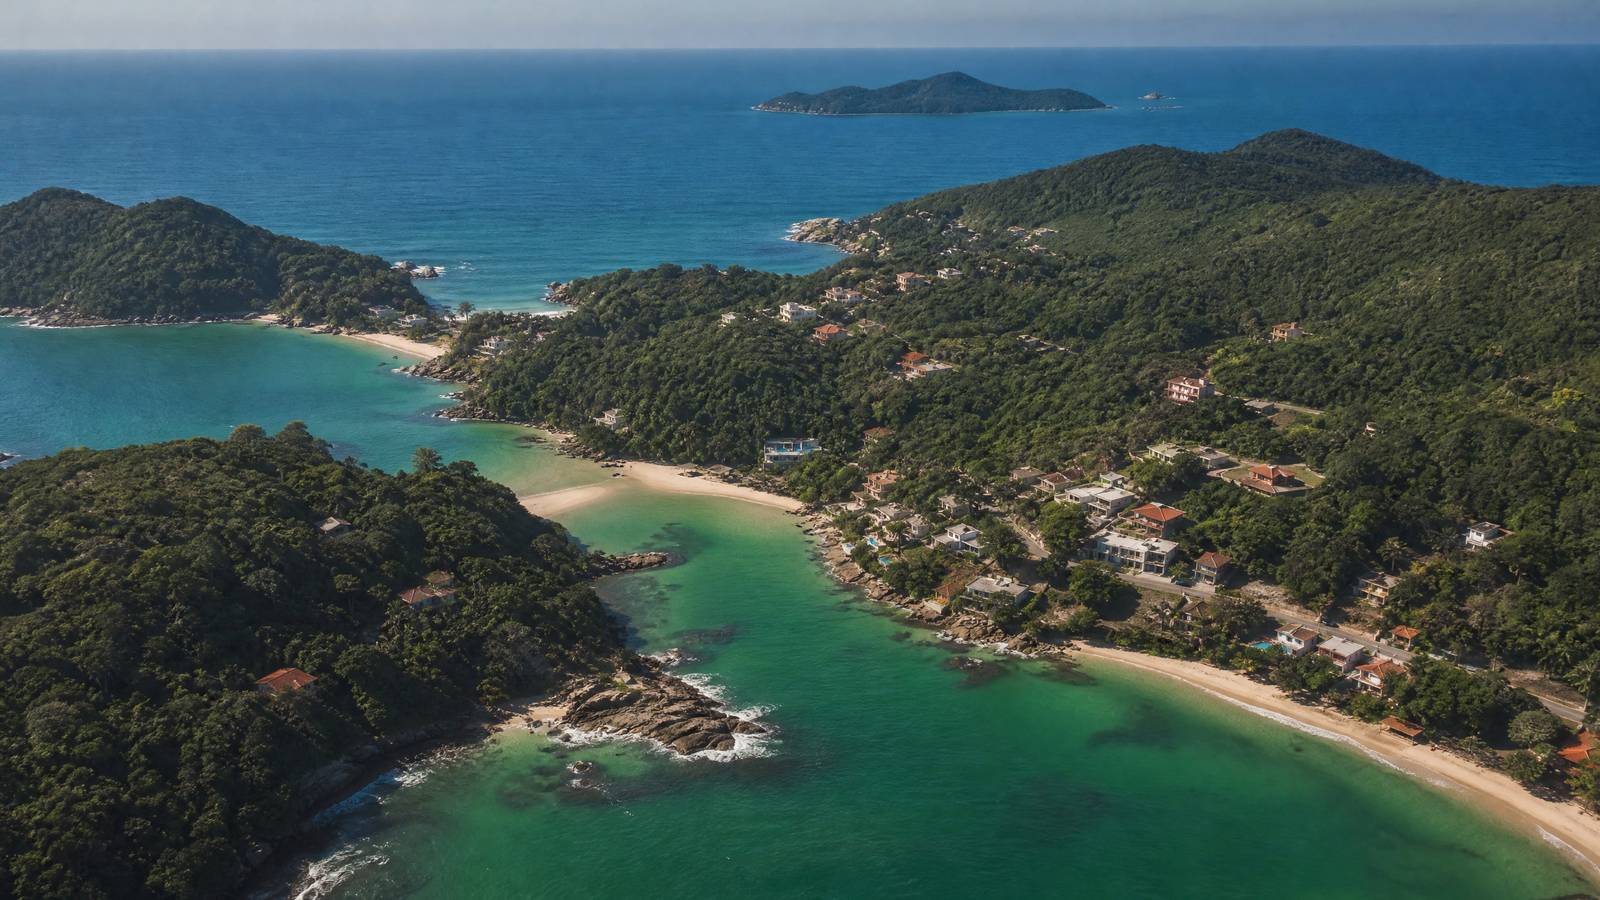
La distancia es corta. Florianópolis queda a unos 1.600 km de Buenos Aires por ruta, y en el verano 2027 Aerolíneas Argentinas programa 36 vuelos por semana desde Buenos Aires (Infonegocios, 28/08/2026). Ver cómo llegar desde Argentina.
Si la idea es quedarse más tiempo, la residencia Mercosur permite vivir en Brasil hasta dos años y después pasar a la definitiva. La Policía Federal cobra R$ 168,13 por la autorización y R$ 204,77 por la cédula de residente. El paso a paso, en residencia Mercosur siendo argentino.
La salud es la otra pregunta de esta edad. El SUS, el sistema público de Brasil, atiende emergencias a cualquier persona (Ley 8.080/1990). Con residencia, un plan privado arranca en unos R$ 190 por mes (ANS, 2026) y sube con la edad. Ver atención médica en Brasil para argentinos.
Para el día a día: un almuerzo completo cuesta R$ 66,70 en Florianópolis (Fipe/ABBT, junio de 2026). El presupuesto completo, en costo de vida en Florianópolis.
¿Cómo se compra un departamento en Brasil desde Argentina, a cualquier edad?
Igual a los 50 que a los 70: CPF con pasaporte en el consulado de Brasil, un proyecto con la incorporación registrada, el plan de pagos firmado, cada pago por una institución autorizada por el Banco Central y la escritura inscripta a tu nombre. No hace falta residencia ni visa, y la edad no es un requisito.
- 1. El CPFEl número fiscal de Brasil, el equivalente al CUIT. Se saca gratis en el consulado de Brasil de tu jurisdicción, con turno por el e-consular (servicio “CPF – Extranjero”) y pasaporte vigente. Ver cómo sacar el CPF siendo argentino.
- 2. El proyectoEl número de registro de la incorporación en el Registro de Inmuebles: sin él, el edificio no se puede vender (Ley 4.591/1964, art. 32). Ver estudio de títulos antes de comprar.
- 3. La firmaEn persona en Florianópolis, o por poder: el poder se hace ante escribano en la Argentina, con Apostilla de La Haya y traducción jurada al portugués. Ver traducción jurada en Brasil.
- 4. El envío de la plataCada pago va por un banco o una casa de cambio autorizada por el Banco Central de Brasil, con un contrato de cambio (Ley 14.286/2021). Ver cómo transferir dinero de Argentina a Brasil.
- 5. La escrituraAl entregarse la obra se firma la escritura, se paga el ITBI de 2% en Florianópolis y se inscribe a tu nombre. Ver gastos de compra en Florianópolis.
Quién figura como titular, si una persona, la pareja o varios miembros de la familia, se define antes de firmar con tu contador o abogado. La decisión en pareja o en familia es parte normal del proceso. El camino completo, en comprar un departamento en Brasil siendo argentino.
¿Para quién no es un departamento en un plan de jubilación?
No es para la plata que vas a necesitar en los próximos dos o tres años, ni para quien todavía no tiene una reserva para gastos de salud e imprevistos, ni para quien quiere poder vender en el día. Para esos casos, la parte a mano y la renta van primero (criterio a octubre de 2026).
Encaja si…
- Faltan cinco años o más para que necesites esa plata.
- Ya tenés una reserva en dólares para imprevistos.
- Querés una renta en otra moneda, al lado del haber en pesos.
- Te gustaría pasar temporadas en Florianópolis.
- Preferís un activo que administra otro, con un resumen por mes.
Primero lo otro si…
- Vas a necesitar el capital en uno o dos años.
- No tenés todavía una reserva para salud e imprevistos.
- Querés poder vender en el día.
- No te interesa tener nada fuera de la Argentina.
Las dos columnas se combinan: primero la reserva, después el patrimonio. Un inmueble puede ser ideal para vivir y un mal negocio para invertir, y al revés; por eso primero va el objetivo y después el departamento: ubicación y tipología.
El panorama completo de barrios, precios y pasos para invertir en la Isla está en invertir en Florianópolis desde Argentina.
Antes de decidir cómo invertir para tu jubilación
- ¿Sabés cuánto querés sumar por mes al haber, en dólares?
- ¿Calculaste el capital que pide esa renta con la tasa de hoy?
- ¿Tenés uno o dos años de gastos a mano?
- ¿Te conviene un activo que administre otra persona?
- ¿Definiste con tu contador o abogado a nombre de quién queda cada inversión?
Preguntas frecuentes
¿A qué edad se jubilan los argentinos?
En el régimen general, las mujeres desde los 60 años y los varones desde los 65, con 30 años de aportes (Ley 24.241, art. 19). A quien le faltan aportes, cada dos años de edad por encima del mínimo compensan un año de aportes.
¿Es tarde para invertir a los 60 años?
No: cambia la herramienta. Con menos años por delante pesa más el reparto del capital que el aporte mensual, y conviene tener uno o dos años de gastos a mano.
¿Conviene una renta vitalicia para la jubilación?
Depende de si querés conservar el capital. En una renta vitalicia le entregás el capital a una aseguradora a cambio de una cuota de por vida, y ese capital no vuelve.
¿Un jubilado argentino puede vivir en Florianópolis?
Sí: con la residencia Mercosur un argentino puede vivir en Brasil sin visa previa. Cómo se cobra el haber argentino desde afuera lo confirma la ANSES.
¿Cuánto tarda en entregarse un departamento en pozo?
De 24 a 36 meses según la obra. En los proyectos de Ceni & Southier, la previsión es marzo de 2027 en el Vitória Régia, marzo de 2028 en el Serene Beach y marzo de 2029 en el Zenith.
¿Cuánto cuesta tener el departamento por año?
Expensas, IPTU (un porcentaje del valor fiscal, por año) y un seguro del contenido, que en Brasil costaba en promedio R$ 600 por año en 2024. En el contrato anual, el inquilino suele pagar las expensas ordinarias y el IPTU.
¿Puedo comprar si no viajo a Brasil?
Sí: se firma por poder, hecho ante escribano en la Argentina con Apostilla de La Haya y traducción jurada al portugués, y los pagos se envían desde la Argentina.
¿Por qué invertir con Ceni & Southier?
Una constructora familiar del Norte de la Isla: 12 obras entregadas con dirección desde 2005, cero atrasos en 20 años y la obra a precio de costo, con una empresa por edificio.
- Desde 2005, 12 obras entregadas con dirección: 8 en Ingleses, 2 en Cachoeira do Bom Jesus y 2 en el Norte de la Isla. Podés visitarlas y hablar con quien vive o alquila ahí. Ver las 12 obras.
- Cero atrasos en 20 años: ninguna obra entregada después del plazo del contrato.
- Precio de costo, una empresa por edificio: cada edificio tiene su propia SPE y pagás la construcción por el costo real de la obra (Ley 4.591/1964, art. 58).
- La referencia de Ceni & Southier: 20% al año durante la obra, del precio de lanzamiento al de entrega, en interés simple.
- Te atiende la familia que construye: Márcio, Marlene y Pedro, en español.
Obras entregadas, en dólares
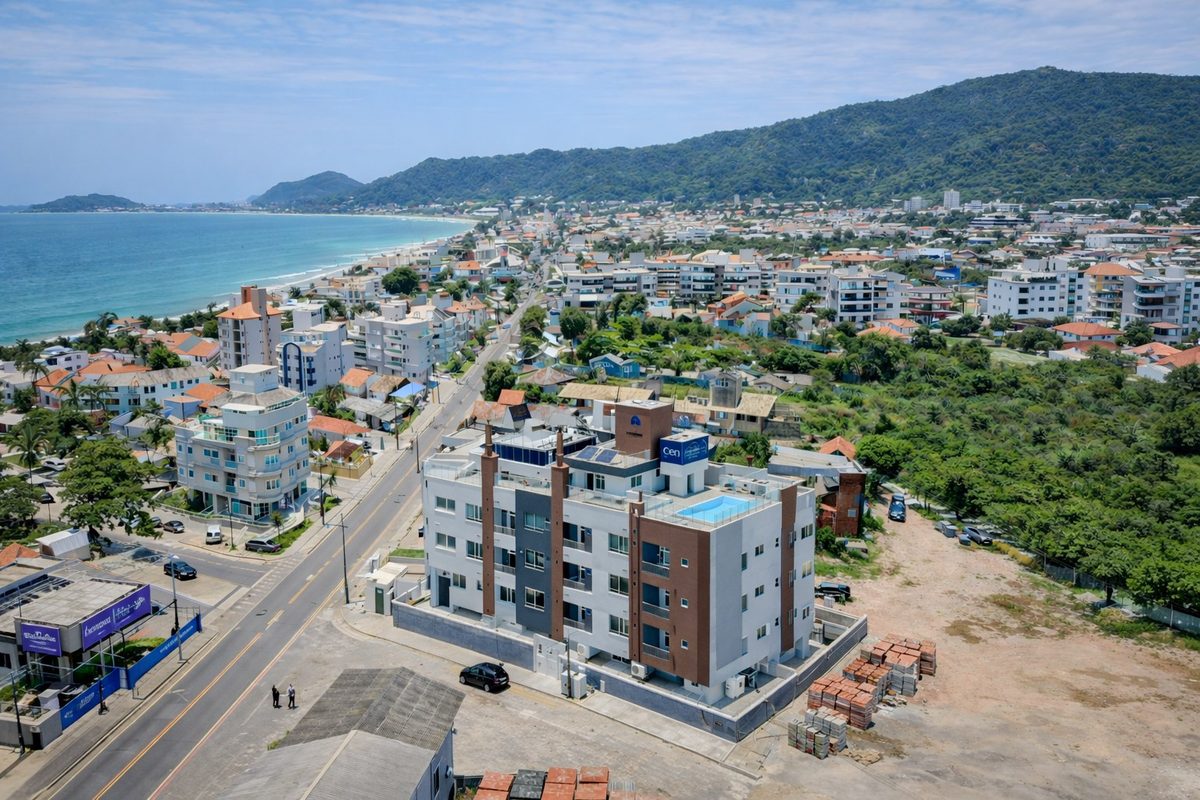
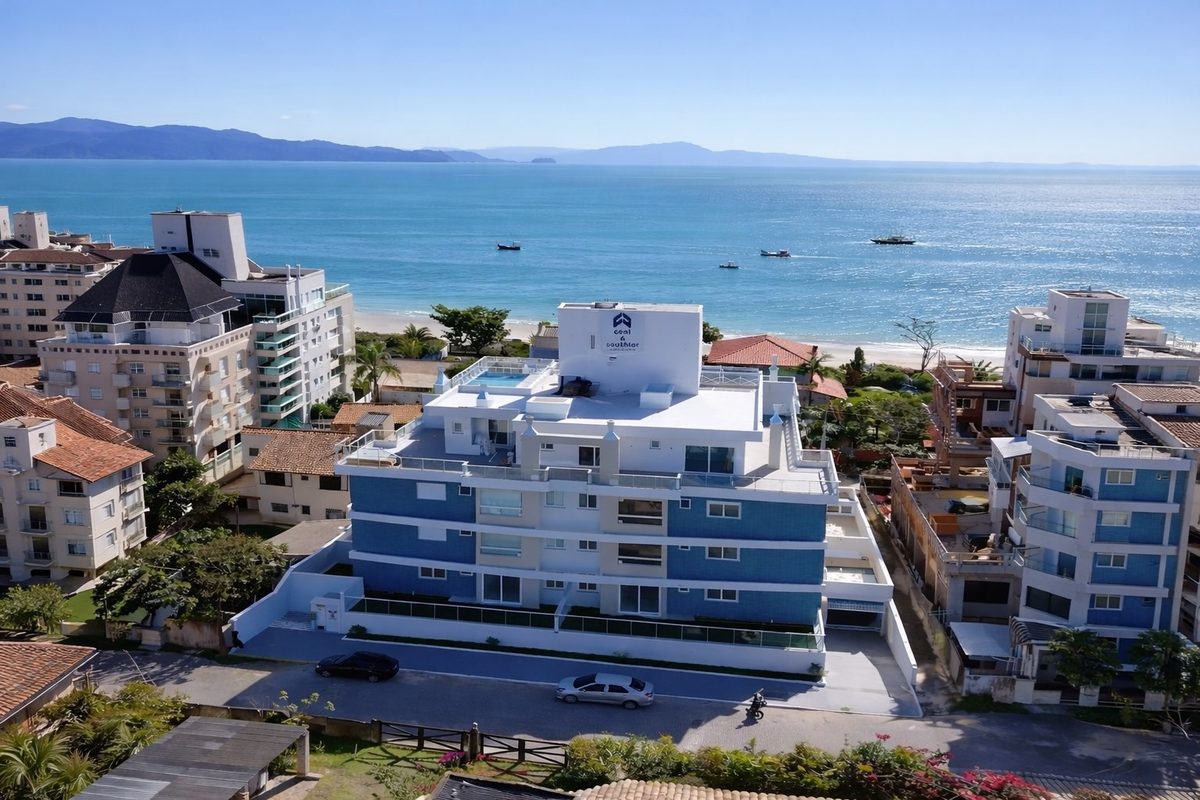
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”
Las 12 obras entregadas con dirección y año, el estudio 2017–2026 en dólares y los cinco chequeos antes de firmar un pozo, en cualquier país. Te lo mandamos por WhatsApp.
Escribí tu nombre para que sepamos a quién se lo mandamos.
Responde el equipo de Ceni & Southier, en español, de lunes a viernes de 9 a 17 h (la misma hora que en Buenos Aires).