¿Qué hacer con el dinero de una herencia en los primeros meses?
Esperar con la plata bien guardada. Durante tres a seis meses va a un lugar seguro y líquido, como un plazo fijo en dólares a 30, 90 o 180 días o un fondo money market. Así no pierde, se puede sacar cuando haga falta y te da tiempo para decidir con calma.
| Dónde esperar | Tasa anual | Con US$ 100.000, al vencer | Cuándo podés sacar la plata |
|---|---|---|---|
| Plazo fijo en dólares, 30 días | 1,25% | Unos US$ 103 de interés | Al mes |
| Plazo fijo en dólares, 90 días | 1,90% | Unos US$ 468 | A los tres meses |
| Plazo fijo en dólares, 180 días | 2,75% | Unos US$ 1.356 | A los seis meses |
| Plazo fijo en dólares, 270 días | 3,25% | Unos US$ 2.404 | A los nueve meses |
| Plazo fijo en dólares, 365 días | 4,50% | US$ 4.500 | Al año |
| Fondo money market en dólares | 0,55% a 1,83%, estimada a 30 días | De US$ 550 a 1.830 en un año | En general, en el día o al siguiente |
Plazo fijo: Banco Nación, tabla de tasas por canal electrónico, 02/11/2026; interés simple por los días del plazo, cuenta de Ceni & Southier. Money market: CAFCI vía comparatasas.ar, 09/10/2026. Antes de constituir, mirá la tasa vigente ese día.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →El plazo fijo en dólares tiene la garantía de los depósitos (Ley 24.485), con un tope por persona y por banco que fija el BCRA. Si la suma pasa ese tope, repartila entre dos o tres bancos. El fondo money market no tiene esa garantía: su respaldo es la cartera del fondo.
Una forma práctica de esperar es escalonar: una parte a 30 días, otra a 90 y otra a 180. Así cada mes o cada trimestre vence algo, y podés decidir sin romper un plazo.
Si la herencia llegó en pesos, la pregunta es otra: cuándo pasarla a dólares. El plazo fijo en pesos renovado cada 30 días perdió 46% medido en dólares entre diciembre de 2017 y octubre de 2026 (estudio de Ceni & Southier, octubre de 2026). El paso a dólares dentro del sistema se hace con el dólar MEP (ver cómo se compra el dólar MEP y pesos o dólares).
Qué hacer esta semana: abrí o revisá tu caja de ahorro en dólares, constituí el primer plazo fijo y anotá la fecha de vencimiento. Nada más. El resto puede esperar.
¿Qué conviene no hacer mientras decidís?
No cambiar de golpe el nivel de gastos, no comprometerte con gastos fijos nuevos, no prestar sin un plan y no invertir en algo que no entendés. Las propuestas que llegan apenas se sabe que recibiste plata se escuchan después, por escrito y sin apuro.
- Decidir con la emoción del momento. Una herencia suele llegar junto con un duelo. Es mal momento para decisiones grandes: la tabla de arriba existe para darte tiempo.
- Sumar gastos fijos. Un auto más caro o una casa más grande traen seguro, expensas e impuestos todos los meses. La herencia se gasta una vez; esos costos siguen.
- Prestar sin un plan. Si vas a ayudar a alguien, definí cuánto y en qué condiciones antes de que te lo pidan.
- Invertir en lo que no entendés. Si no podés explicar en dos frases cómo gana plata una inversión, todavía no es para vos.
- Creer en rendimientos fijos altos cada mes. Nadie serio garantiza un porcentaje alto y estable por mes. Antes de transferir, fijate que el intermediario figure en el registro de la CNV.
- Dejarla quieta en efectivo. Los dólares guardados perdieron 26% de poder de compra entre diciembre de 2017 y octubre de 2026 (estudio de Ceni & Southier, con la inflación de Estados Unidos, CPI-U). Esperar no es lo mismo que dejar la plata parada.
Una idea útil: separá desde el principio una parte chica para algo que quieras darte, un viaje o un arreglo pendiente. Tenerla asignada evita que se vaya sacando de a poco de la parte que tiene otro destino.
Qué hacer: anotá en un papel los pedidos y las propuestas que te lleguen, con la fecha. Respondé a todos lo mismo: «lo veo dentro de unos meses».
¿Cómo se reparte la plata: reserva, uso, renta y patrimonio?
En cuatro partes, cada una con su plazo. La reserva cubre de tres a seis meses de gastos. Lo que vas a usar en uno o dos años queda líquido. Una parte a dos a cuatro años paga renta. Lo que no vas a tocar en cinco años o más es patrimonio.
| Parte | Para qué | Plazo | Dónde suele ir |
|---|---|---|---|
| 1. Reserva | Imprevistos y gastos de algunos meses | Disponible en días | Plazo fijo corto, fondo money market |
| 2. Uso | Lo que ya tiene destino: una deuda, una reforma, un estudio | Uno o dos años | Plazo fijo con vencimiento cerca de esa fecha |
| 3. Renta | Un ingreso en dólares cada seis meses | Dos a cuatro años | Bonos del Tesoro y obligaciones negociables |
| 4. Patrimonio | Que dure y crezca más que la inflación del dólar | Cinco años o más | Un inmueble a tu nombre, CEDEARs de fondos amplios |
El orden es el de la tabla. Primero la reserva: un criterio práctico es separar tres meses de gastos, y seis si tenés personas a cargo o un ingreso variable. Después lo que ya tiene destino.
Si tenés deudas caras, por ejemplo saldo de tarjeta financiado, pagarlas es parte del uso. Ninguna inversión de la tabla rinde lo que cuesta una deuda de tarjeta.
Lo que queda después de esas dos partes se reparte entre renta y patrimonio. Ahí entra la pregunta del perfil: si querés un ingreso cada seis meses, más renta; si querés que la plata dure para tus hijos o para tu retiro, más patrimonio.
Para el inversor argentino, la parte de patrimonio es también la candidata a salir del riesgo del país: otra moneda, otro país y un bien real. Cómo se combinan las cuatro partes, en diversificar inversiones.
Qué hacer: poné un monto al lado de cada fila. Si la fila 4 queda en cero, está bien: quizás tu caso pide más reserva y más uso.
¿Conviene invertir todo de una vez o de a poco?
Invertir todo de una vez le ganó a invertir de a poco en cerca de dos de cada tres períodos históricos, según un estudio de Vanguard de 2012. De a poco, en tercios a lo largo de seis meses, rinde algo menos en promedio pero baja el riesgo de entrar justo antes de una caída, y es más fácil de sostener.
Hay dos caminos. Uno es invertir toda la parte de largo plazo el mismo día. El otro, invertirla en tramos: un tercio hoy, un tercio a los tres meses y un tercio a los seis.
| Camino | A favor | En contra | Para quién |
|---|---|---|---|
| Todo de una vez | En promedio, la plata trabaja más tiempo | Si el mercado cae al mes siguiente, te pega entero | Quien ya invirtió antes y tolera ver bajar el precio |
| En tercios, en seis meses | Reparte el momento de entrada; es más fácil de sostener | En promedio, rinde algo menos | Quien invierte una suma grande por primera vez |
Referencia de mercado: Vanguard, gestora de fondos de Estados Unidos, «Dollar-cost averaging just means taking risk later», 2012. Con datos históricos de carteras de acciones y bonos de Estados Unidos (desde 1926), Reino Unido y Australia, invertir todo de una vez superó a la entrada en tramos de 12 meses en cerca de dos de cada tres períodos. Es un estudio de mercados de afuera, no de la Argentina.
Con US$ 90.000 para el largo plazo, un calendario en tercios sería: US$ 30.000 hoy, US$ 30.000 a los tres meses y US$ 30.000 a los seis. Mientras esperan, los dos últimos tercios quedan en plazo fijo a 90 y a 180 días: siguen ganando algo y vencen justo cuando toca invertirlos.
Con un departamento en pozo, el escalonado viene solo. El precio se paga en cuotas durante la construcción, según el plan de cada obra. La parte que todavía no se pagó puede quedar en plazo fijo, con vencimientos alineados a las cuotas.
Qué hacer: si dudás entre los dos caminos, elegí el que te deje dormir tranquilo. Un plan que se sostiene vale más que uno un poco mejor que se abandona a mitad de camino.
¿Cómo se ve el reparto con US$ 50.000 y con US$ 150.000?
Con US$ 50.000: reserva, uso y renta en la Argentina suman US$ 36.376 al vencer cada parte, sobre US$ 35.000, y US$ 15.000 van a patrimonio. Con US$ 150.000, la parte de patrimonio llega a US$ 80.000 y puede ser un departamento en pozo afuera, con una referencia de 20% al año durante la obra.
Ejemplo 1: US$ 50.000
| Parte | Monto | Dónde | Supuesto | Resultado |
|---|---|---|---|---|
| Reserva | US$ 10.000 | Fondo money market en dólares | 0,55%, el piso del rango | US$ 10.055 en un año |
| Uso | US$ 10.000 | Plazo fijo en dólares a 180 días | 2,75% | US$ 10.136 a los seis meses |
| Renta | US$ 15.000 | Bono del Tesoro, hasta el vencimiento | 7,9%, el piso del rango | US$ 16.185 en un año |
| Patrimonio | US$ 15.000 | CEDEARs de fondos amplios | Sin tasa: siguen el precio | El precio del día en que vendas |
Ejemplo 2: US$ 150.000
| Parte | Monto | Dónde | Supuesto | Resultado |
|---|---|---|---|---|
| Reserva | US$ 20.000 | Fondo money market en dólares | 0,55% | US$ 20.110 en un año |
| Uso | US$ 20.000 | Plazo fijo a 180 días | 2,75% | US$ 20.271 a los seis meses |
| Renta | US$ 15.000 | Obligación negociable | 5,3% | US$ 15.795 en un año |
| Renta | US$ 15.000 | Bono del Tesoro | 7,9% | US$ 16.185 en un año |
| Patrimonio | US$ 80.000 | Departamento en pozo en Florianópolis | Referencia de 20% al año durante la obra, en reales | Unos US$ 16.000 de valor de referencia por año de obra, con el real estable |
Cuenta de Ceni & Southier con las tasas de Banco Nación (02/11/2026), CAFCI vía comparatasas.ar (09/10/2026), iProfesional (17/09/2026, obligaciones negociables) y Banco Provincia (13/10/2026, bonos). Piso de cada rango; sin comisiones ni impuestos; tasas sin cambio. El pozo es una referencia de valorización, medida en reales al dólar PTAX del 09/10/2026 (R$ 4,9892), que se realiza al vender.
En el primer ejemplo, todo queda en dólares y casi todo en la Argentina: es un reparto prudente para una suma que todavía no justifica un inmueble entero afuera. En el segundo, más de la mitad pasa a un bien real en otro país, y el resto sigue cubriendo los plazos cortos.
En los dos, la reserva no se toca. Si aparece un gasto, sale de ahí, y la parte de largo plazo sigue su camino.
Qué hacer: rehacé la tabla con tu monto. Empezá por la reserva y el uso, que salen de tus gastos; lo que queda es lo que se invierte.
¿Dónde invertir la parte de mediano plazo?
En renta fija en dólares, guardada hasta el vencimiento: bonos del Tesoro, de 7,9% a 12,6% anual a vencimiento (Banco Provincia, 13/10/2026), y obligaciones negociables de empresas, de 5,3% a 7,1% (iProfesional, 17/09/2026). Pagan intereses con fecha y sirven para un horizonte de dos a cuatro años.
| Opción | Qué es | Qué la respalda | Qué cuenta necesitás |
|---|---|---|---|
| Bono del Tesoro en dólares | Deuda del Estado nacional: Bonares, con ley argentina, y Globales, con ley de Nueva York | El Estado; el precio se mueve con el riesgo país si vendés antes | Cuenta comitente en un agente inscripto en la CNV o en tu banco |
| Obligación negociable | Deuda de una empresa, con cupones en dólares | La capacidad de pago de la empresa | La misma cuenta comitente |
| Fondo común de inversión de renta fija | Una cartera de varios títulos, administrada por un tercero | La cartera del fondo, custodiada por una sociedad depositaria (Ley 24.083) | Cuenta en el banco o en el agente |
CNV (registro de agentes); Ley 24.083 (fondos comunes); BYMA.
La regla para esta parte es hacer coincidir el vencimiento del título con la fecha en que querés la plata. Si un bono vence en 2029 y vas a necesitar la plata en 2029, el movimiento del precio en el medio no te afecta: cobrás lo pactado.
Una obligación negociable con cupón de 7% anual paga US$ 700 por año con US$ 10.000, en general en dos pagos semestrales. Para el que recibe una herencia y quiere un ingreso, esa es la pieza que lo da.
Repartí entre emisores y sectores. Cinco obligaciones negociables de empresas del mismo sector no son cinco inversiones distintas. Cómo funciona cada una: Bonares y Globales explicados, obligaciones negociables en dólares y fondos comunes de inversión.
Qué hacer: pedí al agente la lista de títulos con vencimiento en el año que te sirve, y la comisión total de compra, por escrito.
¿Cuándo conviene convertir una herencia en un departamento?
Cuando la parte de largo plazo es de cinco años o más, querés un bien a tu nombre y fuera del riesgo argentino, y podés ir a ver la obra. En pozo en Florianópolis se entra a costo de obra, con una referencia de Ceni & Southier de 20% al año durante la obra, y después se alquila todo el año.
Un departamento tiene sentido para la plata que va a durar: la que no vas a necesitar en cinco años o más. A cambio, se vende más despacio que un título. Por eso va después de la reserva, el uso y la renta, nunca antes.
Florianópolis suma tres cosas a la vez a una cartera argentina: otro país, otra moneda y un bien real. El m² de la ciudad promedia R$ 13.607, unos US$ 2.730, y subió 8,31% en 12 meses (FipeZap, septiembre de 2026). En una isla no se fabrica terreno nuevo: por eso lo bien ubicado sostiene su valor con los años, que es justamente lo que se le pide a una plata que va a durar.
En pozo, la compra es al costo de la obra, en una empresa propia de cada edificio, la SPE. Esa referencia de Ceni & Southier se mide del precio de lanzamiento al de entrega. Lo que ya pasó, en dólares de cada fecha: Solar de Lótus, de US$ 70.397 en pozo a US$ 145.932, +107%; Solar da Cachoeira +197%; Solar de Bougainville +118% (estudio de Ceni & Southier, octubre de 2026; el dólar de hoy, al del 01/10/2026).
Entregado, el departamento empieza a pagar renta. La mediana de enero para un dormitorio en el Norte de la Isla va de R$ 527 a R$ 550 la noche, unos US$ 106 a 110 (relevamiento propio en Booking, 08/10/2026). Fuera del verano se alquila por meses a quien viene a trabajar una temporada, con contratos de hasta 90 días (Ley 8.245/1991, art. 48). Así queda alquilado el año entero. Por año, el alquiler bruto ronda 5,4% del precio en Ingleses y en el promedio de la ciudad (FipeZap Locação, agosto de 2026).
Cuando la plata tiene historia familiar, lo que más tranquiliza es ver lo terminado antes de comprar algo que todavía no existe. Ceni & Southier entregó doce obras desde 2005, ocho en Ingleses, dos en Cachoeira do Bom Jesus y dos en otros puntos del Norte de la Isla, sin ningún atraso en veinte años, y cada una tiene dirección en las obras entregadas. Antes de las llaves, Marlene, una de las dueñas, revisa cada departamento.
El departamento tiene sentido si
- No vas a necesitar esa plata en cinco años o más.
- Querés un bien a tu nombre, fuera de la Argentina.
- Ya separaste la reserva y la parte de uso.
- Podés ir a ver la obra, o mandar a alguien de confianza.
Todavía no, si
- No tenés una reserva separada.
- Podés necesitar esa plata en el próximo año.
- Preferís un activo que se venda en un día.
- Querés un interés fijo en dólares cada mes.
Criterios vigentes a noviembre de 2026.
¿Qué pasos y papeles hacen falta para mover la plata?
Para invertir en la Argentina, una caja de ahorro en dólares y una cuenta comitente a tu nombre. Para un inmueble en Brasil, el CPF, que se saca gratis en el consulado con el pasaporte, y un contrato de cambio que prueba de dónde vienen los dólares. No hace falta visa ni residencia.
- 1. Tené la plata en una cuenta a tu nombreUna caja de ahorro en dólares en un banco del país. Guardá el comprobante de cómo te llegó la plata: el banco puede pedirte que justifiques el origen de fondos para operaciones grandes.
- 2. Abrí la cuenta comitenteEn un agente inscripto en la CNV o en tu banco. Pide DNI, CUIT o CUIL y una declaración de origen de fondos. Abrirla es gratis en muchos agentes; pedí por escrito las comisiones.
- 3. Para Brasil, sacá el CPFEs el número fiscal brasileño. Se pide gratis en el consulado de Brasil de tu jurisdicción, con turno por el e-consular y el pasaporte (ver el CPF para argentinos).
- 4. Mandá los dólares con contrato de cambioEl precio es en reales: tus dólares entran por un banco o una casa de cambio autorizada, y ese contrato prueba el origen (Ley 14.286/2021). Ver cómo transferir dinero a Brasil.
- 5. Firmá en persona o con un poderSi no viajás, un poder ante escribano en la Argentina, con la Apostilla de La Haya, que Brasil acepta desde el 14/08/2016 (Decreto 8.660/2016), más su traducción jurada al portugués.
Los pasos 3 a 5 solo hacen falta para la parte que va a Brasil. Los dos primeros sirven para todo lo demás.
Los pasos de esta sección empiezan cuando la plata ya está en una cuenta a tu nombre. Antes de cada compra grande, mostrale el plan a tu contador: cada pieza nueva es una línea más en tu declaración.
¿Y si lo que recibiste es una indemnización o la venta de un bien?
Los pasos son los mismos, con una diferencia de orden. Con una indemnización por despido, la reserva va primero y es más grande, porque mientras buscás trabajo no hay sueldo. Con la venta de un bien, primero se separa lo que vas a usar y después se reparte el resto por plazo.
La indemnización por antigüedad se calcula con la mejor remuneración mensual y los años trabajados (Ley de Contrato de Trabajo 20.744, art. 245, en InfoLEG). Quien la cobra suele estar sin ingreso, y eso cambia el reparto.
| Suma recibida | Qué pesa más | Primer paso |
|---|---|---|
| Herencia en dinero | El tiempo para decidir | Plazos fijos escalonados durante tres a seis meses |
| Indemnización por despido | La reserva, hasta tener un ingreso nuevo | Separar varios meses de gastos en algo líquido |
| Venta de un bien | Lo que ya tiene destino | Separar la parte de uso y repartir el resto por plazo |
Con una indemnización, invertir a largo plazo puede esperar hasta tener un trabajo nuevo. Lo que sobra después de la reserva se reparte con las mismas cuatro partes de arriba.
Con la venta de un bien, por ejemplo un departamento en la Argentina, el razonamiento es el de cambiar un activo por otro. Si la idea es mantener patrimonio en ladrillo, la pregunta es dónde: mismo país o afuera, misma moneda u otra. La comparación entre el m² de Buenos Aires y el de Florianópolis está en Buenos Aires o Florianópolis.
Qué hacer: antes de mover nada, escribí en un renglón para qué querés esa plata dentro de cinco años. Esa respuesta decide más que cualquier tasa.
¿Cómo decidir con calma, en pareja o en familia?
Con preguntas escritas y un plazo. Cada persona dice cuándo cree que van a necesitar la plata y qué espera de ella. Las propuestas se comparan por escrito, con números, y la decisión se toma en una fecha acordada, no el día en que llega la oferta.
Cuando la decisión no es de una sola persona, el riesgo más común no es elegir mal la inversión. Es decidir distinto sin haberlo hablado. Cinco preguntas ordenan la conversación:
- 1. ¿Cuándo vamos a necesitar esta plata?La respuesta define cuánto va a reserva, cuánto a uso y cuánto a largo plazo.
- 2. ¿Queremos un ingreso o queremos que crezca?Si es ingreso, más renta fija. Si es crecer, más patrimonio.
- 3. ¿Cuánto nos molesta ver bajar el precio?Si mucho, menos bonos y acciones en el medio, y entrada en tramos.
- 4. ¿Queremos algo que podamos usar?Un departamento en un lugar de vacaciones se puede usar unos días y alquilar el resto del año.
- 5. ¿Quién sigue la inversión?Una persona tiene que mirar los vencimientos, los cobros y los papeles. Definirlo antes evita olvidos.
Con las respuestas, pedí cada propuesta por escrito: monto, plazo, costo y cómo se sale. Una propuesta seria se puede comparar en papel. Si alguien apura la firma, es una señal para esperar.
Si la parte de largo plazo apunta a un inmueble, ir juntos a ver obras terminadas ordena mucho la decisión. Mirar el acabamiento y hablar con quien ya compró dice más que cualquier folleto. Una constructora seria no se incomoda con esas preguntas.
Si la plata está pensada para los chicos, el plan por plazos está en invertir para tus hijos; si está pensada para el retiro, en invertir para la jubilación.
¿Qué leer después para decidir la parte de largo plazo?
Tres guías siguen el camino. Dónde invertir dólares en la Argentina, por plazo y con las tasas de hoy; qué pasó con la misma plata entre 2017 y 2026 según dónde estuvo; y cómo se invierte en Florianópolis desde la Argentina, paso a paso, con costos.
Con la reserva separada y el uso definido, la decisión que queda es la del largo plazo. Para la parte que se queda en la Argentina, las opciones con sus tasas, respaldos e impuestos están en dónde invertir dólares en Argentina.
Para entender qué le pasa a la plata según dónde la ponés durante varios años, el estudio de 2017 a 2026, con el método completo, está en plazo fijo, dólares guardados o pozo en Florianópolis.
Y si la parte de patrimonio va a un departamento afuera, el camino completo de compra, con costos, plazos y papeles, está en invertir en Florianópolis desde Argentina.
Antes de decidir qué hacer con el dinero recibido
- ¿La plata está en un lugar seguro y líquido mientras decidís?
- ¿Separaste una reserva para varios meses de gastos?
- ¿Le asignaste un plazo a cada parte?
- ¿Decidiste si vas a entrar de una vez o en tramos?
- ¿Tenés por escrito cada propuesta, con costo y forma de salir?
La misma plata de 2017, en cinco lugares distintos.
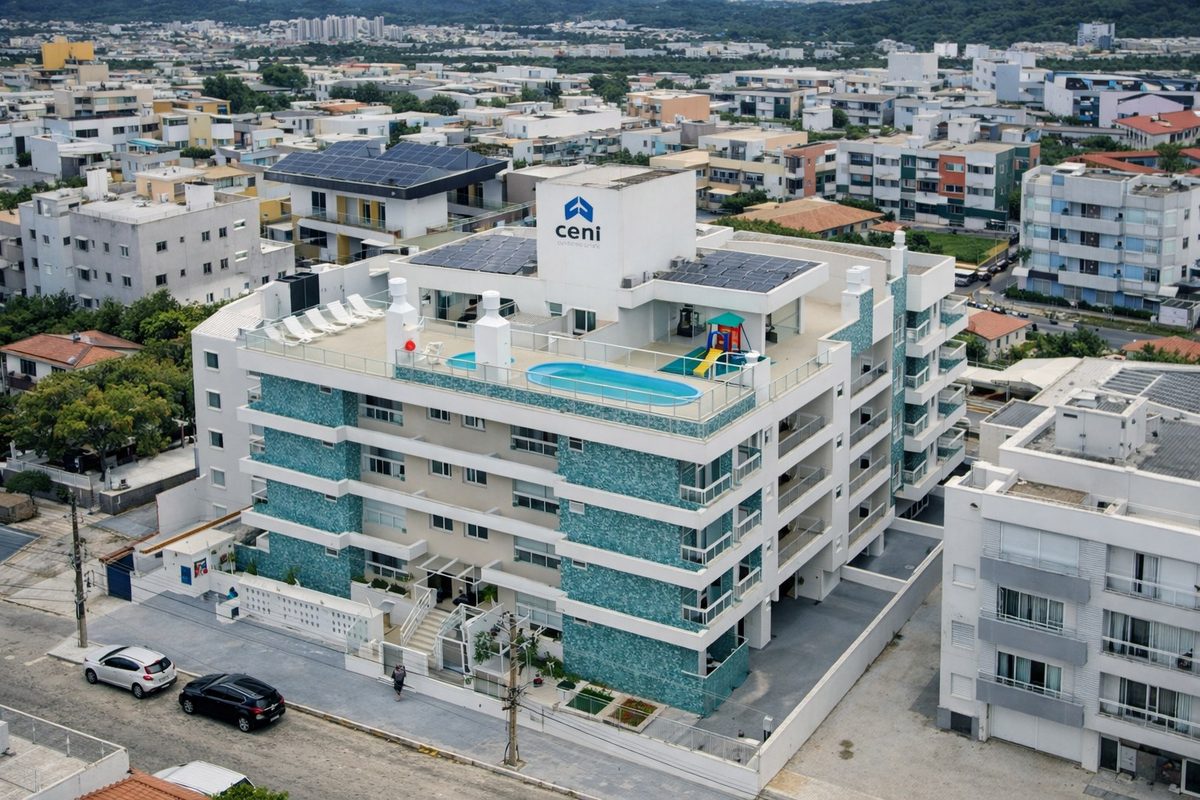
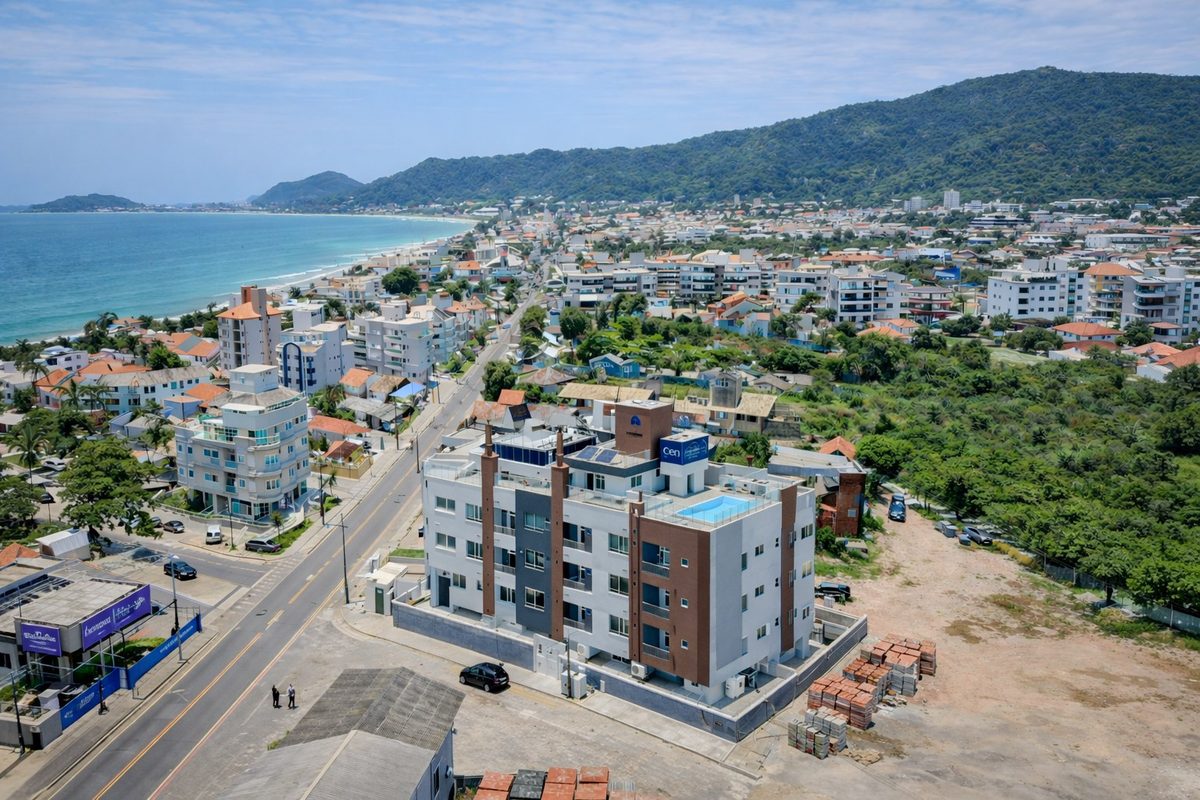
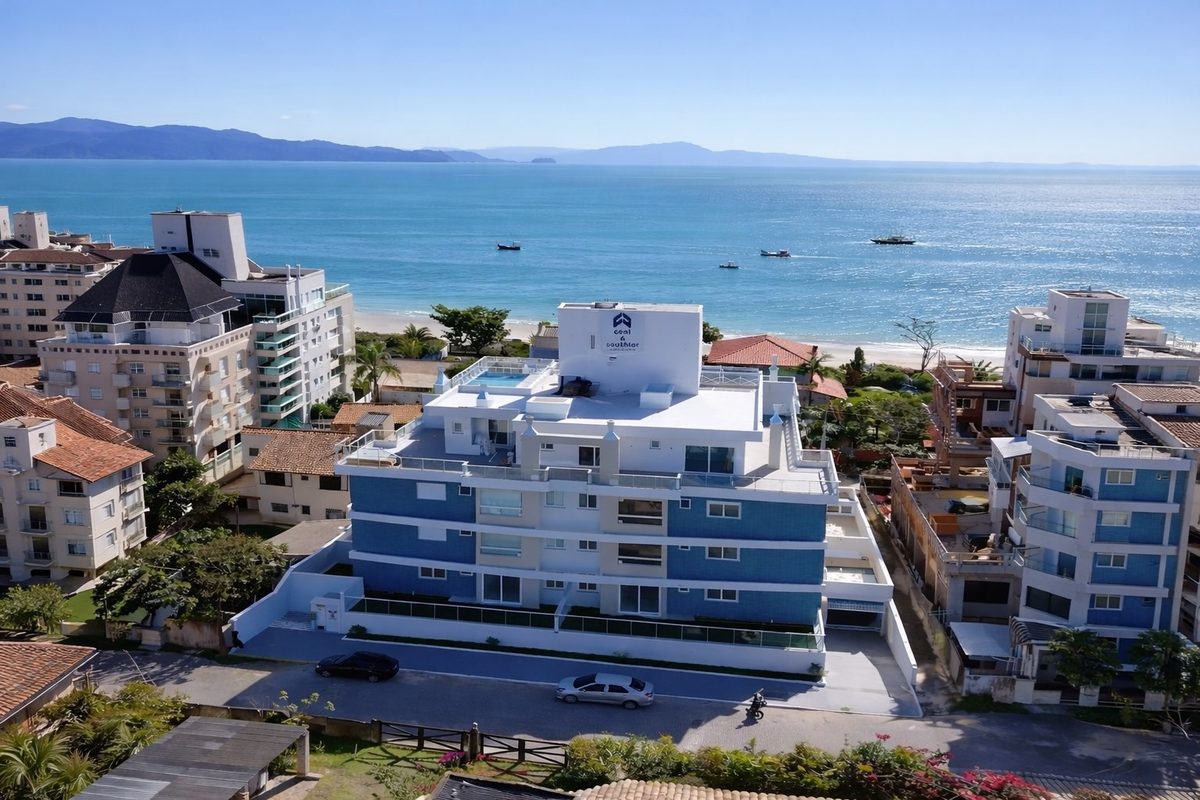



El Solar da Cachoeira tenía plazo hasta marzo de 2024 y se entregó en diciembre de 2023. Te mandamos el contrato y la dirección de cada obra para que vayas a verla.
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Preguntas frecuentes
¿Cuánto tiempo conviene esperar antes de invertir una herencia?
De tres a seis meses es un plazo razonable, con la plata en plazos fijos escalonados a 30, 90 y 180 días. Así nada queda parado y cada vencimiento es un momento para decidir.
¿Conviene pagar deudas con la herencia?
Sí, las deudas caras primero, como el saldo financiado de una tarjeta: ninguna inversión rinde lo que cuesta esa deuda. Las deudas baratas y largas pueden seguir su curso.
¿Conviene dejar la herencia en dólares en el banco?
Para esperar, sí: un plazo fijo en dólares paga más cuanto más largo es el plazo (tabla del Banco Nación, 02/11/2026) y tiene garantía de depósitos hasta un tope. Para el largo plazo no alcanza: los dólares quietos pierden poder de compra.
¿Qué hago si recibí la herencia en pesos?
Definí primero qué parte vas a gastar en pesos en los próximos meses. El resto se pasa a dólares dentro del sistema, con el dólar MEP, y se reparte por plazo como cualquier suma en dólares.
¿Necesito un asesor para invertir una herencia?
Para una suma grande ayuda, siempre que esté inscripto en la CNV y te explique por escrito cuánto cobra y cómo se sale de cada inversión.
¿Puedo comprar un departamento en Brasil sin vivir allá?
Sí. Un argentino compra con el pasaporte y el CPF, que se saca gratis en el consulado de Brasil, sin visa ni residencia. Los dólares entran con contrato de cambio (Ley 14.286/2021).
¿Es buena idea gastar una parte de la herencia?
Sí, si es una parte chica y decidida de antemano. Asignarla desde el principio evita que se vaya sacando de a poco de la parte que tiene otro destino.
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”