¿Qué significa diversificar inversiones?
Significa combinar inversiones que reaccionan distinto ante el mismo hecho. Si una cae por un motivo, la otra no depende de ese motivo y sostiene el conjunto. No se trata de tener muchas inversiones, sino inversiones distintas entre sí.
La frase de siempre es no pongas todos los huevos en la misma canasta. Lo que importa es que las canastas sean distintas. Si dos inversiones suben y bajan a la vez, tener las dos no te protege más que tener una sola.
Los especialistas llaman correlación a qué tan parecido se mueven dos inversiones. Correlación alta: se mueven juntas. Correlación baja: cada una va por su lado. Diversificar es buscar piezas de correlación baja.
Un ejemplo sin jerga: una pizzería y un negocio de paraguas. Si llueve, se venden paraguas y la pizzería vende menos. Si hace sol, al revés. Quien tiene los dos negocios no depende del clima.
Para el inversor argentino, el riesgo que más se repite es el del propio país. Una devaluación, un cepo o un cambio de reglas pegan a la vez en los pesos, en los bancos locales, en los bonos y en las acciones argentinas. Por eso cinco plazos fijos en cinco bancos argentinos son, en la práctica, una sola inversión: una moneda, un país, un tipo de activo.
La correlación tampoco es fija. En las crisis de 2008 y de marzo de 2020, casi todas las bolsas del mundo cayeron juntas. Por eso conviene repartir también entre activos financieros y activos reales, y entre plazos distintos.
Qué hacer primero: anotá qué parte de tu vida económica depende de la Argentina. El sueldo, la casa, los ahorros y la jubilación cuentan. Si todo depende de lo mismo, la primera pieza nueva tiene que depender de otra cosa.
¿Cuánto rinde hoy cada pieza que podés combinar?
Con US$ 10.000 a un año: el plazo fijo en dólares del Banco Nación deja US$ 10.450; un fondo money market, de US$ 10.055 a 10.183; una obligación negociable, de US$ 10.530 a 10.710; un bono del Tesoro, de US$ 10.790 a 11.260 guardado hasta el vencimiento.
| Pieza | Cuánto rinde hoy | US$ 10.000 en un año | Qué la respalda | Para qué plazo | Fuente |
|---|---|---|---|---|---|
| Dólares guardados | 0% | US$ 10.000, que compran menos cada año | Nada: el billete | Lo que necesitás en la mano | Estudio de Ceni & Southier, octubre de 2026 (CPI-U) |
| Plazo fijo en dólares, Banco Nación, canal electrónico | 1,25% anual de 30 a 59 días; 4,50% de 365 a 720 días | US$ 10.450 | El banco y la garantía de los depósitos, con tope por persona y por banco | Meses o un año | Banco Nación, tabla de tasas, 02/11/2026 |
| Fondo money market en dólares | 0,55% a 1,83% anual, estimada a 30 días | US$ 10.055 a 10.183 | La cartera del fondo; sin garantía de depósitos | Días o meses | CAFCI vía comparatasas.ar, 09/10/2026 |
| Obligación negociable, deuda de una empresa | 5,3% a 7,1% anual, en cinco ON que vencen entre 2028 y 2030 | US$ 10.530 a 10.710 | La capacidad de pago de la empresa | Dos a cuatro años | iProfesional, 17/09/2026 |
| Bono del Tesoro en dólares, Bonares y Globales | 7,9% a 12,6% anual a vencimiento | US$ 10.790 a 11.260 | El Estado nacional | De uno a varios años | Banco Provincia, 13/10/2026 |
| CEDEAR, acción o fondo de afuera | Sin tasa: sigue el precio de lo que representa | El precio del día en que vendas | La acción o el fondo de afuera | Varios años | BYMA |
| Departamento en pozo en Florianópolis | Referencia de Ceni & Southier: 20% al año durante la obra, en reales | US$ 12.000 de valor de referencia por año de obra, con el real estable | Un inmueble real, en una empresa propia del edificio, la SPE | Cinco años o más | Ceni & Southier; FipeZap, septiembre de 2026 |
Cuenta de Ceni & Southier: US$ 10.000 × (1 + tasa anual). Plazo fijo y fondos: tasas nominales anuales. En bonos y ON, «a vencimiento» es la TIR, lo que rinde por año un título comprado al precio de ese día y guardado hasta que vence. Pozo: valor de referencia, no se cobra hasta que se vende. Garantía de los depósitos: Ley 24.485 y BCRA.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →La tabla muestra una regla que vale siempre. Cuanto más largo es el plazo y más se mueve el precio, más alto es el número posible. El plazo fijo devuelve exactamente lo pactado. El bono y la ON pagan más, pero si vendés antes del vencimiento cobrás el precio de ese día.
Para el inversor, esto significa que no hay una fila «ganadora». Cada fila sirve para un plazo distinto. Diversificar es usar varias filas a la vez, cada una con la parte de la plata que le corresponde.
Las tasas cambian seguido. Qué hacer: el día que decidas, mirá la tasa vigente en la web de cada banco o agente y anotá la fecha. El detalle de cada opción está en dónde invertir dólares en Argentina.
¿En qué se puede diversificar: moneda, país, tipo de activo y plazo?
En cuatro planos. Moneda: pesos, dólares, reales. País: Argentina u otro. Tipo de activo: depósito, deuda, acción o bien real. Plazo: la plata de meses, la de pocos años y la de cinco años o más. Una buena pieza nueva cambia más de un plano a la vez.
| Plano | Concentrado | Repartido | Cómo se hace desde Argentina |
|---|---|---|---|
| Moneda | Todo en pesos | Parte en pesos, parte en dólares, parte en otra moneda | Dólar MEP en el banco o en un agente; activos que valen en reales o en euros |
| País | Todo en la Argentina | Una parte afuera | CEDEARs de fondos de otros países; un inmueble afuera a tu nombre |
| Tipo de activo | Todo en depósitos | Depósito, deuda, acciones y un bien real | Plazo fijo, bonos u ON, CEDEARs, un departamento |
| Plazo | Todo a 30 días, o todo inmovilizado | Una reserva líquida, una parte a pocos años y otra de largo plazo | Plazo fijo y money market; renta fija; patrimonio |
Un ahorrista con todo en plazo fijo en pesos, en un banco argentino, está concentrado en los cuatro planos. Pasar esos pesos a dólares en el mismo banco cambia solo la moneda: el país y el tipo de activo siguen iguales.
Un CEDEAR cambia el país del activo, pero se compra y se custodia en la Argentina, en BYMA. Un departamento a tu nombre en Brasil cambia tres planos a la vez: otra moneda, porque su precio se forma en reales; otro país; y otro tipo de activo, uno real.
El cuarto plano, el plazo, es el que más se olvida. Tener todo líquido deja la plata quieta. Tener todo inmovilizado obliga a vender en mal momento si aparece un gasto. La moneda en la que se paga un departamento en Brasil, y qué pasa con el tipo de cambio, está explicada en en qué moneda pagás un departamento en Brasil.
Qué hacer: armá una tabla igual a esta con tu caso. Poné cada inversión en una fila y marcá en qué plano está. Los planos con todo en la misma casilla son los primeros a repartir.
Si una parte de la reserva queda en pesos, el plazo fijo UVA ajusta el capital por la UVA, que sigue al CER, o sea a la inflación del INDEC, y suma una tasa chica. El plazo mínimo es de 90 días, también en la versión precancelable (BCRA, Comunicación A 8246). Protege los pesos de la inflación, pero no cambia ni el país ni la moneda: es una pieza del plano del plazo, no del país. La comparación con el plazo fijo tradicional está en plazo fijo UVA o tradicional.
¿Qué le pasó a la plata concentrada entre 2017 y 2026?
La plata quieta perdió. De diciembre de 2017 a octubre de 2026, los dólares guardados perdieron 26% de poder de compra y el plazo fijo en pesos, 46% medido en dólares. En el mismo período, una unidad del Solar de Lótus comprada en pozo pasó de US$ 70.397 a US$ 145.932, 107% más.
| Dónde estuvo la plata, hasta octubre de 2026 | Resultado en dólares |
|---|---|
| Dólares guardados, en la caja o el colchón, desde diciembre de 2017 | −26% de poder de compra |
| Plazo fijo en pesos, renovado cada 30 días desde diciembre de 2017 | −46% |
| Solar de Lótus, Ingleses (compra en diciembre de 2017): US$ 70.397 en pozo, hoy US$ 145.932 | +107% |
| Solar da Cachoeira, Cachoeira do Bom Jesus (compra en 2020) | +197% |
| Solar de Bougainville, Cachoeira do Bom Jesus (compra en 2022) | +118% |
Estudio de Ceni & Southier, octubre de 2026: inflación de Estados Unidos (CPI-U); tasas del BCRA; precio de contrato y avisos de 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de cada fecha (el de hoy, al del 01/10/2026). Cuentas brutas.
La tabla no compara rendimientos de una cartera: compara qué le pasó a la misma plata según dónde estuvo. Las dos primeras filas son plata concentrada en el riesgo argentino o en el billete. Las tres últimas son un activo real, en otro país y en otra moneda.
Lo que la serie no muestra: cada fila es un solo camino, y los casos de los edificios son de una sola constructora. Sirven como ejemplo de qué aporta una pieza distinta, no como promedio del mercado. El detalle del estudio, con el método completo, está en plazo fijo, dólares guardados o pozo, 2017 a 2026.
Para el inversor argentino, la lección es simple. El dólar en la mano protege de la devaluación, pero no de la inflación del dólar. Una parte de largo plazo en un activo real cubre lo que el billete no cubre.
¿Cómo se arma una cartera diversificada con US$ 30.000 o con US$ 100.000?
Con US$ 30.000 en tres partes iguales, plazo fijo en dólares, una obligación negociable y un bono del Tesoro, a las tasas de hoy llegás a unos US$ 31.770 en un año. Con US$ 100.000, entra además una parte de largo plazo en un activo real fuera del país.
Ejemplo 1: US$ 30.000, repartidos por plazo
| Parte | Dónde | Tasa usada | En un año |
|---|---|---|---|
| US$ 10.000, reserva | Plazo fijo en dólares, Banco Nación, a un año | 4,50% | US$ 10.450 |
| US$ 10.000, renta | Obligación negociable | 5,3%, el piso del rango | US$ 10.530 |
| US$ 10.000, renta | Bono del Tesoro, guardado hasta el vencimiento | 7,9%, el piso del rango | US$ 10.790 |
| Total | US$ 31.770, +5,9% |
Cuenta de Ceni & Southier con las tasas de la tabla de arriba: Banco Nación (02/11/2026), iProfesional (17/09/2026) y Banco Provincia (13/10/2026). Se usó el piso de cada rango. Supone tasas sin cambio, títulos guardados hasta el vencimiento, sin comisiones ni impuestos.
Esta cartera reparte el plazo y el tipo de activo: una parte quieta y segura, dos partes de deuda. Pero las tres siguen en la Argentina. Es un buen primer paso, no una cartera terminada.
Ejemplo 2: US$ 100.000, con una parte de largo plazo afuera
| Parte | Dónde | Supuesto | Resultado |
|---|---|---|---|
| US$ 20.000, reserva | Plazo fijo en dólares, a un año | 4,50% | US$ 20.900 en un año |
| US$ 15.000, renta | Obligación negociable | 5,3% | US$ 15.795 en un año |
| US$ 15.000, renta | Bono del Tesoro | 7,9% | US$ 16.185 en un año |
| US$ 50.000, patrimonio | Departamento en pozo en Florianópolis | Referencia de 20% al año durante la obra, en reales | Unos US$ 10.000 más de valor de referencia por año de obra, con el real estable |
Cuenta de Ceni & Southier. Las tres primeras filas suman US$ 52.880 en un año, 5,8% más, con los supuestos del ejemplo 1. La cuarta es una referencia de valorización, no un interés: el valor se mide en reales y se realiza al vender. Precio en reales al dólar PTAX del 09/10/2026 (R$ 4,9892).
En el segundo ejemplo, la cartera cambia los cuatro planos. La reserva y la renta quedan en dólares y en la Argentina. La mitad de largo plazo pasa a otro país, a otra moneda y a un bien real a tu nombre. Si el real se mueve frente al dólar, esa parte se mueve con él: ese es justamente el efecto de tener otra moneda.
En pozo, además, no se paga todo de entrada: el plan de pagos de cada obra se reparte en cuotas durante la construcción. Mientras tanto, la parte que todavía no se pagó puede seguir en la reserva.
Qué hacer: copiá la tabla con tus montos. Si una fila queda vacía, preguntate si es una decisión o un olvido.
¿Cuánto poner en cada parte según cuándo vas a necesitar la plata?
Primero el plazo y después el producto. La plata que podés necesitar en menos de un año va a una reserva líquida. La de dos a cuatro años, a renta fija en dólares. La que no vas a tocar en cinco años o más es patrimonio: un activo real o acciones de largo plazo.
| Cuándo vas a necesitar esa parte | Qué le pedís | Dónde suele ir | Qué evitar |
|---|---|---|---|
| En meses o en un año | Que esté a mano y no cambie de precio | Plazo fijo en dólares, fondo money market | Bonos o acciones que quizás tengas que vender en un mal día |
| En dos a cuatro años | Un interés en dólares con fecha de pago | Bonos del Tesoro y obligaciones negociables, guardados hasta el vencimiento | Poner todo en un solo emisor o en un solo sector |
| En cinco años o más | Que crezca más que la inflación del dólar | Un inmueble a tu nombre, CEDEARs de fondos amplios | Dejarla quieta en dólares guardados |
No hay un porcentaje universal. El reparto sale de tu vida, no de una tabla. Dos preguntas ayudan a fijarlo.
- ¿Cuánto necesitarías si mañana dejás de cobrar por unos meses? Esa suma es la reserva. Va primero y no se toca para invertir.
- ¿Qué gastos grandes ya tienen fecha? Un auto, un viaje, el estudio de un hijo. Esa plata va a renta fija con vencimiento cerca de esa fecha.
Lo que queda después de esas dos respuestas es la parte de largo plazo. Es la candidata natural para salir del riesgo argentino: otra moneda, otro país y un bien real.
El perfil también cuenta. Si te angustia ver el precio de un bono subir y bajar, poné más en la reserva y en el plazo largo, y menos en el medio. Si querés un ingreso cada seis meses, la renta fija es la pieza que lo paga.
Señales de que estás concentrado
- Todo tu ahorro depende de la Argentina.
- Tenés todo en un solo tipo de activo.
- Tu reserva y tu plata de largo plazo están en el mismo lugar.
- No sabés cuánto tenés en cada moneda.
Señales de que estás repartido
- Tenés una reserva que cubre unos meses de gastos.
- Una parte está fuera del país.
- Al menos una pieza es un bien real.
- Cada parte tiene un plazo asignado.
Si vas juntando de a poco, mes a mes, el orden es el mismo: primero la reserva, después el resto. El plan para separar del sueldo está en cómo ahorrar en dólares en Argentina.
¿Cómo diversificar siendo argentino, paso a paso?
En seis pasos: anotar lo que tenés, separar la reserva, abrir una cuenta comitente en un agente inscripto en la CNV, sumar otro país con CEDEARs o con un inmueble afuera, y revisar el reparto una vez al año. Casi todo se hace desde el celular.
- 1. Anotá lo que tenésUna planilla con cada inversión, su moneda, su país, su tipo y su plazo. Lleva una hora y no cuesta nada. Sumá también el sueldo y la casa: dependen del mismo país que tus ahorros.
- 2. Separá la reservaCon una caja de ahorro en dólares, el plazo fijo se hace desde la app del banco. Las tasas del Banco Nación están en la tabla de arriba: a más plazo, más tasa. La garantía de los depósitos (Ley 24.485) tiene un tope por persona y por banco que fija el BCRA: si tu reserva lo pasa, repartila entre bancos.
- 3. Abrí una cuenta comitenteEs la cuenta para comprar bonos, ON y CEDEARs. Se abre en un agente inscripto en el registro de la CNV, un ALyC, o en tu banco. Abrirla es gratis en muchos agentes. Pedí por escrito la comisión de compra y venta, los derechos de mercado y la custodia.
- 4. Sumá la renta fijaElegí bonos u obligaciones negociables con vencimiento cerca de cuando vas a necesitar esa plata. Repartí entre emisores: una sola empresa o un solo sector no es diversificar. Ver obligaciones negociables en dólares y Bonares y Globales.
- 5. Sumá otro paísSin salir de la Argentina, con CEDEARs de fondos de otros países, que cotizan en BYMA. Con un bien a tu nombre afuera: en Brasil, el primer papel es el CPF, el número fiscal, que se saca gratis en el consulado con el pasaporte (ver el CPF para argentinos).
- 6. Revisá una vez al añoMirá cuánto pesa cada parte y si tus plazos cambiaron. Si una parte creció mucho, rebalanceá con la plata nueva. Guardá los comprobantes: te sirven para seguir el resultado y para tu contador.
El orden importa. Sin reserva, cualquier gasto te obliga a vender una inversión de largo plazo en un mal momento. Por eso el paso 2 va antes que todos los demás.
Para el inversor que piensa en un inmueble afuera, los pasos del paso 5 siguen con el contrato de cambio: los dólares entran a Brasil por un banco o una casa de cambio autorizada, y ese papel prueba el origen (Ley 14.286/2021). No hace falta visa ni residencia.
¿Qué errores hacen que una cartera parezca diversificada y no lo esté?
Tener muchos productos con un solo riesgo: cinco plazos fijos en bancos argentinos, cinco obligaciones negociables del mismo sector o un fondo y unas acciones que repiten las mismas empresas. También confundir la reserva con el patrimonio y olvidarse de los costos.
- Muchos bancos, un solo país. Cinco plazos fijos en cinco bancos argentinos reparten el riesgo de cada banco, pero no el del país ni el de la moneda.
- Muchas empresas, un solo sector. El rango de 5,3% a 7,1% de la tabla de arriba sale de cinco obligaciones negociables, todas de empresas petroleras (iProfesional, 17/09/2026). Comprar las cinco es una apuesta a un solo sector.
- Dos productos con lo mismo adentro. Un CEDEAR de un fondo del índice S&P 500 ya contiene a las grandes empresas de Estados Unidos. Sumarle CEDEARs sueltos de esas mismas empresas no agrega nada: repite.
- Dólares en el banco, pensando que están afuera. Pasar a dólares cambia la moneda. Si el depósito está en un banco del país, el riesgo sigue siendo argentino.
- Reserva y patrimonio en el mismo lugar. La plata de los próximos meses no va a un bono a cinco años ni a un inmueble. La plata de largo plazo no se deja quieta en una cuenta.
- Elegir por la tasa más alta. El número más alto suele traer más movimiento de precio. Primero el plazo, después la tasa.
- Olvidarse de los costos. Comisiones, derechos de mercado, custodia y diferencia entre compra y venta restan cada vez que movés la plata. Rotar seguido entre productos se come parte del resultado.
El error más caro, igual, es no empezar. Una cartera con tres piezas distintas ya está mucho más repartida que una con todo en un mismo lugar. No hace falta acertar el reparto perfecto el primer día.
Qué hacer: revisá tu planilla del paso 1 con esta lista al lado. Cada error que encuentres es una pieza para cambiar en la próxima compra, no necesariamente una venta.
¿Cada cuánto se revisa una cartera y qué es rebalancear?
Una vez al año, y cada vez que cambia tu vida: una mudanza, un hijo, un retiro cercano. Rebalancear es volver al reparto que elegiste cuando una parte creció o se achicó más que las otras, en general con la plata nueva que entra.
Con el tiempo, las partes crecen a ritmos distintos. Si no hacés nada, la cartera termina con un reparto que no elegiste.
| Momento | Reserva | Renta fija | CEDEARs | Peso de los CEDEARs |
|---|---|---|---|---|
| Al armar la cartera | US$ 10.000 | US$ 10.000 | US$ 10.000 | 33% |
| Un año después, si los CEDEARs subieron y lo demás quedó igual | US$ 10.000 | US$ 10.000 | US$ 13.000 | 39% |
Ejemplo ilustrativo de Ceni & Southier, sin intereses ni costos, para mostrar el mecanismo. No es una proyección.
En el ejemplo, la parte de acciones pasó de un tercio a casi 40% sin que hicieras nada. Para volver al reparto elegido hay dos caminos. Vender una parte de lo que subió, o poner la plata nueva solo en lo que quedó atrás. El segundo evita costos de venta y suele ser el más simple.
Con un inmueble, el rebalanceo funciona con la plata nueva: un departamento no se vende de a pedazos. Por eso conviene decidir el tamaño de la parte de largo plazo antes de comprar, y no después.
Cuándo revisar, además de una vez al año:
- cuando cambia un plazo: un gasto grande que se adelanta o se posterga;
- cuando cambia tu ingreso, para más o para menos;
- cuando se acerca el retiro: la reserva y la renta pesan más (ver invertir para la jubilación).
Qué no hacer: rearmar la cartera cada vez que una noticia mueve el mercado. Diversificar sirve justamente para no tener que reaccionar a cada noticia.
¿Qué impuestos y papeles aparecen al diversificar?
En la Argentina, desde febrero de 2026 no hay retención de Ganancias sobre los intereses del plazo fijo en dólares, y los depósitos en bancos del país están exentos de Bienes Personales. Un CEDEAR paga Ganancias sobre los dividendos. Un bien en el exterior se declara ante ARCA.
| Pieza | Ganancias, persona humana residente | Bienes Personales |
|---|---|---|
| Plazo fijo en dólares | Sin retención sobre los intereses desde el 10/02/2026 (ARCA, RG 5822/2026); si hay que declararlos, lo define tu contador | Exento, si la plata está en un banco del país al 31 de diciembre |
| Bonos del Tesoro | En general, exentos | Consultá con tu contador |
| Obligaciones negociables | Según la emisión | Consultá con tu contador |
| CEDEARs | Venta exenta; los dividendos de empresas de afuera, gravados | Se computan al precio del último día del año |
| Inmueble en el exterior | El alquiler y la venta se declaran | Se declara como bien en el exterior |
ARCA, Resolución General 5822/2026, vigente desde el 10/02/2026; El Cronista, «Plazo fijo o Cedear: los impuestos que pueden cambiar cuánto ganás», 07/07/2026. Información general, no asesoramiento: confirmalo con tu contador.
Diversificar no cambia tu residencia fiscal. Si vivís en la Argentina, declarás en la Argentina lo que tenés en cualquier país. Cada pieza nueva es una línea más en la declaración: conviene sumarla con el contador antes de comprar, no después.
Los papeles también se suman. Para una cuenta comitente, el agente pide DNI, CUIT o CUIL y una declaración de origen de fondos. Para un inmueble en Brasil, el CPF y el contrato de cambio que prueba que los dólares entraron por un banco o una casa de cambio autorizada.
Qué hacer: guardá en una carpeta, por año, los comprobantes de cada compra, cada cobro de interés y cada transferencia. Es lo que te va a pedir el contador y, el día que vendas, lo que prueba de dónde salió la plata.
¿Qué lugar ocupa un departamento en Florianópolis en una cartera diversificada?
El de la parte de largo plazo. Cambia tres planos a la vez: otro país, otra moneda y un bien real a tu nombre. En pozo se entra a costo de obra, con una referencia de Ceni & Southier de 20% al año durante la obra, y una vez entregado se alquila todo el año.
Florianópolis es la capital de Santa Catarina, con 537.211 habitantes (IBGE, Censo 2022). La tecnología pesa 21% de su PIB (Observatorio ACATE, 27/08/2026). El m² promedia R$ 13.607, unos US$ 2.730, y subió 8,31% en 12 meses (FipeZap, septiembre de 2026). Su valor no depende de lo que pase en la Argentina: depende de quién vive, trabaja y veranea en la Isla.
La Isla tiene límite para construir: el mar, los morros y las áreas protegidas no dejan fabricar terreno nuevo. Eso sostiene el valor de lo bien ubicado. Diversificar no es desconfiar de la Argentina: es no depender solo de ella.
En pozo, el inversor entra a costo de obra, en una empresa propia de cada edificio, la SPE. Esa referencia de Ceni & Southier se mide del precio de lanzamiento al de entrega. Lo que ya pasó, en dólares de cada fecha: Solar de Lótus +107%, Solar da Cachoeira +197% y Solar de Bougainville +118%; la venta de Paulo Dalla Côrt en el Bougainville, +102% (estudio de Ceni & Southier, octubre de 2026).
Una vez entregado, el departamento suma renta. En enero, un dormitorio en el Norte de la Isla se alquila por medianas de R$ 527 a R$ 550 la noche, unos US$ 106 a 110 (relevamiento propio en Booking, 08/10/2026). El resto del año se alquila por meses a quien viene a trabajar una temporada, con contratos de hasta 90 días (Ley 8.245/1991, art. 48). Así queda alquilado el año entero.
¿Y comprar algo que todavía no existe? Se responde con lo que ya existe: doce obras entregadas desde 2005, ocho en Ingleses, dos en Cachoeira do Bom Jesus y dos en otros puntos del Norte de la Isla, sin ningún atraso en veinte años. Todas tienen dirección en las obras entregadas.
Para seguir con la parte de largo plazo, tres guías ordenan la decisión. Qué hacer con cada plazo dentro del país, con las tasas de hoy, está en dónde invertir dólares en Argentina. La comparación de destinos con los mismos criterios, en invertir fuera de Argentina: Miami, España, Paraguay o Brasil. Y el camino completo de compra, con costos y plazos, en invertir en Florianópolis desde Argentina.
Cinco preguntas para saber si estás diversificado
- ¿Sabés qué parte de tu plata está en cada moneda y en cada país?
- ¿Tenés una reserva separada de la plata de largo plazo?
- ¿Tenés al menos una pieza que sea un bien real?
- ¿Varias de tus inversiones dependen de lo mismo?
- ¿Revisaste el reparto en el último año?
La misma plata de 2017, en cinco lugares distintos.
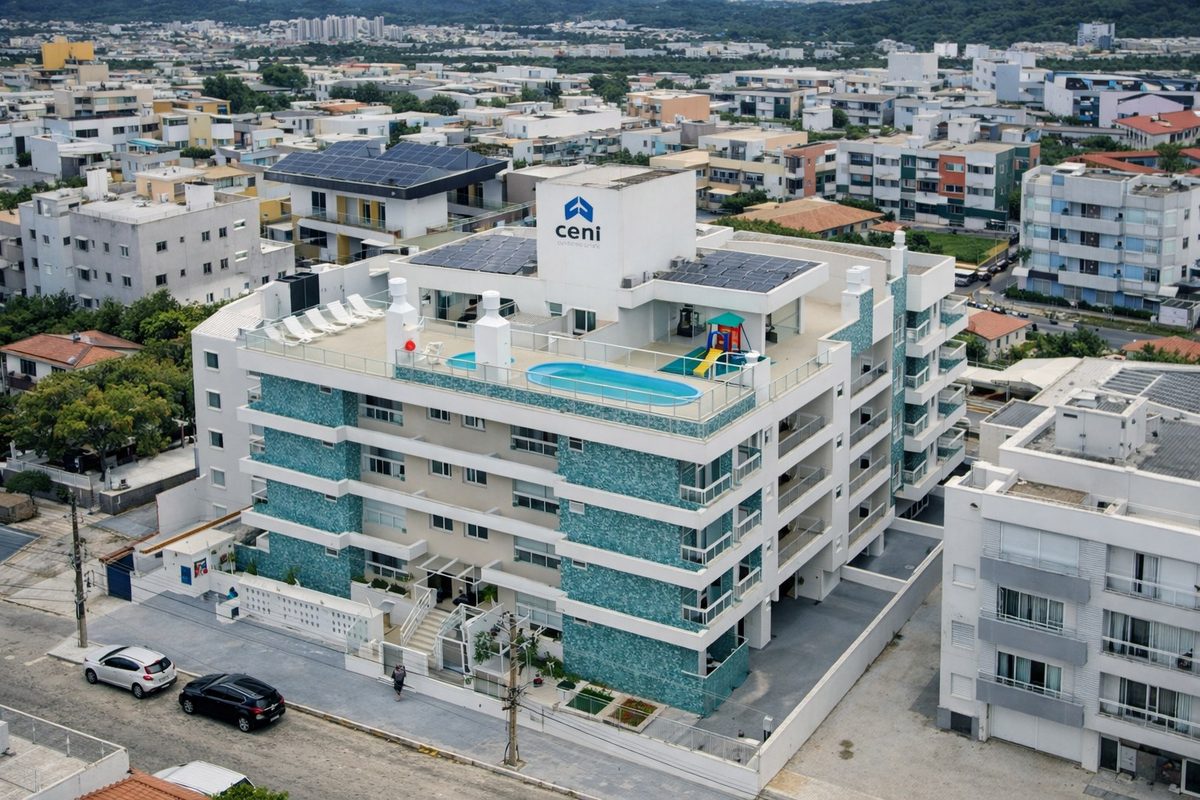
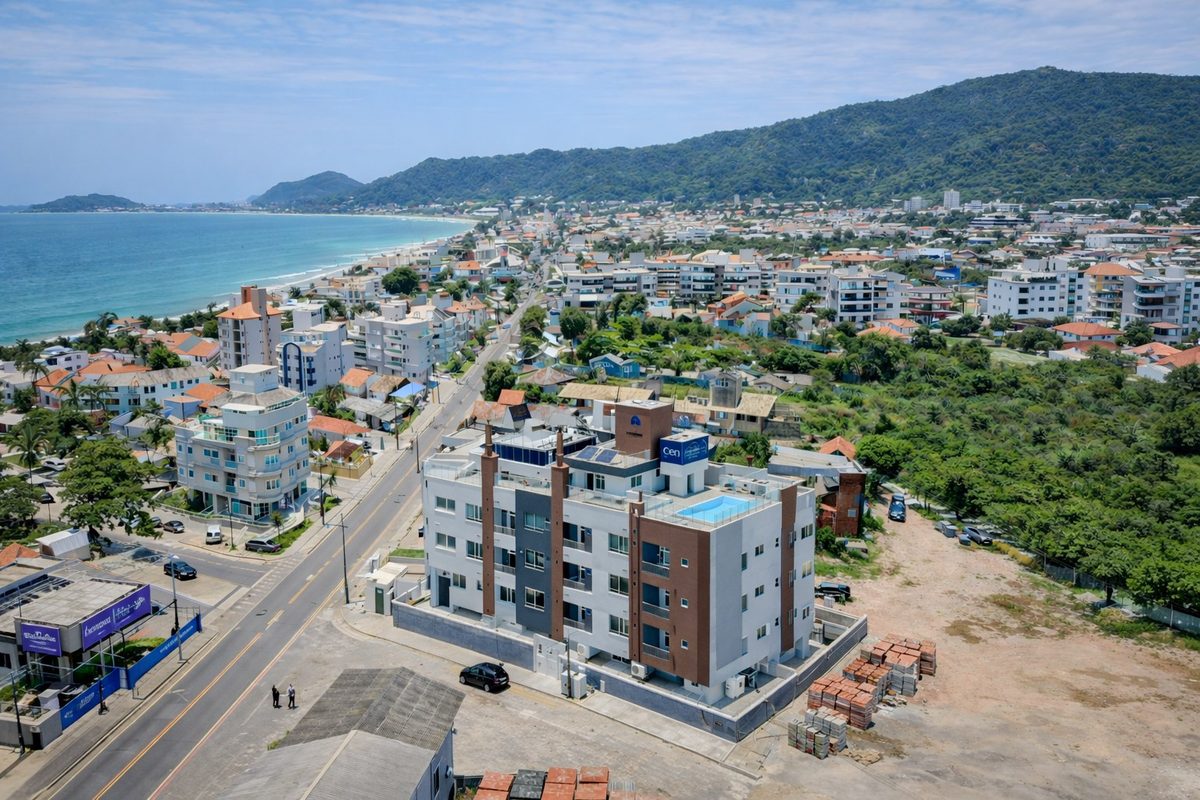
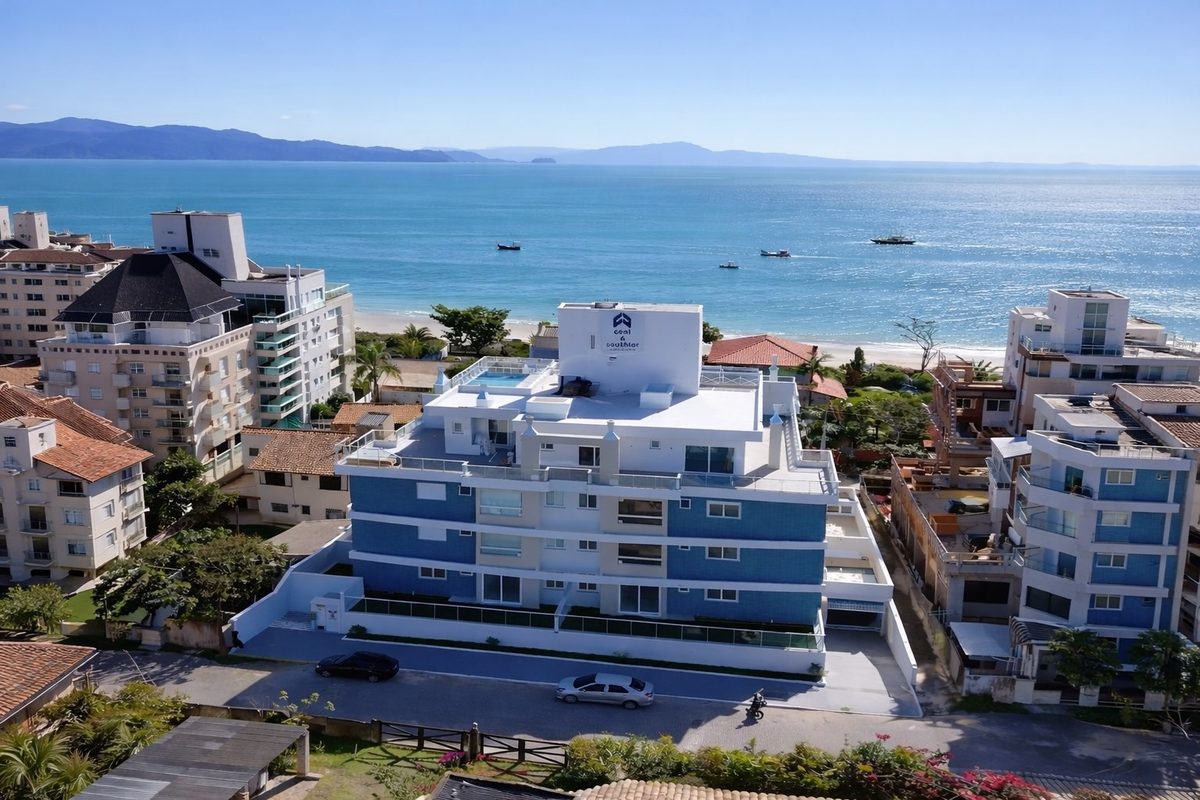



El Solar da Cachoeira tenía plazo hasta marzo de 2024 y se entregó en diciembre de 2023. Te mandamos el contrato y la dirección de cada obra para que vayas a verla.
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Preguntas frecuentes
¿Cuántas inversiones hay que tener para estar diversificado?
No importa la cantidad sino que se parezcan poco entre sí. Tres piezas distintas, una reserva en dólares, una renta fija y un bien real afuera, reparten más que diez plazos fijos en el mismo país.
¿Tener dólares ya es diversificar?
Solo en la moneda. Si el depósito está en un banco argentino, el país sigue siendo el mismo; y guardados en la caja, los dólares pierden poder de compra cada año por la inflación de Estados Unidos.
¿Se puede diversificar con poca plata?
Sí. Un plazo fijo en dólares y un CEDEAR se compran con montos chicos desde la app del banco o del agente; el mínimo lo fija cada entidad. Con poca plata, la regla es la misma: primero la reserva, después el resto.
¿Diversificar elimina el riesgo?
No. Baja el riesgo de que un solo hecho te pegue en todo, pero no el de una crisis global: en 2008 y en marzo de 2020 casi todas las bolsas cayeron juntas. Por eso conviene mezclar activos financieros y reales.
¿Un fondo común de inversión ya está diversificado?
En parte. Reparte entre varios títulos, pero si todos son argentinos sigue en un solo país y a veces en una sola moneda. Por eso un fondo local suma tipo de activo, pero no país.
¿Qué parte de la plata conviene tener fuera de Argentina?
No hay un porcentaje único. La candidata natural es la parte que no vas a necesitar en cinco años o más, después de separar la reserva y los gastos con fecha.
¿Las criptomonedas sirven para diversificar?
Agregan otro tipo de activo, pero no tienen garantía de depósitos ni tasa, y su precio sube y baja mucho. Las plataformas tienen que estar inscriptas en la CNV como proveedores de servicios de activos virtuales.
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”