¿Cuánto se junta ahorrando en dólares todos los meses para un hijo?
Con US$ 100 por mes durante 18 años se juntan US$ 21.600 en billetes y unos US$ 32.900 si esa plata va a un plazo fijo en dólares al 4,50% anual (Banco Nación, 02/11/2026). Con US$ 500 por mes, son US$ 108.000 en billetes y unos US$ 164.400 a esa tasa.
| Aporte por mes | Años | En la caja (billetes) | Plazo fijo en dólares al 4,50% | Renta fija en dólares al 6% |
|---|---|---|---|---|
| US$ 100 | 5 | US$ 6.000 | US$ 6.699 | US$ 6.949 |
| US$ 100 | 10 | US$ 12.000 | US$ 15.048 | US$ 16.247 |
| US$ 100 | 18 | US$ 21.600 | US$ 32.885 | US$ 38.096 |
| US$ 200 | 5 | US$ 12.000 | US$ 13.398 | US$ 13.897 |
| US$ 200 | 10 | US$ 24.000 | US$ 30.095 | US$ 32.495 |
| US$ 200 | 18 | US$ 43.200 | US$ 65.771 | US$ 76.192 |
| US$ 500 | 5 | US$ 30.000 | US$ 33.496 | US$ 34.743 |
| US$ 500 | 10 | US$ 60.000 | US$ 75.238 | US$ 81.237 |
| US$ 500 | 18 | US$ 108.000 | US$ 164.427 | US$ 190.480 |
Cuenta nuestra: un aporte al final de cada mes y la tasa anual convertida a su equivalente mensual, constante durante todo el plazo, sin impuestos ni comisiones. Tasas: plazo fijo en dólares a un año del Banco Nación por canales electrónicos, 4,50% (02/11/2026); 6% es el cupón anual del Bonar 2029 (AO29), un bono del Tesoro en dólares que paga intereses todos los meses y devuelve el capital el 31/10/2029 (Resolución Conjunta 44/2026, 15/07/2026).
La tabla muestra algo que no se ve en un año: el tiempo pesa más que la tasa. En 5 años, el plazo fijo suma 12% sobre los billetes guardados. En 18 años, suma 52%. Cada dólar que entra temprano trabaja más años que el que entra al final.
Para el investidor argentino, eso cambia el orden de las decisiones. Primero se fija el aporte y la fecha; después se elige dónde va. Un aporte chico que empieza con un bebé junta más que uno grande que empieza a los 14 años. Con US$ 100 desde el nacimiento llegás a unos US$ 32.900; con US$ 500 desde los 13 años, a unos US$ 33.500.
Dos aclaraciones honestas. La tasa no queda fija 18 años: el plazo fijo se renueva y cada renovación toma la tasa de ese día. Y la tabla está en dólares nominales, sin descontar la inflación de Estados Unidos, que también corre.
Qué hacer: programá la compra de dólares y el depósito el mismo día que cobrás, como un gasto fijo más. Cómo separar del sueldo y dónde comprar los dólares, en cómo ahorrar en dólares en Argentina.
¿Cómo cambia el plan según la edad de tu hijo?
La edad fija el horizonte: con un bebé faltan unos 18 años hasta la universidad, con un chico de 10 faltan 8 y con uno de 15 faltan 3. Cuanto más largo el horizonte, más parte puede ir a algo que tarda en crecer; cuanto más corto, más parte tiene que estar a mano.
| Edad de tu hijo hoy | Años hasta los 18 | Parte disponible | Parte de largo plazo | Un reparto de ejemplo |
|---|---|---|---|---|
| 0 a 3 años | 15 a 18 | Una reserva chica para imprevistos | Renta fija larga o un departamento en pozo | 20% disponible y 80% de largo plazo |
| 4 a 9 años | 9 a 14 | Plazo fijo o fondo en dólares | Un departamento en pozo, que se entrega antes de la universidad | 30% y 70% |
| 10 a 14 años | 4 a 8 | Plazo fijo escalonado | Obligaciones negociables o un departamento que se entrega en 3 años | 50% y 50% |
| 15 a 17 años | 1 a 3 | Casi todo: plazo fijo y fondos | Lo que no se use en la carrera | 80% y 20% |
Criterio de Ceni & Southier, a octubre de 2026. Es un ejemplo para ordenar, no una recomendación personal: el reparto cambia con tus otros ahorros, tus ingresos y cuántos hijos tenés.
La regla detrás de la tabla es simple. La plata que vas a necesitar en dos años no puede estar en algo que tarda en venderse. La plata que no vas a tocar en diez años no tiene por qué estar parada en una caja.
Un departamento en pozo se construye en 24 a 36 meses y se paga en cuotas durante la obra. Por eso encaja mejor cuando el chico tiene menos de 12 años: la entrega llega antes de la universidad y quedan años de alquiler por delante. Con un adolescente de 16, la obra terminaría justo cuando hace falta la plata, y el calendario no acompaña.
Con varios hijos, cada uno tiene su propio horizonte. Una forma práctica es escribir en una hoja el año en que cada uno cumple 18 y el año en que empezaría a estudiar. Esas fechas ordenan qué parte va a cada lugar.
Qué hacer: anotá la fecha, el aporte y el reparto, y revisalo una vez por año, por ejemplo en el cumpleaños del chico. Para repartir entre instrumentos sin complicarte, ver cómo diversificar tus inversiones.
¿Dónde guardar el ahorro de los chicos: caja, plazo fijo, fondos o bonos?
Para la parte disponible sirven el plazo fijo en dólares (4,50% a un año en el Banco Nación, 02/11/2026) y los fondos money market en dólares, que pagan menos pero se rescatan rápido. Para la de varios años, bonos y obligaciones negociables: el Bonar 2029 paga 6% anual en dólares (Resolución Conjunta 44/2026).
| Opción | Cuánto paga hoy | Cuándo tenés la plata | Para qué parte del plan | Fuente |
|---|---|---|---|---|
| Dólares en la caja | 0%. Desde diciembre de 2017 compran 26% menos | Cuando quieras | Solo lo de uso inmediato | Estudio de Ceni & Southier (01/10/2026), con el CPI-U de EE.UU. |
| Plazo fijo en dólares | 1,25% a 30 días; 4,50% a un año | Al vencimiento | Disponible | Banco Nación, 02/11/2026 |
| Fondo money market en dólares | Menos que el plazo fijo a un año; la tasa de cada fondo se publica a diario | En días | Disponible | CAFCI, la cámara de los fondos |
| Obligaciones negociables (deuda de empresas) | La tasa de cada emisión, según la empresa y el plazo | Al vencimiento, o vendiendo al precio del día | Dos a cuatro años | Prospecto de cada emisión en la CNV |
| Bonos del Tesoro en dólares (Bonares y Globales) | Bonar 2029: cupón de 6% anual, pagado todos los meses; vence el 31/10/2029 | Al vencimiento, o vendiendo al precio del día | Varios años | Resolución Conjunta 44/2026 |
| Departamento en pozo en Florianópolis | Referencia: 20% al año durante la obra | Al vender, o con el alquiler una vez entregado | Cinco años o más | Ceni & Southier |
Tasas nominales anuales. La referencia de 20% al año va del precio de lanzamiento al de entrega, en interés simple.
La TIR, tasa interna de retorno, es lo que rinde por año un bono comprado al precio de hoy y guardado hasta que vence. No es lo que cobrás cada mes: el precio del bono sube y baja en el camino. Las obligaciones negociables son deuda de una empresa, con su prospecto registrado en la CNV, la Comisión Nacional de Valores.
Para el ahorro de un hijo, la mejor opción no es la que más paga. Es la que vence cuando la plata hace falta. Un bono que se vende en un mal momento puede devolver menos que un plazo fijo, aunque su TIR sea más alta.
Qué hacer: cada opción tiene su guía con el paso a paso. Ver fondos comunes de inversión, obligaciones negociables en dólares, bonos en dólares y la comparación completa en dónde invertir dólares en Argentina.
¿Cuánto pierden los dólares guardados mientras tu hijo crece?
Los billetes no pierden cantidad, pierden poder de compra: US$ 70.397 guardados en diciembre de 2017 compraban en agosto de 2026 lo mismo que US$ 51.808 de 2017, un 26% menos, por la inflación de Estados Unidos (CPI-U, BLS).
Un horizonte de ahorro para un hijo dura lo mismo que la carrera de un chico en la escuela. En plazos así, la inflación del dólar se nota. El estudio de Ceni & Southier de octubre de 2026 siguió la misma plata durante casi nueve años, en cuatro lugares distintos.
| Dónde quedaron los mismos US$ 70.397 de diciembre de 2017 | Valor en octubre de 2026 | Cambio |
|---|---|---|
| Departamento en pozo en Florianópolis (Solar de Lótus) | US$ 145.932 | +107% |
| Metro cuadrado en la Ciudad de Buenos Aires | US$ 66.175 | −6% |
| Dólares en la caja, en poder de compra | US$ 51.808 de 2017 | −26% |
| Plazo fijo en pesos, renovado cada 30 días | US$ 38.262 | −46% |
Estudio de Ceni & Southier del 01/10/2026: departamento al dólar de cada fecha (el de hoy, al del 01/10/2026); Zonaprop Index para Buenos Aires; CPI-U del BLS para el dólar guardado; tasa a 30 días del BCRA para el plazo fijo en pesos.
La lectura para una familia es directa. Lo que se guarda para dentro de 15 años no puede quedar en billetes: llega con la misma cantidad y compra bastante menos. Y lo que va a pesos, aunque pague una tasa alta, vuelve a dólares con el tipo de cambio de ese día.
Qué hacer: dejá en la caja solo lo que podés necesitar este mes. El método completo del estudio, con cada índice, está en qué pasó con la misma plata entre 2017 y 2026.
¿Cuánto cuesta la universidad de tus hijos en Argentina y en Brasil?
En la pública, la matrícula no se paga: las universidades nacionales argentinas son gratuitas en el grado (Ley 27.204) y las públicas de Brasil no cobran mensualidad, tampoco a los extranjeros (Constitución Federal, art. 206, IV). El gasto real es vivir: alquiler, comida y traslados durante cinco años o más.
| Concepto | Universidad nacional en la Argentina | Universidad pública en Florianópolis (UFSC) |
|---|---|---|
| Matrícula y cuotas | Gratuitas en el grado (Ley 27.204) | Sin mensualidad (Constitución Federal, art. 206, IV) |
| Ingreso | Lo fija cada universidad | ENEM, el examen nacional, o el vestibular propio, en portugués |
| Papeles | Los de cada universidad | CPF, secundario apostillado, equivalencia de estudios y residencia vigente |
| Residencia | No aplica | Policía Federal: R$ 168,13 por la autorización y R$ 204,77 por la cédula de residente (CRNM) |
| Lo que sí se paga | Vivir, si estudia lejos de casa | Vivir en la ciudad durante toda la carrera |
Ley 27.204 (InfoLEG); Constitución Federal de Brasil, art. 206, IV (Planalto); UFSC, Guia do candidato estrangeiro (02/10/2026); Policía Federal, residencia para estudio (actualizada el 24/02/2026). Consultas del 13/10/2026.
Que la matrícula sea gratis no quiere decir que la carrera sea barata. Cinco años de carrera son cinco años de alquiler, comida y traslados. Ese es el número que conviene ahorrar, y el que muchas familias subestiman.
En Florianópolis, la universidad pública es la UFSC, la Universidad Federal de Santa Catarina, con su campus principal en Trindade.
Qué hacer: si tu hijo podría estudiar en Brasil, el portugués y el CPF se resuelven con tiempo. El paso a paso del ingreso, en estudiar en Brasil siendo argentino, y escuelas para los más chicos en escuelas y universidad en Florianópolis.
¿Cuánto cuesta que tu hijo viva y estudie en Florianópolis?
Unos R$ 3.057 por mes, cerca de US$ 613, entre el alquiler de un monoambiente de 35 m² (R$ 2.142, FipeZap Locação, agosto de 2026) y una canasta básica (R$ 915,62, DIEESE, septiembre de 2026), antes de transporte, salud y salidas. Cinco años de carrera suman unos US$ 36.800.
| Gasto | Por mes, en reales | Por mes, en dólares | En cinco años, en dólares | Fuente |
|---|---|---|---|---|
| Alquiler de un monoambiente de 35 m² | R$ 2.142 | US$ 429 | US$ 25.755 | FipeZap Locação: R$ 61,19 por m² al mes en Florianópolis, agosto de 2026 |
| Canasta básica de alimentos | R$ 915,62 | US$ 184 | US$ 11.011 | DIEESE, septiembre de 2026, la 2.ª más cara entre las capitales |
| Total, sin transporte ni salud | R$ 3.057 | US$ 613 | US$ 36.767 | Cuenta nuestra |
Cuenta nuestra al cambio del sitio, R$ 4,9892 por dólar (PTAX, 09/10/2026), sin reajustes durante los cinco años. Un almuerzo completo afuera cuesta R$ 66,70 en Florianópolis (Fipe/ABBT, junio de 2026).
El alquiler es el 70% de la cuenta. Es también el único gasto que una familia puede cambiar de raíz: si el departamento es propio, ese renglón desaparece. Quedan las expensas y el IPTU, el impuesto municipal del inmueble, que son bastante menores; el detalle está en cuánto cuesta mantener un departamento.
Comparado con la tabla del ahorro mensual, el número toma forma. US$ 200 por mes desde que el chico nace, en un plazo fijo al 4,50%, juntan unos US$ 65.800 a los 18. Alcanza para cubrir cinco años de alquiler y comida con margen, si la tasa acompaña.
Qué hacer: rehacé la cuenta con la carrera y la duración reales, y con el alquiler del barrio donde viviría. Cómo se alquila en la ciudad, en alquilar para vivir en Florianópolis, y el costo de vida completo, en costo de vida en Florianópolis.
¿Por qué muchas familias eligen un departamento para sus hijos?
Porque la misma plata cumple tres tareas: crece mientras se construye, se alquila cuando está terminado y puede ser la casa del hijo cuando estudia. La referencia de Ceni & Southier es 20% al año durante la obra, del precio de lanzamiento al de entrega.
Un departamento en pozo se compra antes de que exista y se paga en cuotas mientras se construye. El que entra al inicio paga el costo de obra y se queda con la diferencia hasta el precio de un edificio terminado. En Ceni & Southier cada edificio tiene su propia empresa, una SPE con CNPJ exclusivo, y los inversores entran al costo; ver qué es una SPE.
Los casos ya entregados, con el dólar de cada fecha (el de hoy, al del 01/10/2026):
- Solar de Lótus, entregado en 2021: de US$ 70.397 en diciembre de 2017 a US$ 145.932, +107%.
- Solar da Cachoeira: +197%.
- Solar de Bougainville, entregado en 2025: +118%.
La duda que aparece acá es la de siempre: ¿cómo comprar algo que todavía no existe? La respuesta está en lo ya hecho. Ceni & Southier entregó 12 obras desde 2005, ocho en Ingleses, dos en Cachoeira do Bom Jesus y dos en otros puntos del Norte de la Isla, con cero atraso en 20 años. Todas tienen dirección y se pueden visitar: ver las obras entregadas. Antes de comprar, conviene mirar las terminaciones y hablar con quien ya compró.
El otro punto es el lugar. Florianópolis es una isla: el terreno para construir tiene límite, y eso sostiene el valor. El metro cuadrado promedia R$ 13.607 y subió 8,31% en 12 meses (FipeZap, septiembre de 2026). Los motivos, en por qué Florianópolis se valoriza.
Para una familia, el departamento no es una caja de hormigón: es patrimonio a nombre de alguien, en otra moneda, que se puede usar. Ningún plazo fijo se convierte en la casa del hijo que se va a estudiar.
¿Cómo se ve la cuenta si comprás en pozo cuando tu hijo tiene 10 años?
Con US$ 50.000 invertidos a lo largo de una obra de 36 meses, la referencia de 20% al año en interés simple da US$ 80.000 a la entrega, cuando tu hijo tiene 13. De ahí a sus 18 se alquila: con una renta bruta de cerca de 5,4% anual (FipeZap), unos US$ 4.320 por año antes de gastos.
- 1. A los 10 años: la compra en pozoInvertís US$ 50.000 a lo largo de la obra, en entrada y cuotas en reales. Es un monto de ejemplo, no el precio de una unidad: cada proyecto tiene su plan. Las cuotas se actualizan por el INCC, el índice del costo de la construcción: +6,75% en 12 meses (FGV, octubre de 2026).
- 2. A los 13 años: la entregaCon la referencia de Ceni & Southier, 20% al año durante 36 meses en interés simple, el departamento llega a unos US$ 80.000 (+60%). Es una referencia, no una garantía; los casos entregados están en la sección anterior. Se firma la escritura y se inscribe a tu nombre.
- 3. De los 13 a los 18: el alquilerEn Florianópolis, el alquiler de 12 meses rinde cerca de 5,4% bruto del precio, tanto en la ciudad como en Ingleses (FipeZap Locação, agosto de 2026, sobre la venta de septiembre). Sobre US$ 80.000 son unos US$ 4.320 por año, antes de la administradora y de los gastos del edificio.
- 4. A los 18: la universidadSi estudia en Florianópolis, vive ahí y la familia se ahorra unos US$ 429 por mes de alquiler. Si estudia en otro lugar, el departamento sigue alquilado o se vende.
Cuenta nuestra con la referencia de Ceni & Southier y el FipeZap. Sin impuestos, sin gastos de compra y con el dólar estable.
Como comparación, los mismos US$ 50.000 en un plazo fijo en dólares al 4,50%, renovado cada año, llegarían a unos US$ 71.100 cuando el chico cumpla 18. El departamento, en cambio, llega a esa edad con su valor más cinco años de alquiler cobrados.
El cambio también entra en la cuenta, porque el departamento vale en reales. Si el real se fortalece 10% frente al dólar, el valor en dólares sube 10%; si se debilita 10%, baja 10%. Cómo se lee ese efecto, en en qué moneda pagás un departamento en Brasil. Para hacer la cuenta con tu propio monto mes a mes, usá la calculadora.
¿Qué hace el departamento mientras tu hijo crece: alquilarlo o usarlo?
Se alquila con el alquiler híbrido: por diaria en verano y por meses el resto del año, a quien viene a trabajar una temporada, con contratos de hasta 90 días (Ley 8.245/1991, art. 48). Así queda alquilado todo el año, y la familia lo puede usar en las semanas que elija.
En verano, el alquiler es por noche, en plataformas como Airbnb y Booking. Para enero de 2027, la mediana de un dormitorio fue de R$ 527 por noche en Ingleses (US$ 106), R$ 541 en Cachoeira do Bom Jesus (US$ 108) y R$ 550 en Canasvieiras (US$ 110), según un relevamiento propio en Booking del 08/10/2026. En el año, la renta bruta del alquiler ronda 5,4%, igual en Ingleses que en el promedio de la ciudad (FipeZap Locação, agosto de 2026).
El resto del año, el alquiler es por meses, para quien viene a trabajar una temporada. La ley brasileña permite contratos de temporada de hasta 90 días (Ley 8.245/1991, art. 48). La demanda existe: el polo tecnológico es 21% del PIB de Florianópolis (Observatorio ACATE, 27/08/2026), y el Sapiens Parque, el parque tecnológico de la Isla, queda en Cachoeira do Bom Jesus.
Para una familia, esto tiene una ventaja extra. Se puede bloquear el calendario en las vacaciones de julio o en una semana de verano y usar el departamento. Se invierte y se disfruta a la vez.
Desde la Argentina no hace falta estar: una administradora se ocupa de la limpieza, los huéspedes y los cobros, y en temporada cobra de 15% a 30% de lo recaudado (PBTur, 2026, y tabla de honorarios del CRECI de São Paulo). Ver administrar un departamento desde Argentina y alquiler anual, temporario o híbrido.
¿Cómo se compra desde Argentina un departamento pensado para tus hijos?
En cinco pasos: el CPF con pasaporte en el consulado de Brasil, un proyecto con la incorporación registrada, el plan de cuotas firmado, cada pago enviado por una institución autorizada por el Banco Central y la escritura inscripta cuando se entrega la obra. No hace falta residencia ni visa.
- 1. El CPFEs el número fiscal de Brasil, el equivalente al CUIT. Quien vive en la Argentina lo saca gratis en el consulado de Brasil de su jurisdicción, con turno por el e-consular (servicio “CPF – Extranjero”) y pasaporte vigente. Ver cómo sacar el CPF siendo argentino.
- 2. El proyectoPedí el número de registro de la incorporación en el Registro de Inmuebles: sin él, el edificio no se puede vender (Ley 4.591/1964, art. 32). Qué más revisar, en estudio de títulos antes de comprar.
- 3. El plan de pagosEntrada, cuotas mensuales en reales durante la obra y un saldo con las llaves, todo por escrito. Cómo se arma sin banco, en cómo financiar un departamento en Brasil.
- 4. El envío de la plataCada pago va por un banco o una casa de cambio autorizada por el Banco Central de Brasil, con un contrato de cambio (Ley 14.286/2021). Guardá cada contrato. Ver cómo transferir dinero de Argentina a Brasil.
- 5. La escrituraAl entregarse la obra se firma la escritura, se paga el ITBI de 2% en Florianópolis y se inscribe a tu nombre en la matrícula. Los gastos, en gastos de compra en Florianópolis.
Una decisión va antes de firmar: a nombre de quién queda el departamento. Cambia los papeles de la compra y lo que se declara en la Argentina, donde los bienes del exterior también se informan. Eso se define con tu contador o abogado. El resto del camino, completo, en comprar un departamento en Brasil siendo argentino.
¿Para quién no es un departamento como ahorro para los hijos?
No es para la plata que vas a necesitar en menos de tres años, ni para quien todavía no tiene una reserva disponible, ni para quien no tiene aún un aporte mensual fijo. En esos casos, la parte líquida del plan va primero (criterio a octubre de 2026).
Encaja si…
- Tu hijo tiene menos de 12 años y la obra se entrega antes de la universidad.
- Ya tenés una reserva en dólares para imprevistos.
- Querés patrimonio en otra moneda, a nombre de la familia.
- Te interesa que el hijo pueda vivir ahí si estudia en Florianópolis.
- Querés usarlo algunas semanas por año.
Primero lo otro si…
- Vas a necesitar la plata en uno o dos años.
- Todavía no tenés ninguna reserva disponible.
- Tu aporte mensual todavía no es fijo.
- Preferís una inversión que se venda en el día.
Ninguna de las dos columnas descarta a la otra. La mayoría de las familias arma las dos partes: primero la reserva, después el patrimonio. El orden importa más que el instrumento.
Si querés ver cómo encaja Florianópolis entre otras opciones de largo plazo, con barrios, precios y pasos, el panorama completo está en invertir en Florianópolis desde Argentina. Para elegir el tamaño, ver monoambiente o dos dormitorios.
Antes de empezar a ahorrar para tus hijos
- ¿Sabés cuántos años faltan hasta que tu hijo necesite la plata?
- ¿Tenés un aporte mensual fijo en dólares, aunque sea chico?
- ¿Separaste la parte disponible de la de largo plazo?
- ¿Calculaste cuánto costaría que viva y estudie lejos de casa?
- ¿Viste las obras entregadas de la constructora, con su dirección?
Preguntas frecuentes
¿Desde qué edad conviene empezar a ahorrar para un hijo?
Desde que nace. Con US$ 100 por mes, a los 18 años la diferencia entre guardarlos en la caja y ponerlos en un plazo fijo al 4,50% es de unos US$ 11.300 (cuenta nuestra con la tasa del Banco Nación del 02/11/2026).
¿Se puede poner el departamento a nombre de un hijo menor?
Es una decisión para tomar con tu contador o abogado antes de firmar, porque cambia los papeles de la compra y lo que se declara en la Argentina. El resto del plan no cambia: CPF, proyecto registrado y pagos por la vía formal.
¿Los abuelos pueden ahorrar para los nietos con el mismo plan?
Sí: el plan es el mismo, un aporte fijo y un reparto según los años que faltan. Quién figura como titular se define con el contador o el abogado de la familia.
¿Qué pasa si mi hijo no quiere estudiar en Florianópolis?
El departamento sigue siendo patrimonio en otra moneda: se alquila con el alquiler híbrido o se vende. Dónde estudie tu hijo no cambia lo que vale el departamento.
¿Conviene un monoambiente o dos dormitorios para un hijo que va a estudiar?
Para un estudiante solo, el monoambiente, que pide menos capital. Dos dormitorios conviene si van a vivir dos hermanos o si la familia lo quiere usar junta.
¿Hay que declarar en la Argentina un departamento en Brasil?
Sí: los bienes en el exterior se informan en la Argentina. Cómo tributa en tu caso lo confirma tu contador.
¿Puedo ir a ver las obras antes de decidir?
Sí: las 12 obras entregadas por Ceni & Southier tienen dirección, en el Norte de la Isla de Florianópolis, y se pueden visitar en un viaje.
¿Por qué invertir con Ceni & Southier?
Una constructora familiar del Norte de la Isla: 12 obras entregadas con dirección desde 2005, cero atrasos en 20 años y la obra a precio de costo, con una empresa por edificio.
- Desde 2005, 12 obras entregadas con dirección: 8 en Ingleses, 2 en Cachoeira do Bom Jesus y 2 en el Norte de la Isla. Podés visitarlas y hablar con quien vive o alquila ahí. Ver las 12 obras.
- Cero atrasos en 20 años: ninguna obra entregada después del plazo del contrato.
- Precio de costo, una empresa por edificio: cada edificio tiene su propia SPE y pagás la construcción por el costo real de la obra (Ley 4.591/1964, art. 58).
- La referencia de Ceni & Southier: 20% al año durante la obra, del precio de lanzamiento al de entrega, en interés simple.
- Te atiende la familia que construye: Márcio, Marlene y Pedro, en español.
Obras entregadas, en dólares
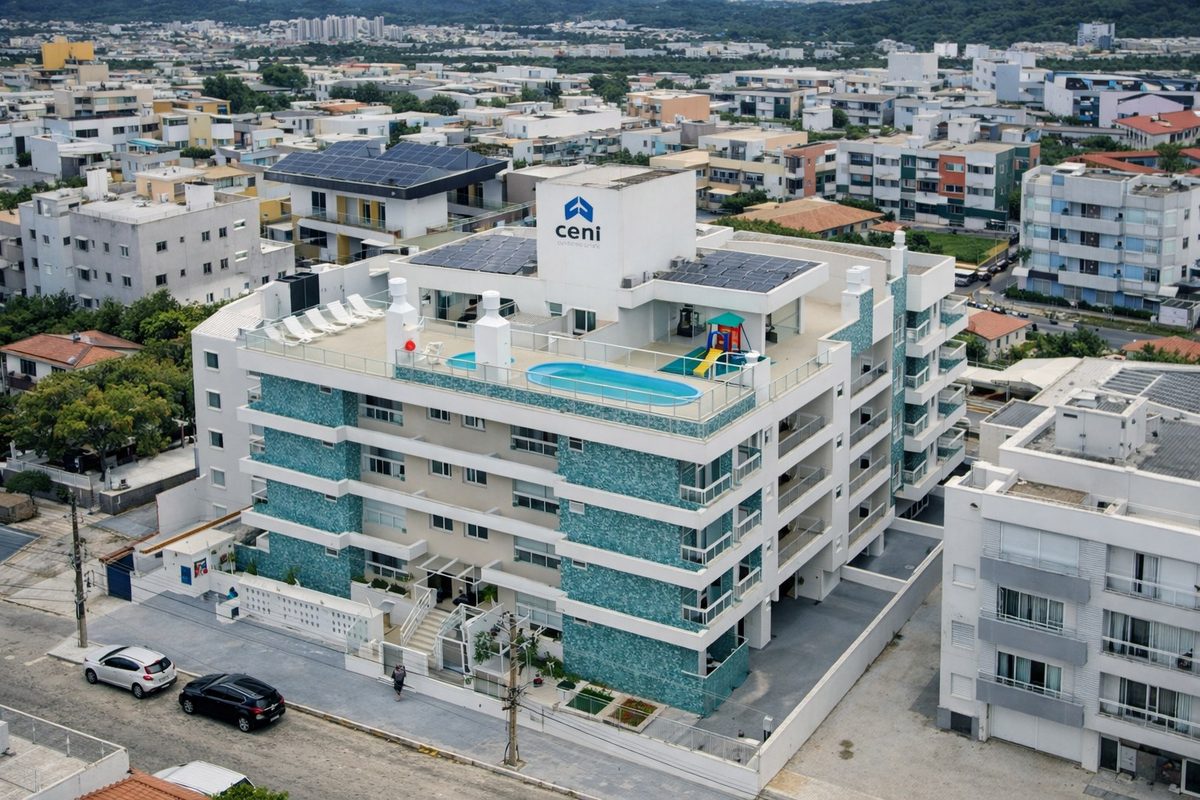
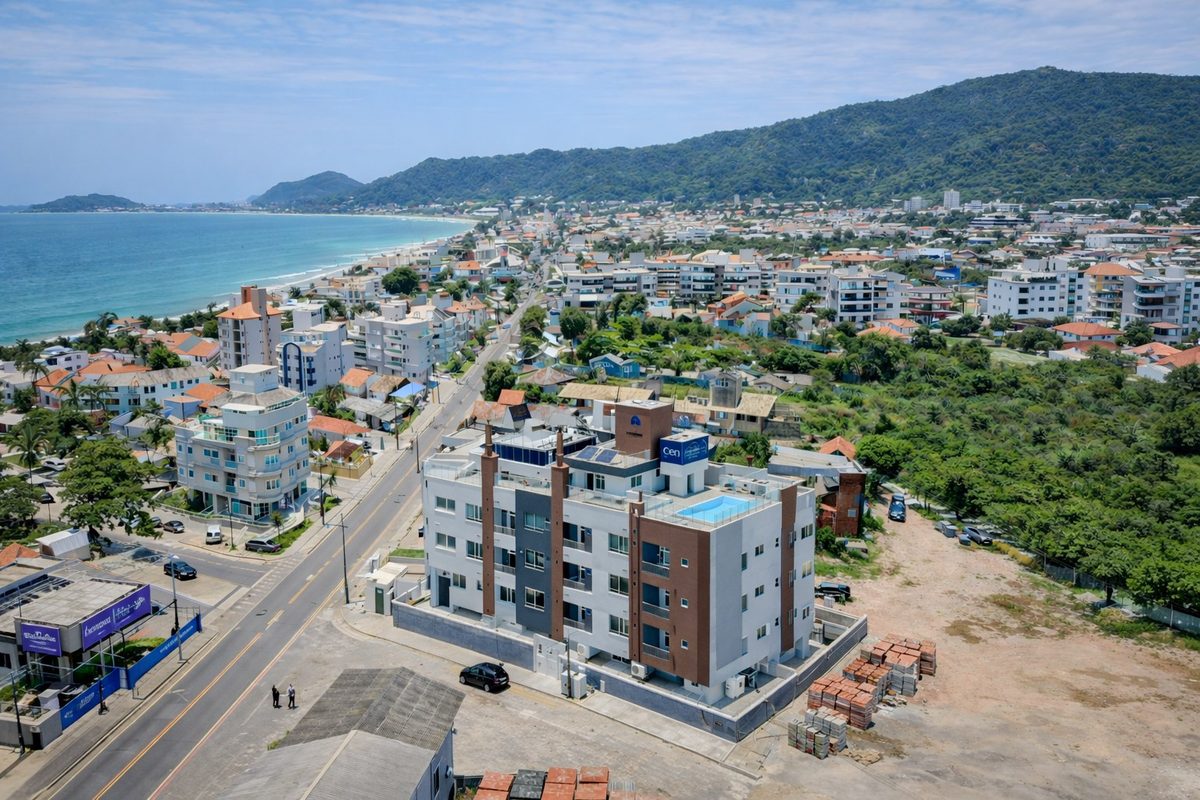
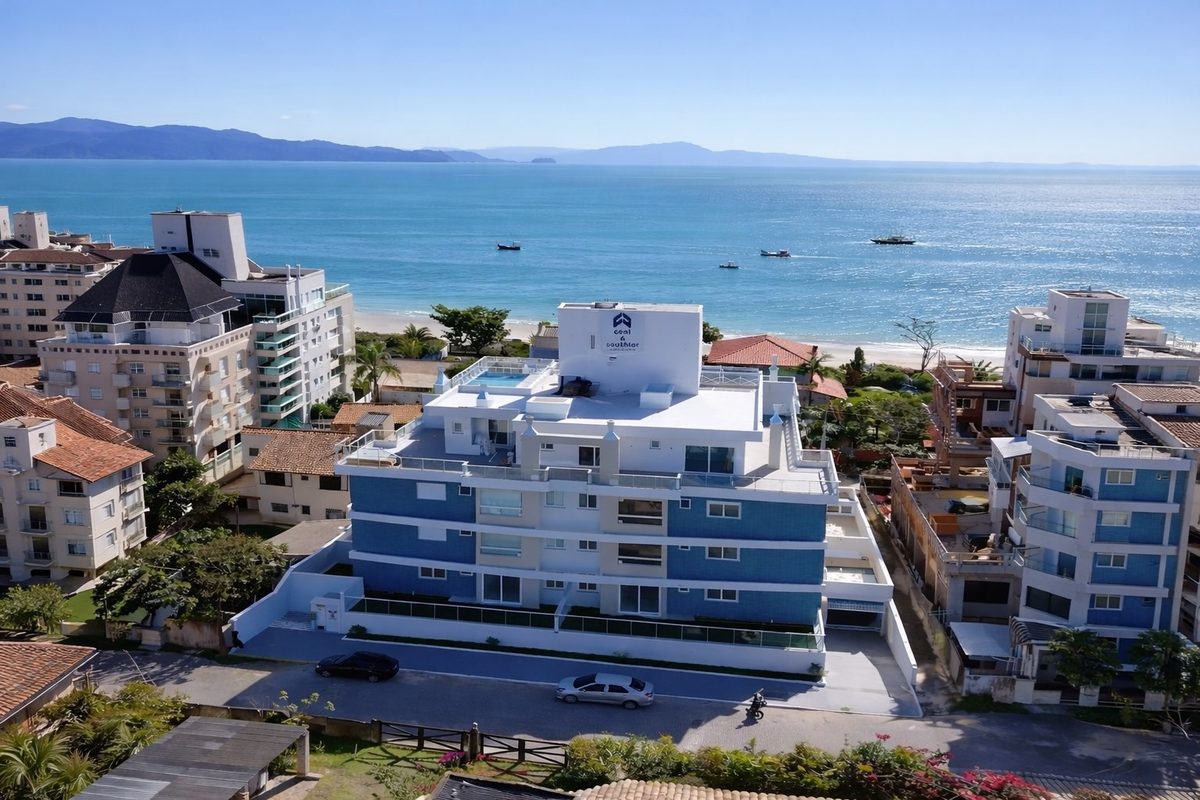
Departamentos: precio de contrato y avisos publicados en 2026 de unidades equivalentes del mismo edificio, en dólares al PTAX del Banco Central do Brasil de la época de la compra y de hoy (R$ 5,2079 del 01/10/2026). Plazo fijo: tasa de depósitos a 30 días del BCRA. Dólar guardado: CPI-U (BLS). m²: FipeZap y Zonaprop Index. Estudio de Ceni & Southier, octubre de 2026.
Hacé la cuenta en la calculadora: tu monto proyectado con la referencia de 20% por año de obra, al lado de un plazo fijo en dólares y de los mismos dólares guardados, medidos por lo que compran.
En el mismo plazo, en plazo fijo en dólares (1,25% anual) serían US$ 20.750; guardados en la caja, comprarían lo que hoy compran US$ 17.987 (inflación de EE.UU. de 3,6% por año).
Ver la calculadora completa →
“Invierto con Ceni desde hace 10 años, comprando y vendiendo departamentos todo el tiempo con ganancias (…). Ceni es un socio de inversión que me ha dado seguridad a lo largo de todos estos años.”
Las 12 obras entregadas con dirección y año, el estudio 2017–2026 en dólares y los cinco chequeos antes de firmar un pozo, en cualquier país. Te lo mandamos por WhatsApp.
Escribí tu nombre para que sepamos a quién se lo mandamos.
Responde el equipo de Ceni & Southier, en español, de lunes a viernes de 9 a 17 h (la misma hora que en Buenos Aires).